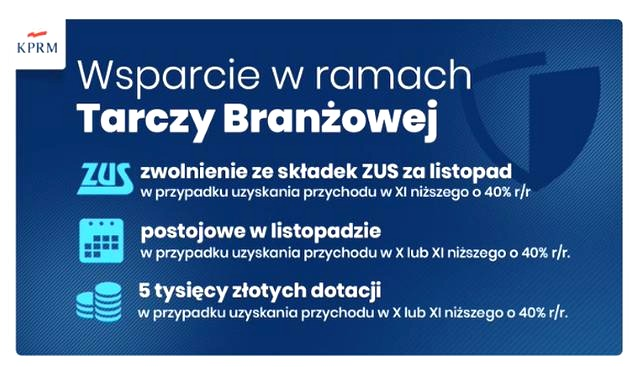
Dotacja z Tarczy 6.0 wynosiła do 5000 zł i przysługiwała mikroprzedsiębiorcom oraz małym przedsiębiorcom, również tym, którzy nie zatrudniali pracowników. Mikrofirmę definiowano jako podmiot zatrudniający średnio mniej niż 10 osób, a małą firmę — mniej niż 50 osób. Obowiązywały też limity obrotu lub sumy aktywów: odpowiednio 2 mln euro i 10 mln euro. Firma mogła ubiegać się o wsparcie, jeśli działała 30 września 2020 r., nie miała zawieszonej działalności ani tego dnia, ani w dniu złożenia wniosku, a jej przychody z października lub listopada 2020 r. były niższe o co najmniej 40% od przychodów z tego samego miesiąca 2019 r.
- Dotacja z Tarczy 6.0 była jednorazowym wsparciem do 5000 zł na bieżące koszty działalności mikro- i małych przedsiębiorców.
- Warunkiem było m.in. prowadzenie niezawieszonej działalności 30 września 2020 r., odpowiedni przeważający kod PKD w rejestrze REGON oraz spadek przychodów o co najmniej 40% w październiku lub listopadzie 2020 r. wobec tego samego miesiąca 2019 r.
- Wniosek PSZ-DBDG składało się elektronicznie przez praca.gov.pl do powiatowego urzędu pracy właściwego dla siedziby firmy. Nabór zakończył się 31 stycznia 2021 r.
- Przed wysłaniem należało sprawdzić dane firmy, rachunek bankowy, oświadczenia i wnioskowaną kwotę. Dotacja była przyznawana jednorazowo, więc błędne wpisanie niższej kwoty mogło uniemożliwić uzyskanie brakującej części.
- Aby uniknąć zwrotu środków, przedsiębiorca musiał prowadzić działalność przez 3 miesiące od wypłaty i przeznaczyć dotację na bieżące koszty. Nie wolno było podwójnie finansować tych samych wydatków z pomocy publicznej.
- Nieprawdziwe oświadczenia, wydanie środków niezgodnie z celem, brak wymaganej ciągłości działalności lub odmowa kontroli mogły skutkować zwrotem dotacji wraz z odsetkami.
- W 2026 r. nabór z Tarczy 6.0 jest historyczny i zamknięty — wskazane terminy oraz warunki dotyczą programu realizowanego w latach 2020–2021.
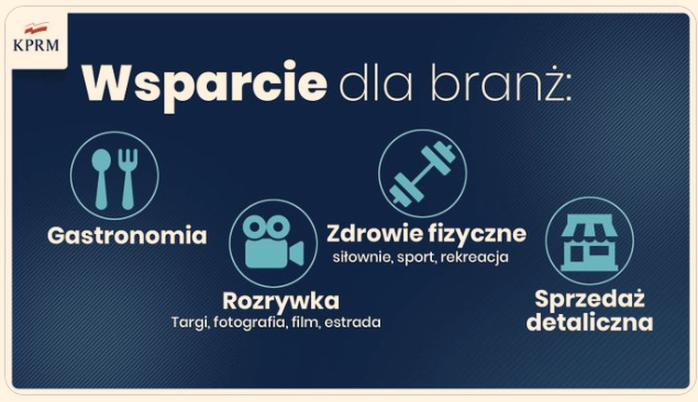
O uprawnieniu decydował przeważający kod PKD 2007 wpisany do rejestru REGON na 30 września 2020 r. Powiatowy urząd pracy przyznawał dotację po ogłoszeniu naboru, a przedsiębiorca składał wniosek wyłącznie elektronicznie, przez praca.gov.pl. Urząd wypłacał jednorazowo do 5000 zł na bieżące koszty działalności. Firma nie musiała zwracać pieniędzy, jeśli prowadziła działalność przez 3 miesiące od wypłaty. Mogła też łączyć dotację z inną pomocą publiczną, ale nie mogła dwukrotnie finansować tych samych kosztów.
Od gastronomii po kulturę i sport — szeroki katalog branż objętych wsparciem
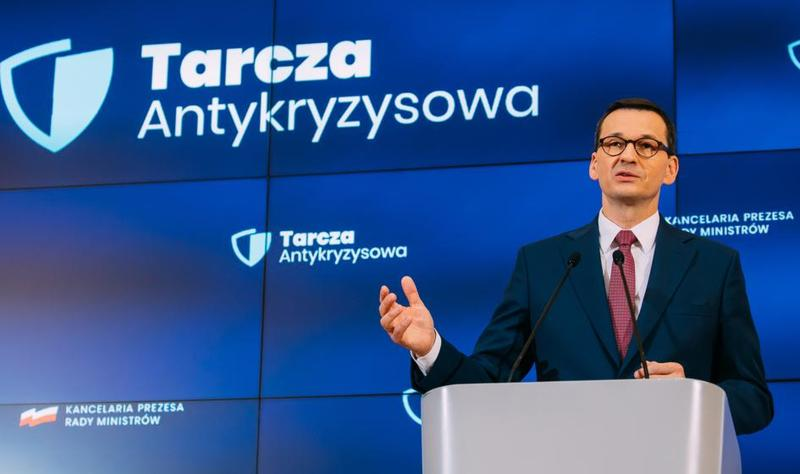
Do katalogu uprawnionych należały kody 47.71.Z, 47.72.Z, 47.81.Z, 47.82.Z i 47.89.Z, obejmujące m.in. sprzedaż odzieży i obuwia oraz handel na targowiskach, a także 49.39.Z — pozostały pasażerski transport lądowy. Wsparcie obejmowało również restauracje, ruchomą gastronomię, catering i podawanie napojów (56.10.A, 56.10.B, 56.21.Z, 56.29.Z i 56.30.Z). Uprawnione były ponadto firmy zajmujące się produkcją, postprodukcją, dystrybucją i projekcją filmów oraz nagraniami muzycznymi (59.11.Z, 59.12.Z, 59.13.Z, 59.14.Z i 59.20.Z), fotografią (74.20.Z), wypożyczaniem sprzętu sportowego (77.21.Z), usługami przewodników i pilotów wycieczek (79.90.A) oraz organizacją targów i kongresów (82.30.Z).
Katalog obejmował także pozaszkolną edukację sportową i artystyczną oraz naukę jazdy (85.51.Z, 85.52.Z, 85.53.Z), naukę języków i pozostałe formy edukacji (85.59.A, 85.59.B). Uwzględniał ponadto określoną działalność uzdrowiskową lub stacjonarną rehabilitację leczniczą w ramach kodu 86.10.Z, fizjoterapię (86.90.A) i usługi paramedyczne (86.90.D). Kolejne uprawnione branże obejmowały sztukę i kulturę (90.01.Z, 90.02.Z, 90.04.Z i 91.02.Z), a także sport, rekreację i rozrywkę (93.11.Z, 93.13.Z, 93.19.Z, 93.21.Z, 93.29.A, 93.29.B i 93.29.Z). Na liście znalazły się również pralnie i usługi czyszczenia tekstyliów (96.01.Z) oraz usługi poprawiające kondycję fizyczną (96.04.Z). Dlatego przed złożeniem wniosku warto sprawdzić zarówno zakres działalności, jak i przeważający kod wpisany do REGON.
Jak przygotować wniosek o dotację 5000 zł z Tarczy 6.0
Poniższa lista pomoże Ci przygotować wniosek o jednorazową dotację z urzędu pracy. Najpierw sprawdź uprawnienia i dane firmy, a następnie prawidłowo określ kwotę oraz zasady rozliczenia.
- Sprawdź, czy firma spełnia kryteria. Dotację z art. 15zze⁴ mogły otrzymać mikro- i małe firmy, które prowadziły działalność 30 września 2020 r. Przeważający kod PKD musiał należeć do katalogu określonego w przepisach. Urząd sprawdzał go na podstawie wpisu w rejestrze REGON z tego dnia. Ponadto firma nie mogła mieć zawieszonej działalności ani 30 września, ani w dniu składania wniosku. Z pomocy mogły skorzystać także firmy bez pracowników.
- Zweryfikuj spadek przychodów. Sprawdź, czy przychód z działalności w październiku lub listopadzie 2020 r. był co najmniej o 40% niższy niż w tym samym miesiącu 2019 r. Oprzyj oświadczenie na dokumentacji księgowej i porównaj te same miesiące w obu latach.
- Wybierz właściwy nabór i urząd. Wniosek PSZ-DBDG należało złożyć wyłącznie elektronicznie przez platformę praca.gov.pl. Zaadresuj go do powiatowego urzędu pracy właściwego dla siedziby firmy, a formularz wyślij po ogłoszeniu naboru przez urząd. Nabór w ramach Тarczy 6.0 zakończył się 31 stycznia 2021 r.
- Wpisz pełną kwotę, o którą wnioskujesz. Jednorazowa dotacja wynosiła maksymalnie 5000 zł. Przed wysłaniem dokładnie sprawdź wpisaną kwotę. Jeśli na przykład wpiszesz 500 zł zamiast 5000 zł, nie uzyskasz brakujących środków, składając kolejny wniosek.
- Sprawdź oświadczenia i rachunek bankowy. Podaj prawidłowe dane przedsiębiorcy i numer rachunku, na który urząd ma przelać środki. Upewnij się też, że każde oświadczenie odpowiada stanowi faktycznemu. W przeciwnym razie urząd może zażądać zwrotu całej dotacji wraz z odsetkami ustawowymi.
- Uwzględnij zasady wykorzystania środków i prowadzenia firmy. Przeznacz dotację na bieżące koszty działalności, ale nie finansuj tych samych wydatków z innego wsparcia publicznego. Aby nie zwracać pieniędzy, prowadź firmę przez trzy miesiące od udzielenia dotacji, czyli od dnia wypłaty. Urząd może sprawdzić, czy spełniasz ten warunek. Jeśli wydasz środki niezgodnie z przeznaczeniem lub odmówisz kontroli, również może zażądać ich zwrotu.
| Etap lub kryterium | Wymóg lub wartość | Jak sprawdzić lub wykazać | Termin, urząd lub konsekwencja |
|---|---|---|---|
| Podstawa prawna | Art. 15zze⁴ ustawy z 9 grudnia 2020 r.; jednorazowa dotacja na bieżące koszty działalności | Sprawdź, czy wniosek dotyczy dotacji z powiatowego urzędu pracy, a nie świadczenia na wynagrodzenia z art. 15gga | Finansowanie ze środków Funduszu Pracy |
| Maksymalna kwota | Do 5000 zł; wsparcie udzielane jednorazowo | Wpisz w formularzu wnioskowaną kwotę uważnie, sprawdzając cyfry i kwotę słownie, jeśli formularz tego wymaga | Nie zakładaj, że po złożeniu wniosku o niższą kwotę można złożyć kolejny wniosek o brakującą część |
| Uprawniony podmiot | Mikroprzedsiębiorca lub mały przedsiębiorca | Zweryfikuj status firmy według definicji z art. 7 ust. 1 pkt 1–2 ustawy – Prawo przedsiębiorców | Wnioskodawcą jest przedsiębiorca prowadzący działalność gospodarczą |
| Mikroprzedsiębiorca — kryteria wielkości | Średniorocznie mniej niż 10 pracowników oraz obrót netto lub suma aktywów nieprzekraczające równowartości 2 mln euro | Warunki muszą być spełnione łącznie w co najmniej 1 z 2 ostatnich lat obrotowych; do kryterium finansowego stosuje się obrót albo sumę aktywów | Możliwe jest ubieganie się o dotację także wtedy, gdy firma nie zatrudniała i nie zatrudnia pracowników |
| Mały przedsiębiorca — kryteria wielkości | Średniorocznie mniej niż 50 pracowników oraz obrót netto lub suma aktywów nieprzekraczające równowartości 10 mln euro | Warunki muszą być spełnione łącznie w co najmniej 1 z 2 ostatnich lat obrotowych; firma nie może być mikroprzedsiębiorcą | Przy klasyfikacji uwzględnij właściwe zasady liczenia zatrudnienia i powiązań przedsiębiorstw |
| Data prowadzenia działalności | Działalność musiała być prowadzona 30 września 2020 r. | Sprawdź historię wpisu i status działalności w CEIDG albo KRS oraz dane dotyczące przeważającego PKD w REGON | Działalność nie mogła być zawieszona w dniu 30 września 2020 r. |
| Status w dniu składania wniosku | Działalność gospodarcza nie może być zawieszona | Przed wysłaniem formularza ponownie sprawdź aktualny status wpisu | Zawieszenie działalności może oznaczać niespełnienie warunku uzyskania dotacji |
| Przeważający kod PKD | Jeden z kodów wskazanych w przepisach, jako przeważający rodzaj działalności według PKD 2007 | Decydują dane ujawnione w rejestrze REGON na 30 września 2020 r.; sam faktyczny zakres usług lub późniejsza zmiana wpisu nie zastępują weryfikacji tej daty | Przed złożeniem wniosku porównaj kod z pełnym katalogiem ustawowym |
| Katalog PKD — sprzedaż i transport | 47.71.Z, 47.72.Z, 47.81.Z, 47.82.Z, 47.89.Z, 49.39.Z | Sprawdź dokładny kod i jego przeważający charakter w REGON na 30.09.2020 r. | Kod musi odpowiadać katalogowi właściwemu dla dotacji z art. 15zze⁴ |
| Katalog PKD — gastronomia | 56.10.A, 56.10.B, 56.21.Z, 56.29.Z, 56.30.Z | Porównaj kod zapisany w REGON z kodem wskazanym we wniosku | Nie zastępuj kodu przeważającego kodem dodatkowym |
| Katalog PKD — film, nagrania i fotografia | 59.11.Z, 59.12.Z, 59.13.Z, 59.14.Z, 59.20.Z, 74.20.Z | Zweryfikuj kod PKD i datę, na którą ustala się jego przeważający charakter | Uprawnienie zależy od spełnienia również pozostałych warunków |
| Katalog PKD — rekreacja, turystyka i wydarzenia | 77.21.Z, 79.90.A, 82.30.Z | Sprawdź zgodność kodu z wpisem REGON na 30.09.2020 r. | Kod z innego instrumentu Tarczy 6.0 nie musi automatycznie kwalifikować do tej dotacji |
| Katalog PKD — edukacja | 85.51.Z, 85.52.Z, 85.53.Z, 85.59.A, 85.59.B | Upewnij się, że właściwy kod był kodem przeważającym w wymaganym dniu | Dodatkowa działalność o właściwym kodzie może nie wystarczyć |
| Katalog PKD — zdrowie i rehabilitacja | 86.10.Z, 86.90.A, 86.90.D | W przypadku 86.10.Z uprawnienie ograniczono do określonej działalności leczniczej | 86.10.Z obejmuje tu lecznictwo uzdrowiskowe lub stacjonarną rehabilitację leczniczą, zgodnie z przepisami |
| Katalog PKD — kultura, sport i rozrywka | 90.01.Z, 90.02.Z, 90.04.Z, 91.02.Z, 93.11.Z, 93.13.Z, 93.19.Z, 93.21.Z, 93.29.A, 93.29.B, 93.29.Z | Sprawdź pełny kod, w tym końcówkę literową, z wpisem w REGON | Nie pomijaj wymogu dotyczącego spadku przychodów |
| Katalog PKD — pozostałe usługi | 96.01.Z, 96.04.Z | Zweryfikuj kod przeważający według danych REGON na 30.09.2020 r. | Łącznie katalog obejmuje 41 kodów lub pozycji PKD, z uwzględnieniem szczególnego zakresu kodu 86.10.Z |
| Wymagany spadek przychodów | Co najmniej 40% | Porównaj przychód z działalności w październiku 2020 r. z październikiem 2019 r. albo w listopadzie 2020 r. z listopadem 2019 r. | Wystarczy spełnienie warunku dla jednego z tych miesięcy |
| Wybór miesiąca porównawczego | Październik 2020 r. ↔ październik 2019 r. lub listopad 2020 r. ↔ listopad 2019 r. | Porównuj miesiące odpowiadające sobie rok do roku; nie porównuj października z listopadem | Wskaż i udokumentuj wariant, który wykazuje wymagany spadek |
| Wzór na spadek | (Przychód bazowy − przychód porównywany) ÷ przychód bazowy × 100% | Dla porównania październikowego: (przychód z X 2019 − przychód z X 2020) ÷ przychód z X 2019 × 100%. Analogicznie oblicz listopad | Wynik równy 40,00% spełnia próg; wynik niższy niż 40% go nie spełnia |
| Przykład — próg dokładnie 40% | 100 000 zł w miesiącu bazowym i 60 000 zł w odpowiadającym mu miesiącu 2020 r. = spadek 40% | (100 000 zł − 60 000 zł) ÷ 100 000 zł × 100% = 40% | Przykład pokazuje sposób obliczenia; rzeczywiste wartości muszą wynikać z ewidencji firmy |
| Przykład — spadek powyżej progu | 80 000 zł w miesiącu bazowym i 45 000 zł w miesiącu porównywanym = spadek 43,75% | (80 000 zł − 45 000 zł) ÷ 80 000 zł × 100% = 43,75% | Wynik przekracza wymagane 40% |
| Przykład — spadek poniżej progu | 100 000 zł w miesiącu bazowym i 65 000 zł w miesiącu porównywanym = spadek 35% | (100 000 zł − 65 000 zł) ÷ 100 000 zł × 100% = 35% | Wynik nie spełnia warunku 40% |
| Dokumentowanie przychodów | Wartości dotyczą przychodu z działalności gospodarczej | Ustal kwoty na podstawie właściwej ewidencji księgowej i zachowaj dokumenty potwierdzające wyliczenie, np. ewidencje sprzedaży, księgi lub zestawienia księgowe | Kwoty w formularzu i dokumentacji powinny być spójne; nie wpisuj danych szacunkowych bez podstawy |
| Kanał złożenia wniosku | Wyłącznie elektronicznie przez praca.gov.pl | Wybierz formularz dotyczący dotacji na pokrycie bieżących kosztów prowadzenia działalności — PSZ-DBDG | Wniosek papierowy nie zastępuje elektronicznego formularza wymaganego w naborze |
| Właściwy urząd | Powiatowy urząd pracy właściwy ze względu na siedzibę przedsiębiorcy | Przed wysłaniem sprawdź właściwość urzędu w systemie i wybierz nabór ogłoszony przez właściwy PUP | Nie składaj formularza do wojewódzkiego urzędu pracy — dotyczy on innego rodzaju wsparcia |
| Termin i nabór | Wnioski składano po ogłoszeniu naboru przez dyrektora PUP; historyczny termin końcowy wskazany dla tego naboru: 31 stycznia 2021 r. | Sprawdź komunikat naborowy, formularz oraz instrukcję właściwego urzędu | Termin odnosi się do naboru uruchomionego na podstawie Tarczy 6.0, a nie do stałego, całorocznego programu |
| Dane i oświadczenia we wniosku | Dane identyfikacyjne firmy, status przedsiębiorcy, kod PKD, przychody, wnioskowana kwota, rachunek bankowy oraz wymagane oświadczenia | Porównaj NIP, REGON, nazwę, adres siedziby, PKD i dane rachunku z rejestrami oraz dokumentacją firmy | Przed podpisaniem sprawdź kompletność każdego pola i zgodność oświadczeń ze stanem faktycznym |
| Podpisanie i wysłanie | Formularz należy przesłać elektronicznie zgodnie z metodami uwierzytelnienia udostępnionymi w praca.gov.pl | Zapisz potwierdzenie wysłania, numer sprawy i kopię formularza z załącznikami | Samo przygotowanie lub zapisanie formularza jako wersji roboczej nie oznacza jego złożenia |
| Wypłata | Jednorazowo na rachunek wskazany we wniosku | Sprawdź numer rachunku i upewnij się, że należy do przedsiębiorcy | Według opisu zasad naboru wypłata następowała po zaakceptowaniu wniosku, nie później niż w ciągu 2 dni roboczych |
| Początek okresu utrzymania działalności | 3 miesiące od dnia udzielenia dotacji | Za dzień udzielenia dotacji uznaje się dzień wypłaty środków przez urząd na rachunek przedsiębiorcy | Termin 3 miesięcy licz od daty wpływu/wypłaty wskazanej przez urząd, a nie od dnia wysłania wniosku |
| Warunek bezzwrotności | Wykonywanie działalności gospodarczej przez pełne 3 miesiące od dnia udzielenia dotacji | Zachowaj ciągłość aktywnego prowadzenia działalności i sprawdź status wpisu w odpowiednim rejestrze | Niespełnienie warunku może skutkować obowiązkiem zwrotu dotacji |
| Kontrola spełnienia warunku | Urząd pracy weryfikuje prowadzenie działalności w wymaganym okresie | Przechowuj potwierdzenie wypłaty i dokumenty związane ze statusem działalności | Urząd informuje przedsiębiorcę o wyniku weryfikacji |
| Wydatkowanie dotacji | Na bieżące koszty prowadzenia działalności gospodarczej | Przeznacz środki zgodnie z celem określonym w przepisach i wniosku; zachowaj dowody wydatków | Wykorzystanie środków niezgodnie z przeznaczeniem może oznaczać zwrot całości dotacji |
| Łączenie z inną pomocą | Dotację można łączyć z innymi formami wsparcia ze środków publicznych, o ile spełnione są warunki poszczególnych programów | Rozdziel koszty przypisane do różnych form pomocy i prowadź ich ewidencję | Nie finansuj dwa razy tych samych kosztów ze środków publicznych |
| Podatek dochodowy | Przychód z tytułu dotacji nie stanowi przychodu w rozumieniu przepisów o PIT i CIT, zgodnie z opisanymi zasadami | Zachowaj dokument potwierdzający przyznanie dotacji i stosuj przepisy właściwe dla rozliczenia | W razie wątpliwości dotyczących księgowania sprawdź aktualne przepisy podatkowe |
| Egzekucja środków | Środki z dotacji opisano jako wolne od egzekucji sądowej i administracyjnej | Przechowuj potwierdzenie pochodzenia środków i dokumentację wypłaty | Ochrona dotyczy środków pochodzących z dotacji na zasadach określonych w przepisach |
| Przypadki obowiązku zwrotu | Między innymi: brak prowadzenia działalności przez 3 miesiące, wykorzystanie środków niezgodnie z celem, brak poddania się kontroli lub nieprawdziwe oświadczenie | Przed wysłaniem zweryfikuj wszystkie dane i zachowuj dokumenty potwierdzające spełnienie warunków | Wskazane naruszenia mogą skutkować zwrotem całości dotacji wraz z odsetkami ustawowymi liczonymi od dnia jej udzielenia |
| Zwrot środków | Zwrot na rachunek bankowy PUP, z którego wypłacono dotację | Postępuj zgodnie z wezwaniem urzędu i podaną w nim kwotą oraz terminem | W przypadku naruszeń opisanych w przepisach zwrot może obejmować całą otrzymaną kwotę i odsetki |
| Lista kontrolna przed wysłaniem | 1) właściwy status firmy; 2) aktywna działalność; 3) PKD na 30.09.2020 r.; 4) spadek minimum 40%; 5) poprawna kwota; 6) właściwy PUP; 7) prawidłowy rachunek | Porównaj formularz z REGON, CEIDG/KRS i ewidencją księgową; sprawdź zgodność wszystkich oświadczeń | Zachowaj kopię wniosku, potwierdzenie wysyłki, decyzję i dokument wypłaty |
Jak wykazać 40-procentowy spadek przychodów wymagany w Tarczy 6.0?
Aby wykazać wymagany spadek przychodów, najpierw ustalam, z którego wsparcia chcę skorzystać, ponieważ dla każdego programu obowiązuje inny okres porównawczy. Przy jednorazowej dotacji dla mikro- i małych przedsiębiorców porównuję przychód z października albo listopada 2020 roku z przychodem z tego samego miesiąca 2019 roku. Musi on być niższy o co najmniej 40%. Na przykład, jeśli firma uzyskała w październiku 2019 roku 25 000 zł, jej przychód w październiku 2020 roku nie mógł przekroczyć 15 000 zł.
Z kolei przy dofinansowaniu wynagrodzeń na podstawie art. 15gga porównuję przychód z jednego z trzech miesięcy poprzedzających miesiąc złożenia wniosku z przychodem z miesiąca bezpośrednio wcześniejszego albo z analogicznego miesiąca poprzedniego roku. W obu wariantach spadek musi wynieść co najmniej 40%. Ponadto przed przygotowaniem dokumentów sprawdzam, czy przeważający kod PKD firmy znajdował się w wykazie uprawnionych branż i figurował w rejestrze REGON 30 września 2020 roku.
Rachunki i dokumenty potwierdzające wymagany spadek przychodów
Przy obliczeniach korzystam z ewidencji sprzedaży, księgi przychodów i rozchodów lub innych dokumentów księgowych, które przedstawiają przychody w porównywanych miesiącach. Osobno zapisuję kwoty, wskazuję wybraną metodę porównania i zachowuję dowody, takie jak faktury, zestawienia kasowe czy raporty sprzedaży. Spadek obliczam, odejmując przychód z okresu porównywanego od przychodu bazowego, a następnie dzieląc różnicę przez przychód bazowy. Wynik co najmniej 40% oznacza spełnienie warunku. Przykładowo, przy bazie 25 000 zł i późniejszym przychodzie 15 000 zł różnica wynosi 10 000 zł, czyli 40%.
Przed złożeniem wniosku dokładnie sprawdź okres porównawczy i zachowaj dokumenty potwierdzające przychody. Ułatwi to wykazanie, że firma spełniała warunki wsparcia.
Dotację można było uzyskać, składając wniosek elektronicznie przez praca.gov.pl do powiatowego urzędu pracy po ogłoszeniu naboru. Działalność nie mogła być zawieszona ani 30 września 2020 roku, ani w dniu złożenia wniosku. Jednorazowe wsparcie wynosiło do 5 000 zł, a przedsiębiorca unikał jego zwrotu, jeśli prowadził firmę przez trzy miesiące od wypłaty. Natomiast o dofinansowanie wynagrodzeń wnioskowano elektronicznie do wojewódzkiego urzędu pracy; świadczenie mogło wynieść 2 000 zł miesięcznie na pracownika, z uwzględnieniem wymiaru etatu. Dlatego przed wysłaniem dokumentów sprawdzam zarówno obliczenia, jak i właściwy urząd, kod PKD oraz pozostałe warunki programu.
Wskazówka: przy spadku z 25 000 zł do 15 000 zł próg wynosi dokładnie 40%, więc nawet niewielka korekta przychodu może sprawić, że warunek nie zostanie spełniony — przed złożeniem wniosku porównaj kwoty z dokumentami księgowymi.
Wniosek o dotację przez praca.gov.pl: formularz, urząd i termin złożenia
Przed przygotowaniem wniosku o dotację przez praca.gov.pl sprawdzam warunki konkretnego naboru, ponieważ zależą one od rodzaju wsparcia i aktualnego ogłoszenia urzędu. W historycznym programie Tarczy 6.0 o pomoc mogły ubiegać się mikroprzedsiębiorstwa i małe firmy z wybranych branż, których przeważający kod PKD figurował w rejestrze REGON 30 września 2020 roku. Przedsiębiorca musiał też wykazać spadek przychodu o co najmniej 40% w październiku albo listopadzie 2020 roku w porównaniu z tym samym miesiącem poprzedniego roku. Ponadto firma nie mogła mieć zawieszonej działalności w wymaganym dniu ani w chwili składania wniosku.
Formularz PSZ-DBDG składam wyłącznie elektronicznie, po ogłoszeniu naboru przez właściwy powiatowy urząd pracy. Wybór urzędu zależy od siedziby firmy. We wniosku podaję dane przedsiębiorstwa i numer rachunku bankowego, a także składam wymagane oświadczenia. Następnie sprawdzam kwotę oraz zgodność informacji z dokumentacją. W dawnym naborze dotacja wynosiła maksymalnie 5 000 zł i trafiała do firmy jednorazowo, dlatego błąd w kwocie mógł mieć realne skutki — ponowne złożenie wniosku nie zawsze było możliwe. Jak już dotykamy tego tematu, Sprawdź limit pomocy de minimis i uniknij błędów we wniosku. Urząd wypłacał środki po zatwierdzeniu formularza, najpóźniej w ciągu 2 dni roboczych.
31 stycznia 2021 — termin, którego nie wolno pomylić
Dyrektor powiatowego urzędu pracy określa termin składania dokumentów w ogłoszeniu. Dlatego przed wysłaniem wniosku sprawdzam komunikaty swojej placówki i upewniam się, że nabór nadal trwa. Wnioski o dawną dotację z Tarczy 6.0 przyjmowano do 31 stycznia 2021 roku; data ta dotyczyła tego programu, a nie wszystkich obecnych form pomocy. Po wysłaniu zachowuję urzędowe potwierdzenie i sprawdzam korespondencję na koncie praca.gov.pl, ponieważ urząd może poinformować tam o wyniku lub poprosić o uzupełnienie danych.
Aby zachować bezzwrotny charakter dotacji z Tarczy 6. Przypomniało mi się, że w tym wpisie o tym wspominaliśmy.0, firma musiała prowadzić działalność przez 3 miesiące od wypłaty środków. Przedsiębiorca mógł przeznaczyć pieniądze na bieżące koszty firmy. Dotacja nie stanowiła przychodu w rozumieniu przepisów o podatku dochodowym, a ponadto chroniły ją przepisy przed egzekucją sądową i administracyjną. Można ją było łączyć z innymi formami pomocy publicznej, jednak bez wielokrotnego finansowania tych samych kosztów. Dlatego przed złożeniem wniosku czytam regulamin naboru i sprawdzam, czy moje oświadczenia odpowiadają stanowi faktycznemu.
Kiedy dotacja jest bezzwrotna i jak uniknąć obowiązku jej zwrotu?
Dotacja z urzędu pracy pozostaje bezzwrotna, jeśli przedsiębiorca spełnia warunki określone w przepisach i umowie. Aby ograniczyć ryzyko zwrotu, należy przede wszystkim:
- Prowadzić działalność przez wymagany okres. Przy jednorazowej dotacji do 5000 zł z Tarczy 6.0 mikro- lub mały przedsiębiorca musiał prowadzić firmę przez 3 miesiące od wypłaty środków. Zawieszenie albo zamknięcie działalności przed upływem tego terminu mogło oznaczać konieczność zwrotu dotacji.
- Przeznaczyć środki na właściwe cele. Dotacja z art. 15zze⁴ służyła pokrywaniu bieżących kosztów firmy. Nie można było finansować z niej wydatków niezwiązanych z działalnością ani pokrywać tych samych kosztów z kilku form pomocy publicznej.
- Spełniać kryteria już przy składaniu wniosku. W historycznym naborze Tarczy 6.0 wymagano m.in. statusu mikro- lub małego przedsiębiorcy, odpowiedniego przeważającego kodu PKD ujawnionego w REGON na 30 września 2020 r. oraz prowadzenia działalności tego dnia. Przychody z października lub listopada 2020 r. musiały spaść o co najmniej 40% w porównaniu z tym samym miesiącem 2019 r. Ponadto w dniu składania wniosku działalność nie mogła być zawieszona. Warunki różnią się zależnie od programu.
- Podawać prawdziwe i pełne informacje. Dane we wniosku i oświadczeniach muszą odzwierciedlać stan faktyczny. Błędne lub nieprawdziwe oświadczenie albo uzyskanie dotacji bez spełnienia kryteriów może skutkować obowiązkiem zwrotu całej kwoty.
- Przechowywać dokumenty i współpracować podczas kontroli. Należy zachować wniosek, umowę, dowody wydatków i dokumenty potwierdzające prowadzenie firmy. Odmowa współpracy przy kontroli może skłonić urząd do zażądania zwrotu środków.
- Sprawdzić zasady programu przed złożeniem wniosku. Wsparcie z art. 15zze⁴ można było uzyskać po ogłoszeniu naboru, składając wniosek elektronicznie do właściwego powiatowego urzędu pracy. Urząd wypłacał dotację jednorazowo, w kwocie do 5000 zł, dlatego przed wysłaniem wniosku warto było dokładnie sprawdzić dane i wnioskowaną sumę.
Jeśli przedsiębiorca naruszy warunki, wyda środki niezgodnie z przeznaczeniem, odmówi kontroli lub złoży nieprawdziwe oświadczenie, może być zobowiązany do zwrotu całej kwoty wraz z odsetkami ustawowymi liczonymi od dnia udzielenia dotacji. Przy dotacji z Tarczy 6.0 urząd pracy sprawdzał, czy przedsiębiorca spełnił warunek prowadzenia działalności.
Źródła:
- https://zielonalinia.gov.pl/tarcza-6-0-dofinansowanie-i-dotacja-z-urzedow-pracy/
- https://gora.praca.gov.pl/-/13907420-tarcza-antykryzysowa-6-0-informacje-dla-przedsiebiorcow
- https://poradnikprzedsiebiorcy.pl/-tarcza-6-0