Oszczędzanie na emeryturę to ważny temat, który często pomijamy w codziennych rozmowach. Wprowadzenie Pracowniczych Planów Kapitałowych (PPK) dwa lata temu miało na celu zachęcenie nas do odkładania pieniędzy na przyszłość. Dotychczas ponad 2,5 miliona osób skorzystało z tego programu, zbierając łącznie 12 miliardów złotych! Taka kwota z pewnością robi wrażenie, ale co to oznacza dla zwykłych pracowników?
- PPK to program oszczędnościowy, w którym ponad 2,5 miliona osób zgromadziło 12 miliardów złotych.
- Uczestnicy PPK wpłacają 2% wynagrodzenia, a pracodawca dodaje min. 1,5%, co zwiększa oszczędności.
- Oprócz wpłat, państwo oferuje dotację 250 zł na start oraz coroczne dopłaty w wysokości 240 zł.
- Średnie oszczędności uczestników PPK wynoszą około 14,45 tys. zł po czterech latach.
- Obawy dotyczące programu wynikają z doświadczeń z OFE oraz braku zaufania do instytucji finansowych.
- Dla osób z niskimi zarobkami lub bliskimi emeryturą, rezygnacja z PPK może być rozsądna.
- Dopłaty i składki zwiększają oszczędności, a potencjalne zyski mogą sięgać nawet 129% w dłuższym okresie.
- Program PPK daje możliwość wcześniejszego wypłacenia środków, co zwiększa elastyczność finansową uczestników.
Każdy uczestnik PPK wpłaca miesięcznie 2% swojego wynagrodzenia brutto, ale to dopiero początek. Pracodawca dokłada minimum 1,5% pensji, a państwo oferuje 250 zł na start oraz coroczne dopłaty w wysokości 240 zł. Takie wsparcie w połączeniu z regularnymi wpłatami może przynieść znaczące zyski. Na przykład uczestnicy PPK odnotowali 121% zysku od początku programu! A skoro już tu jesteś, odkryj nieznane daty i skutki programu 500 plus.
Jak PPK może odmienić Twoją przyszłość finansową? Średnie oszczędności na poziomie 14,45 tys. zł mówią same za siebie!
Sprawdźmy konkretne kwoty. Jeśli zarabiasz minimalną krajową, miesięczna składka wyniesie około 77 zł, a łącznie do puli emerytalnej trafi prawie 122 zł! W pierwszym roku zauważysz różnicę na swoim koncie. Z kolei zarabiając 5 tys. zł brutto, po odjęciu wpłaty na PPK i z dodatkowym wsparciem pracodawcy, na konto emerytalne wpłynie aż 175 zł. Prosto i korzystnie w dłuższym okresie!
Warto zauważyć, że PPK to program dobrowolny. Jak już jesteśmy w temacie to sprawdź, jakie korzyści niesie ze sobą PPE 2026. Choć automatycznie zapisujemy się do niego, możemy zawsze zrezygnować. Mimo to, w dzisiejszych czasach warto rozważyć oszczędzanie, gdy zabezpieczenie przyszłości staje się istotne. Osoby z dużymi wydatkami mogą odczuwać PPK jako obciążenie, jednak warto zastanowić się nad rozwiązaniami w tej sytuacji.
Dla osób powyżej 55. roku życia mogą pojawiać się wątpliwości dotyczące bezpieczeństwa inwestycji. Dodatkowo, ważne jest, że PPK nie zagraża jak OFE. Jeśli zdecydujesz się na oszczędzanie, Twoje pieniądze pozostaną Twoje — masz dostęp do nich, nawet przed osiągnięciem wieku emerytalnego. Ostatnie dane pokazują, że uczestnicy PPK zgromadzili średnio 14,45 tys. zł w ciągu czterech lat, co stanowi imponujący wynik.
Kto powinien zrezygnować z PPK? Przegląd argumentów
Poniżej przedstawiam argumenty, które mogą przekonać pracowników do rezygnacji z Pracowniczych Programów Kapitałowych (PPK). Każdy punkt zawiera kluczowe informacje do rozważenia przed podjęciem decyzji.
- Niskie zarobki i wysokie wydatki – Zastanów się, czy Twoje dochody umożliwiają regularne oszczędzanie. Kiedy ledwo wiążesz koniec z końcem, a każdy grosz się liczy, rezygnacja z PPK może być rozsądna. Potrącenia z wynagrodzenia mogą pogłębiać problemy finansowe.
- Młodszy wiek i bliska emerytura – Jeżeli zbliżasz się do emerytury, zgromadzenie znaczących oszczędności na PPK może być trudne. W takim przypadku lepiej skoncentrować się na innych formach oszczędzania, które przyniosą szybsze efekty.
- Preferencje inwestycyjne – Doświadczeni inwestorzy często czują, że samodzielne inwestowanie przyniesie lepsze zyski. PPK wiąże się z pewnym ryzykiem, a komfort inwestowania poza programem może być dla Ciebie priorytetem.
- Brak zaufania do systemu – Doświadczenia z Otwartymi Funduszami Emerytalnymi (OFE) mogą wpływać na Twoje postrzeganie PPK. Jeśli masz wątpliwości dotyczące stabilności programu oraz przyszłego dostępu do środków, rozważ rezygnację.
- Możliwość nagłych wydatków – Planując duże zakupy, na przykład nieruchomości czy samochodu, musisz wziąć pod uwagę, że potrącenia z wynagrodzenia mogą doprowadzić do zadłużenia lub korzystania z drogich pożyczek. W takich sytuacjach rezygnacja z PPK wydaje się być rozsądniejszym wyborem.
Dopłaty i składki w PPK - jak zwiększają oszczędności?
Pracownicze Plany Kapitałowe (PPK) to dla mnie nowoczesne rozwiązanie, które znacząco zwiększa oszczędności na przyszłość. Gdy tylko rozpoczęłam swoją przygodę z PPK, zrozumiałam, że to coś więcej niż kolejna obowiązkowa składka. Dzięki systemowi dopłat oraz składek, które wpłaca zarówno mój pracodawca, jak i państwo, moje oszczędności rosną w imponującym tempie. To skuteczny sposób na zapewnienie sobie finansowego komfortu w czasie emerytury.
Co miesiąc 2% mojego wynagrodzenia brutto trafia do funduszu PPK. Na pierwszy rzut oka wydaje się to mało, ale gdy dodam, że pracodawca co miesiąc dokłada minimum 1,5% mojej pensji oraz że otrzymuję dodatkowe dopłaty z Funduszu Pracy, sytuacja staje się bardziej atrakcyjna. Startowa wpłata 250 zł oraz 240 zł corocznych dopłat podnoszą wartość zgromadzonych środków. Po 4 latach uczestnictwa w programie mam już blisko 16,2 tys. zł, co przekracza tylko sumę moich wpłat.
Transformacja twoich oszczędności: jak fundusze PPK mogą przynieść przychody nawet 129%!
Wyniki uczestników PPK różnią się w zależności od wybranych funduszy. Na przykład osoby, które wybrały fundusze z datą docelową w odległej przyszłości, mogą liczyć na wyższe zyski, sięgające nawet 129%! Oznacza to, że nie tylko oszczędzam, lecz również inwestuję w sposób, który potencjalnie przynosi mi zyski przy stosunkowo niskim ryzyku. Dla osób zarabiających średnią krajową sumaryczna wartość wpłat wynosząca blisko 12,9 tys. Tutaj podrzucam odnośnik do strony, w którym poruszyliśmy ten temat. zł przekłada się na realne zyski, co czyni ten program niezwykle korzystnym.
PPK daje mi poczucie bezpieczeństwa, ponieważ mogę wypłacić zgromadzone oszczędności w dowolnej chwili. Ten system nie tylko umożliwia oszczędzanie, ale również zapewnia wsparcie w razie nieprzewidzianych wydatków. Zrozumiałam, że uczestnictwo w PPK to nie tylko obowiązek, ale szansa na godną emeryturę. Z czystym sumieniem polecam ten program każdemu, kto zastanawia się nad przyszłością finansową. Oszczędzanie na emeryturę nigdy nie było łatwiejsze!
Ciekawostką jest, że wpłaty do PPK są objęte ulgą podatkową, co oznacza, że uczestnicy mogą zaoszczędzić na podatkach dochodowych, obniżając swój podatek do zapłaty.
Brak zaufania do PPK - skutki historycznych doświadczeń
Od wprowadzenia Pracowniczych Programów Kapitałowych w Polsce minęły już lata, jednak wciąż wiele osób wątpi w ich skuteczność. Uczestniczy w programie zaledwie 10% zatrudnionych, co w obliczu potencjalnie większej liczby chętnych jest wynikiem niezadowalającym. Warto zastanowić się, co stoi na przeszkodzie. Odpowiedź na to pytanie jest złożona, a część problemu wynika z historycznych doświadczeń.
Przeszłość, zwłaszcza reformy emerytalne z 1999 roku oraz doświadczenia z Otwartymi Funduszami Emerytalnymi, wpłynęły na postrzeganie PPK. Wiele osób pamięta zamieszanie i straty związane z błędną polityką zarządzania funduszami. Strach przed krótkotrwałymi zyskami oraz obawy dotyczące skomplikowanego systemu sprawiają, że nie wszyscy postrzegają pracownicze programy jako realne wsparcie w budowaniu przyszłości finansowej.
W efekcie jedynie 2,5 miliona pracowników wzięło udział w PPK, mimo możliwości, jakie oferuje program, w tym dofłaty z Funduszu Pracy i wsparcie pracodawcy. To 240 zł rocznie na start oraz 1,5% dodatkowych wpłat na miesiąc, co z pewnością sprzyja oszczędzaniu. Niestety, brak zaufania do instytucji finansowych wciąż hamuje rozwój tego programu.
Czy jesteś gotowy na przyszłość? Twoje bezpieczeństwo finansowe w PPK może być bliżej, niż myślisz
Obawy dotyczące zaufania nie ograniczają się tylko do osób starszych. Młodsze pokolenia również mają w pamięci zmiany na rynku finansowym. Choć PPK przynosi pewne korzyści, takie jak możliwość wypłaty środków w trudnych sytuacjach, wiele osób nie dostrzega jego atrakcyjności. Strach przed utratą pieniędzy wpływa na decyzje w zakresie uczestnictwa w programie.
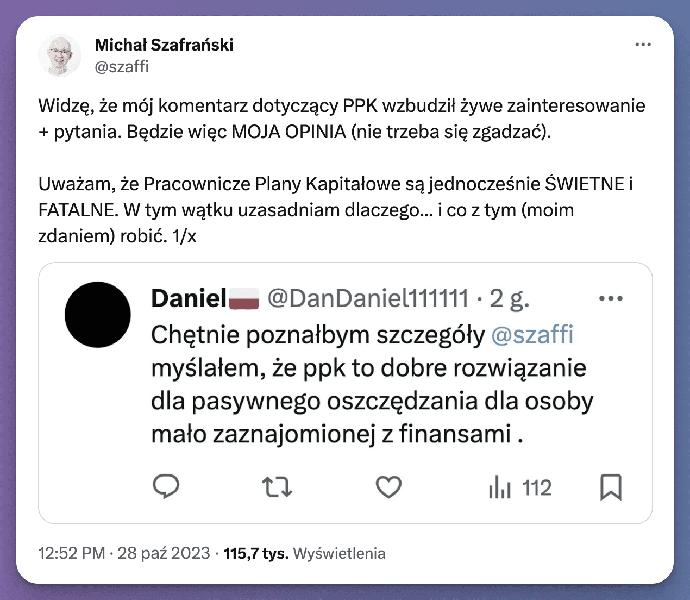
Ekonomiczne realia Polski także mocno wpływają na wybory obywateli. Coraz więcej osób zmaga się z wysokimi kosztami życia, co powoduje konflikt między prywatnymi potrzebami a chęcią zabezpieczenia przyszłości. Osoby z ograniczonymi finansami często unikają ryzyka, preferując oszczędzanie zamiast inwestowania.
Zrozumienie tego kontekstu to klucz do budowania zaufania do PPK. Oczekiwanie masowego przystępowania do programu bez pewności, że pieniądze są bezpieczne, nie ma sensu. Ważna staje się komunikacja oraz edukacja o zabezpieczeniach oferowanych przez PPK oraz korzyściach, jakie płyną z inwestycji. Zachęcanie do uczestnictwa i odpowiadanie na pytania o bezpieczeństwo środków są niezbędne w promocji tego programu.
Ciekawostką jest, że w krajach, gdzie wprowadzono podobne programy oszczędnościowe, takich jak Szwecja czy Dania, wysoki wskaźnik uczestnictwa (nawet ponad 90%) osiągnięto dzięki skutecznej komunikacji i edukacji finansowej, co pokazuje, jak istotne jest budowanie zaufania do systemu.
Źródła:
- https://businessinsider.com.pl/poradnik-finansowy/oszczedzanie/masz-watpliwosci-z-ppk-rozwiewamy-je-sprawdz-czy-ci-sie-to-oplaca/8qtjg3h
- https://www.analizy.pl/raporty/34739/uczestnicy-ppk-zarobili-srednio-121-sprawdz-ile-w-kazdym-funduszu
- https://www.analizy.pl/raporty/34095/hipotetyczne-konto-ppk-grudzien-2023-ile-zaobily-ppk
- https://www.erste.pl/ppk/kalkulator-ppk
- https://millenniumtfi.pl/ppk