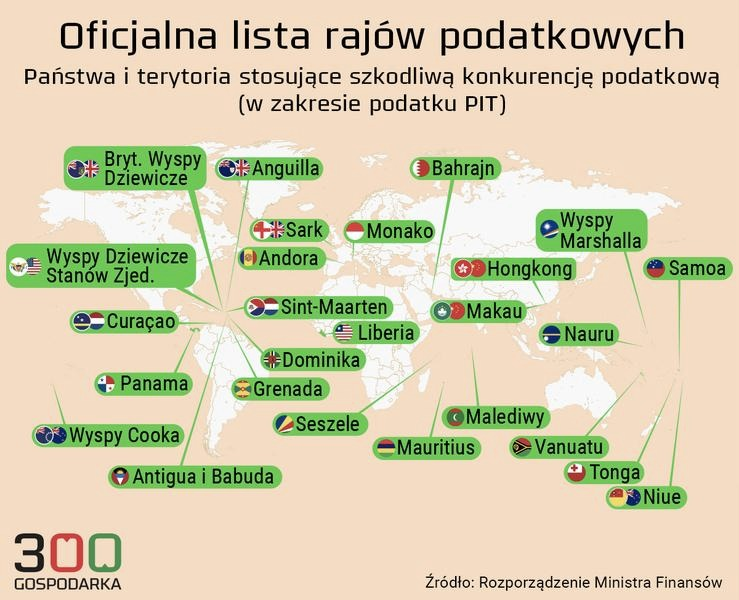
Preferencyjne jurysdykcje podatkowe mogą oferować emerytom korzystniejsze zasady opodatkowania świadczeń, ale skorzystanie z nich wymaga dokładnego poznania lokalnych przepisów i umów o unikaniu podwójnego opodatkowania. W artykule wyjaśniamy, jakie legalne możliwości rozliczenia emerytury warto rozważyć, na co zwrócić uwagę przy zmianie rezydencji podatkowej oraz jak uniknąć błędów, które mogą prowadzić do sporów z organami skarbowymi. Omawiamy też znaczenie indywidualnej sytuacji podatnika, rodzaju świadczenia i kraju jego wypłaty. Jeżeli ciekawi cię ten temat to sprawdź, komu przysługuje 500 plus dla seniora.
Wysokość składek ZUS za emeryta zależy głównie od rodzaju umowy. Samo pobieranie emerytury nie zwalnia z oskładkowania pracy. Za emeryta uznaje się osobę z formalnie ustalonym prawem do świadczenia, także z KRUS lub zagranicznej instytucji. Przy umowie o pracę składki są obowiązkowe bez względu na pensję i wymiar etatu.
Pracodawca zgłasza pracownika-emeryta do ZUS na formularzu ZUS ZUA w ciągu 7 dni od rozpoczęcia pracy. Standardowy kod tytułu ubezpieczenia to 01 10, a jego odpowiedni znak wskazuje prawo do emerytury lub renty. Pracownik podlega ubezpieczeniom emerytalnemu, rentowym, chorobowemu, wypadkowemu i zdrowotnemu. Co do zasady pracodawca nie opłaca za niego składek na Fundusz Pracy i FGŚP, jeśli kobieta ukończyła 55 lat, a mężczyzna 60 lat.
Przy umowie zlecenia zakres składek zależy od sytuacji zawodowej emeryta. Jeśli zlecenie stanowi jego jedyny tytuł do ubezpieczeń, obowiązkowe są składki emerytalna, rentowe, wypadkowa i zdrowotna; chorobową może opłacać dobrowolnie. Gdy emeryt pracuje równocześnie na etacie u innego pracodawcy i zarabia co najmniej minimalne wynagrodzenie, od zlecenia zwykle płaci się tylko składkę zdrowotną. Wyjątek stanowi zlecenie zawarte z własnym pracodawcą: wtedy przychód dolicza się do pensji i obejmuje składkami społecznymi oraz zdrowotną. Przy kilku zleceniach kolejne umowy podlegają składkom społecznym, dopóki ich łączna podstawa nie osiągnie minimalnego wynagrodzenia.
Praca dla własnego pracodawcy oznacza składki, a dzieło dla innej firmy nie
Umowa o dzieło zawarta z inną firmą zasadniczo nie podlega składkom ZUS, choć przychód trzeba rozliczyć podatkowo. Jeśli jednak emeryt wykonuje dzieło dla własnego pracodawcy lub na jego rzecz, wynagrodzenie traktuje się jak przychód ze stosunku pracy i nalicza od niego składki społeczne oraz zdrowotną. Zleceniobiorcę zgłasza się do ZUS w ciągu 7 dni: na ZUS ZUA, gdy podlega ubezpieczeniom społecznym i zdrowotnemu, albo na ZUS ZZA, gdy obowiązkowa jest tylko składka zdrowotna.
Inne zasady dotyczą emeryta rolnika prowadzącego gospodarstwo. Od 15 czerwca 2022 roku samo dalsze prowadzenie gospodarstwa nie zawiesza emerytury rolniczej. Emeryt, który spełnia warunki do świadczenia — zasadniczo ma 60 lat (kobieta) lub 65 lat (mężczyzna) i co najmniej 25 lat ubezpieczenia emerytalno-rentowego — nie opłaca już składek KRUS na to ubezpieczenie. Jeśli jednak nadal prowadzi gospodarstwo większe niż 1 ha przeliczeniowy lub dział specjalny, może podlegać ubezpieczeniu wypadkowemu, chorobowemu i macierzyńskiemu. Może z niego zrezygnować, składając pisemny wniosek do KRUS, ale straci wtedy prawo do związanych z nim świadczeń. Coś dla zainteresowanych: sprawdź, kiedy po 182 dniach przysługuje nowy zasiłek L4.
Ponadto emeryt powinien zawiadomić ZUS o dodatkowych przychodach, które w niektórych przypadkach mogą zmniejszyć lub zawiesić świadczenie. Dotyczy to m.in. osób przed osiągnięciem powszechnego wieku emerytalnego oraz części rencistów. Z kolei osoba, która osiągnęła ten wiek, ale nie pobiera emerytury i nadal pracuje, może wnioskować o zwolnienie z zaliczek na PIT w ramach ulgi dla pracujących seniorów. Jak już tu trafiłeś, sprawdź, ile wyniosą emerytury w 2026 roku. Zwolnienie obejmuje przychody do 85 528 zł rocznie.
Jak legalnie łączyć emeryturę z pracą
Zanim podejmiesz pracę, sprawdź zasady dotyczące twojego świadczenia, umowy i składek w ZUS lub KRUS. Obowiązki zależą od indywidualnej sytuacji oraz rodzaju emerytury.
- Sprawdź, kto przyznał ci świadczenie i jakie warunki musisz spełnić. Prawo do emerytury lub renty musi formalnie potwierdzić ZUS, KRUS albo zagraniczna instytucja. Przy emeryturze rolniczej zasadniczo wymagane są: ukończenie 60 lat przez kobietę lub 65 lat przez mężczyznę oraz co najmniej 25 lat ubezpieczenia emerytalno-rentowego.
- Dobierz umowę i ustal składki przed jej podpisaniem. Umowa o pracę zasadniczo oznacza obowiązkowe składki społeczne i zdrowotną — niezależnie od etatu i wynagrodzenia. Przy zleceniu zakres składek zależy m.in. od innych tytułów do ubezpieczeń i wysokości przychodów; składka chorobowa jest dobrowolna. Umowa o dzieło zwykle nie podlega składkom, chyba że zawierasz ją np. z własnym pracodawcą. Szczegóły potwierdź u płatnika lub w ZUS.
- Upewnij się, że płatnik zgłosił cię do ZUS. Powinien zrobić to w ciągu 7 dni od powstania obowiązku ubezpieczeniowego, używając formularza ZUS ZUA albo ZUS ZZA. Umowie o pracę odpowiada kod z grupy 01 10, a zleceniu — z grupy 04 11. Właściwy formularz i kod zależą od twojej sytuacji, dlatego potwierdź je w ZUS.
- Sprawdź, czy możesz skorzystać z ulgi dla pracujących seniorów. Jeśli osiągnąłeś powszechny wiek emerytalny, ale nie pobierasz emerytury i nadal pracujesz, możesz — po spełnieniu warunków i złożeniu oświadczenia — korzystać ze zwolnienia z PIT do określonego limitu przychodów. Samo prawo do emerytury nie wystarczy; liczy się to, czy pobierasz świadczenie. Przed złożeniem oświadczenia sprawdź aktualny limit i zasady ulgi.
- Poinformuj instytucję wypłacającą świadczenie o dodatkowym przychodzie. Praca lub działalność gospodarcza może zmienić wysokość niektórych emerytur i rent, zwłaszcza przed osiągnięciem powszechnego wieku emerytalnego. Zapytaj ZUS lub właściwą instytucję o obowiązek zgłoszenia i limity, ponieważ zasady zależą od rodzaju świadczenia.
- Jeśli pobierasz emeryturę z KRUS, sprawdź osobno zasady ubezpieczeń. Od 15 czerwca 2022 r. samo dalsze prowadzenie gospodarstwa nie zawiesza emerytury rolniczej. Co do zasady emeryt nie opłaca już składek emerytalno-rentowych, ale może podlegać obowiązkowemu ubezpieczeniu wypadkowemu, chorobowemu i macierzyńskiemu. Możesz poprosić KRUS o wyłączenie z tego ubezpieczenia, lecz stracisz wtedy prawo do związanych z nim świadczeń.
Kiedy umowa zlecenia emeryta podlega obowiązkowym ubezpieczeniom
Aby ustalić, czy umowa zlecenia emeryta podlega obowiązkowym ubezpieczeniom, sprawdź jego status, inne tytuły do ubezpieczeń i wysokość przychodów. Następnie dobierz składki oraz zgłoszenie do ZUS.
- Potwierdź status zleceniobiorcy. Emerytem jest osoba, której prawo do emerytury potwierdziła decyzja ZUS, KRUS lub zagranicznej instytucji. Samo osiągnięcie wieku emerytalnego nie wystarcza.
- Ustal, czy zlecenie to jedyny tytuł do ubezpieczeń. Jeśli tak, zleceniobiorca obowiązkowo podlega ubezpieczeniom emerytalnemu, rentowym i wypadkowemu oraz ubezpieczeniu zdrowotnemu. Chorobowe jest dobrowolne — zgłoś je na jego wniosek.
- Sprawdź inne umowy i wynagrodzenie. Przy kilku zleceniach obowiązkowe ubezpieczenia społeczne obejmują kolejne umowy, dopóki podstawa składek nie osiągnie co najmniej minimalnego wynagrodzenia. Jeśli emeryt pracuje też na etacie u innego płatnika i zarabia co najmniej minimalne wynagrodzenie, od zlecenia co do zasady opłaca się tylko składkę zdrowotną.
- Uwzględnij zlecenie z własnym pracodawcą. Przychód z takiej umowy traktuje się jak przychód ze stosunku pracy, dlatego nalicz składki na ubezpieczenia społeczne i zdrowotne.
- Zgłoś emeryta do ZUS w ciągu 7 dni. Złóż ZUS ZUA, jeśli obowiązują go ubezpieczenia społeczne i zdrowotne, albo ZUS ZZA, gdy podlega wyłącznie ubezpieczeniu zdrowotnemu. Użyj kodu tytułu ubezpieczenia 04 11 i podaj informację o ustalonym prawie do emerytury.
Jak rozliczyć umowę o dzieło zawartą z emerytem
Umowę o dzieło z emerytem rozlicza się zasadniczo tak jak umowę z inną osobą. Samo pobieranie emerytury nie zmienia opodatkowania ani zwykle nie rodzi obowiązku opłacania składek ZUS. Inaczej jest, gdy wykonawca pracuje u zamawiającego albo realizuje dzieło na rzecz swojego pracodawcy: wtedy zamawiający dolicza wynagrodzenie do przychodu ze stosunku pracy i nalicza składki społeczne oraz zdrowotną.
Jeśli wykonawca nie jest pracownikiem zamawiającego, ten pobiera zaliczkę na podatek, ale co do zasady nie potrąca składek ZUS. Koszty uzyskania przychodu wynoszą zwykle 20%; mogą wzrosnąć do 50% przy korzystaniu z praw autorskich lub ich przeniesieniu, o ile spełniono warunki ustawowe. Po zakończeniu roku zamawiający przekazuje wykonawcy i urzędowi skarbowemu PIT-11, a emeryt wykazuje przychód w zeznaniu rocznym, najczęściej PIT-37. Najpierw warto jednak sprawdzić, czy umowa rzeczywiście dotyczy dzieła, a nie zlecenia — o zasadach rozliczenia decyduje jej treść, nie nazwa.
14 dni na zgłoszenie, ale składki nie zawsze są obowiązkowe
Zamawiający zgłasza umowę o dzieło do ZUS na formularzu RUD w ciągu 14 dni od jej zawarcia, chyba że zachodzi wyjątek, na przykład umowę zawarto z własnym pracownikiem. Zgłoszenie służy wyłącznie celom informacyjnym i samo nie oznacza obowiązku opłacania składek. Dlatego warto zachować umowę, opis rezultatu, rachunek i potwierdzenie wykonania. Dokumenty te pomagają wykazać, że wykonawca dostarczył konkretny, sprawdzalny efekt, a nie regularnie wykonywał powtarzalne czynności.
Status emeryta pobierającego świadczenie z ZUS lub KRUS nie daje odrębnych zasad podatkowych. Przychód z dzieła może jednak wpływać na limity dorabiania, szczególnie przy wcześniejszej emeryturze lub rencie. Przed wypłatą należy więc ustalić, czy wykonawca pobiera takie świadczenie, czy łączy go z zamawiającym stosunek pracy oraz jaki rezultat ma dostarczyć. Te informacje pozwalają prawidłowo rozliczyć podatek i składki oraz ocenić obowiązek zgłoszenia umowy do ZUS.
Warto pamiętać, że preferencyjna jurysdykcja podatkowa sama w sobie nie zmienia zasad rozliczenia umowy o dzieło w Polsce. Kluczowe znaczenie ma rezydencja podatkowa emeryta oraz właściwa umowa o unikaniu podwójnego opodatkowania — przed wypłatą wynagrodzenia warto więc sprawdzić, czy wykonawca przedstawił aktualny certyfikat rezydencji.
Emerytura z KRUS a dalsze prowadzenie gospodarstwa rolnego
Emeryt z KRUS może nadal prowadzić gospodarstwo. Poniżej znajdziesz warunki przyznania świadczenia oraz zasady ubezpieczenia po przejściu na emeryturę.
- Emerytura nie wymaga zaprzestania działalności rolniczej. Od 15 czerwca 2022 r. emerytowany rolnik może pobierać świadczenie i nadal prowadzić gospodarstwo. Zmianę wprowadziła nowelizacja ustawy o ubezpieczeniu społecznym rolników z 28 kwietnia 2022 r.
- Emerytura rolnicza przysługuje po spełnieniu warunków. Co do zasady rolnik musi osiągnąć powszechny wiek emerytalny — 60 lat w przypadku kobiet i 65 lat w przypadku mężczyzn — oraz podlegać ubezpieczeniu emerytalno-rentowemu przez co najmniej 25 lat. Osoby, które do 31 grudnia 2017 r. spełniły wymagania dotyczące wieku, 30 lat ubezpieczenia i zaprzestania działalności rolniczej, mogły skorzystać z wcześniejszej emerytury.
- Po przyznaniu emerytury rolnik nie opłaca składek emerytalno-rentowych. Obowiązek ubezpieczenia ustaje zasadniczo następnego dnia po wydaniu decyzji, ale nie wcześniej niż w dniu nabycia prawa do świadczenia.
- Ubezpieczenie wypadkowe, chorobowe i macierzyńskie może nadal obejmować emeryta. Jeśli rolnik prowadzi gospodarstwo, co do zasady podlega temu ubezpieczeniu i opłaca składkę. Dzięki temu zachowuje prawo m.in. do zasiłku chorobowego i jednorazowego odszkodowania.
- Emeryt może zrezygnować z tego ubezpieczenia. Wystarczy złożyć pisemny wniosek w oddziale KRUS. Rezygnacja oznacza jednak utratę prawa do świadczeń z ubezpieczenia wypadkowego, chorobowego i macierzyńskiego.
- Dochody z gospodarstwa nie powodują zmniejszenia ani zawieszenia emerytury. KRUS nie uwzględnia ich przy ustalaniu wysokości świadczenia. W przypadku innych przychodów zasady zależą od rodzaju świadczenia i sytuacji ubezpieczonego.
Źródła:
- https://poradnikprzedsiebiorcy.pl/-zatrudnienie-emeryta-lub-rencisty-a-skladki-zus
- https://poradnikprzedsiebiorcy.pl/-ubezpieczenie-przedsiebiorcy-pobierajacego-emeryture-z-krus-jakie-skladki
FAQ - Najczęstsze pytania
Czy przeniesienie się do kraju o korzystniejszych podatkach automatycznie obniża podatek od emerytury?Nie. Znaczenie mają rzeczywista rezydencja podatkowa, rodzaj emerytury, kraj, z którego jest wypłacana, oraz właściwa umowa o unikaniu podwójnego opodatkowania. Przed zmianą rezydencji warto sprawdzić lokalne przepisy i obowiązki wobec polskich organów.
Co należy sprawdzić przed zmianą rezydencji podatkowej?Trzeba ustalić, gdzie faktycznie znajduje się ośrodek interesów życiowych i jakie kryteria rezydencji stosują zainteresowane państwa. Należy też sprawdzić zasady opodatkowania konkretnego świadczenia oraz obowiązującą umowę o unikaniu podwójnego opodatkowania.
Czy emerytura z ZUS lub KRUS daje szczególne zasady podatkowe przy pracy w Polsce?Samo pobieranie emerytury nie tworzy odrębnych zasad podatkowych dla umowy o pracę, zlecenia czy dzieła. Zakres składek zależy przede wszystkim od rodzaju umowy i innych tytułów do ubezpieczeń, a dodatkowy przychód może wpływać na niektóre świadczenia.
Czy umowa o dzieło zawarta z emerytem zawsze jest zwolniona ze składek ZUS?Nie zawsze: umowa o dzieło zasadniczo nie podlega składkom, jeśli została zawarta z inną firmą niż własny pracodawca. Gdy wykonawca jest pracownikiem zamawiającego albo wykonuje dzieło na jego rzecz, wynagrodzenie może zostać objęte składkami społecznymi i zdrowotną.
Jak potwierdzić zagraniczną rezydencję podatkową przy rozliczaniu świadczenia?Warto uzyskać aktualny certyfikat rezydencji podatkowej z właściwego zagranicznego urzędu. Sam certyfikat nie przesądza jednak o wszystkich skutkach podatkowych — trzeba uwzględnić także umowę o unikaniu podwójnego opodatkowania i charakter wypłacanej emerytury.