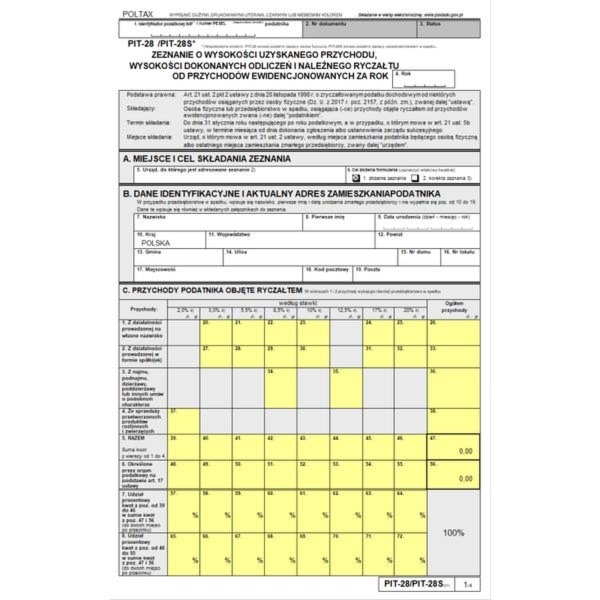
Rozliczenie PIT-28 może wydawać się skomplikowane, ale z odpowiednim przygotowaniem przejdziesz przez nie sprawnie i bez niepotrzebnego stresu. W tym artykule wyjaśnię krok po kroku, jak zebrać potrzebne informacje, poprawnie wypełnić formularz i uniknąć najczęstszych błędów. Podpowiem też, na co zwrócić uwagę przed wysłaniem zeznania, aby mieć pewność, że wszystko zostało rozliczone prawidłowo.
- PIT-28 obejmuje przychody opodatkowane ryczałtem, m.in. z działalności i najmu.
- Zbieraj dokumenty i prowadź bieżącą ewidencję przychodów.
- Przypisuj stawki do rodzaju przychodu; ryczałt nie uwzględnia kosztów.
- Sprawdź, które odliczenia przysługują, i zachowaj ich potwierdzenia.
- PIT-28 za 2025 rok złóż od 15 lutego do 30 kwietnia 2026 roku.
- Zweryfikuj dane, kwoty i załączniki; po wysłaniu zachowaj UPO.
- Błąd popraw korektą i ureguluj ewentualną niedopłatę.
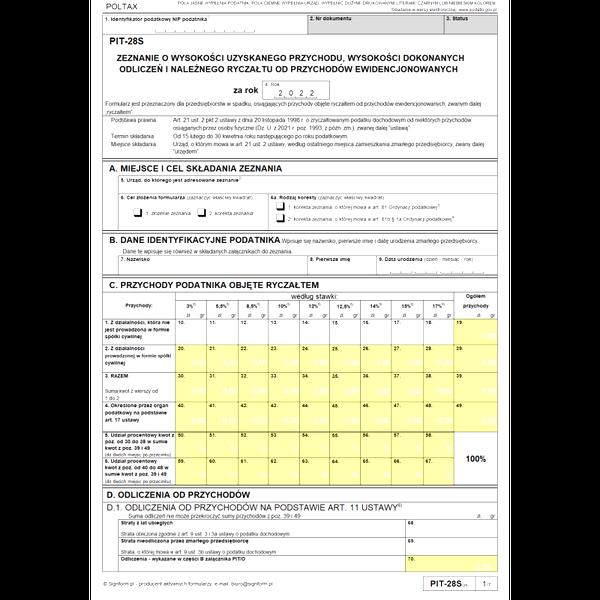
PIT-28 składają osoby fizyczne, które w danym roku uzyskały przychody opodatkowane ryczałtem. Dotyczy to przede wszystkim przedsiębiorców oraz osób zarabiających na najmie prywatnym, podnajmie lub dzierżawie. Podatek oblicza się od przychodu, dlatego nie można odjąć kosztów remontu, wyposażenia ani amortyzacji. Trzeba więc rzetelnie prowadzić ewidencję i przypisywać przychody do właściwych stawek.
W PIT-28 wykazuje się m.in. przychody z działalności gospodarczej, najmu, dzierżawy oraz sprzedaży niektórych przetworzonych produktów roślinnych i zwierzęcych. Stawka zależy od rodzaju przychodu i wynosi m.in. 2%, 3%, 5,5%, 8,5%, 10%, 12%, 12,5%, 14%, 15% lub 17%. Przy najmie prywatnym obowiązuje stawka 8,5% do 100 000 zł przychodu rocznie, a od nadwyżki — 12,5%. Jeśli najem rozlicza jeden małżonek, limit może wzrosnąć do 200 000 zł. Przed złożeniem zeznania warto porównać ewidencję z umowami i potwierdzeniami przelewów, aby nie pominąć żadnego źródła przychodu.
Nie tylko przelewy: które wpływy i odliczenia mogą zmienić rozliczenie?
Uwzględnij wszystkie przychody objęte ryczałtem, nie tylko regularne wpłaty na konto. Przy najmie przechowuj umowy, historię wpłat, rachunki i korespondencję z najemcą. Ewidencję ułatwi arkusz z datą, kwotą i numerem umowy. Możesz też odliczyć niektóre wydatki, np. składki na ubezpieczenia społeczne, wybrane składki zdrowotne w zakresie dozwolonym przepisami, wpłaty na IKZE oraz określone darowizny. Ponieważ nie wszystkie ulgi dostępne w innych zeznaniach przysługują przy ryczałcie, sprawdź każdą z osobna.
PIT-28 za 2026 rok złóż między 15 lutego a 30 kwietnia 2026 roku. Przed wysłaniem sprawdź PESEL lub NIP, adres, kwoty, stawki i wymagane załączniki. Sprawdź inny artykuł, w którym też była o tym mowa. Jeśli uzyskujesz także przychody z etatu, możesz mieć obowiązek złożenia osobnego zeznania, np. PIT-37. Kontrola dokumentów ogranicza ryzyko błędów, a wykrytą później pomyłkę możesz poprawić, składając korektę.
Jak poprawnie rozliczyć PIT-28 za 2026 rok
Przygotuj PIT-28, ustalając kolejno, czy rozliczasz przychody ryczałtem, jakie kwoty uzyskałeś i które stawki oraz odliczenia zastosować. Następnie sprawdź formularz, złóż zeznanie i w razie potrzeby je skoryguj.
- Ustal, czy PIT-28 obejmuje Twoje przychody. Wybierz ten formularz, jeśli w 2025 roku rozliczałeś ryczałtem ewidencjonowanym przychody z działalności gospodarczej lub najmu prywatnego. Przy najmie prowadzonym w ramach działalności oceń charakter całej aktywności — sama liczba lokali nie przesądza o kwalifikacji. Ryczałt nalicza się od przychodu, a nie dochodu, dlatego nie odliczysz kosztów jego uzyskania.
- Odtwórz przychody na podstawie dokumentów. Porównaj ewidencję z potwierdzeniami wpłat, umowami i innymi zapisami. Przy najmie uwzględnij kwoty otrzymane zgodnie z zasadami rozliczenia, a także sprawdź, czy opłacane przez najemcę media stanowią Twój przychód. Zapisz daty i kwoty wpływów oraz zachowaj dokumenty na wypadek kontroli.
- Przyporządkuj przychody do właściwych stawek. Ustal stawkę osobno dla każdego rodzaju przychodu — kieruj się rodzajem działalności, nie samą branżą ani wygodą. Stawki ryczałtu wynoszą m.in. 2%, 3%, 5,5%, 8,5%, 10%, 12%, 12,5%, 14%, 15% lub 17%. Przy najmie prywatnym zapłacisz 8,5% od przychodu do 100 000 zł, a od nadwyżki — 12,5%. Jeśli małżonkowie wybiorą określony sposób rozliczenia, limit może wzrosnąć do 200 000 zł.
- Sprawdź odliczenia i załączniki. Zależnie od sytuacji możesz odliczyć m.in. składki społeczne, część składki zdrowotnej, darowizny, wpłaty na IKZE lub wydatki objęte konkretną ulgą. Nie każda ulga dostępna w innych zeznaniach przysługuje przy ryczałcie; ulga na dzieci co do zasady nie obniża podatku rozliczanego wyłącznie w tej formie. Zachowaj dowody wydatków i dołącz wymagane załączniki.
- Wypełnij formularz i sprawdź dane. Podaj właściwy identyfikator: PESEL albo, jeśli dotyczy, NIP. Następnie zweryfikuj adres, kwoty przypisane do stawek, obliczenia, zaokrąglenia i komplet załączników. Jeśli uzyskujesz też inne przychody, np. z etatu, mogą wymagać odrębnego zeznania.
- Złóż PIT-28 w terminie i zachowaj potwierdzenie. Zeznanie za 2025 rok złóż od 15 lutego do 30 kwietnia 2026 roku. Po wysłaniu elektronicznym zachowaj urzędowe potwierdzenie odbioru. Jeśli składasz formularz papierowo, podpisz go i zachowaj dowód nadania. Sprawdź również, czy wpłaciłeś podatek na właściwy mikrorachunek.
- Skoryguj błędy bez zwłoki. Jeśli po wysłaniu zeznania zauważysz pominięty przychód, błędną stawkę lub nieprawidłowe odliczenie, złóż korektę PIT-28 i zapłać ewentualną zaległość wraz z odsetkami. Gdy przekroczysz termin, rozważ czynny żal — jego skuteczność zależy m.in. od tego, czy urząd rozpoczął już czynności w sprawie.
| Obszar | Dane do sprawdzenia | Kontrola |
|---|---|---|
| Ewidencja przychodów | Data, kwota, źródło, stawka | Przychód × właściwa stawka |
| Stawki ryczałtu | 2%, 3%, 5,5%, 8,5%, 10%, 12%, 12,5%, 14%, 15%, 17% | Według rodzaju przychodu |
| Odliczenia | Składki, darowizny, IKZE, wybrane ulgi | Sprawdź limit i dokumenty |
| Błędy i korekta | Kwoty, stawki, dane, załączniki | Poprawione zeznanie + uzasadnienie |
Jak przygotować ewidencję przychodów i przypisać właściwe stawki ryczałtu
Prowadź ewidencję przychodów na bieżąco — w arkuszu lub papierowym rejestrze zapisuj datę, kwotę, źródło wpływu i numer dokumentu, np. faktury albo umowy. Każdą wpłatę, także z najmu, dzierżawy czy działalności, ujmuj osobno i porównuj z wyciągiem bankowym oraz potwierdzeniami płatności. Przechowuj umowy, faktury, rachunki i korespondencję z klientami lub najemcami, aby wyjaśnić poszczególne pozycje podczas kontroli.
Stawkę ryczałtu określa rodzaj usługi lub produktu, a nie nazwa firmy ani wygoda podatnika. Stawki wynoszą m.in. 2%, 3%, 5,5%, 8,5%, 10%, 12%, 12,5%, 14%, 15% i 17%; właściwą ustal na podstawie aktualnych przepisów i klasyfikacji świadczenia. Jeśli prowadzisz kilka rodzajów działalności, zapisuj przychody w osobnych kolumnach lub rejestrach, aby nie zastosować jednej stawki do całej kwoty. Zacznij od uporządkowania wpływów według dat i źródeł, a potem przejdź do obliczeń.
Przejrzyste zapisy pomagają uniknąć błędnej stawki i kosztownej korekty
Przy każdym wpisie wskaż zastosowaną stawkę i zachowaj dokument uzasadniający wybór, np. opis usługi, umowę albo fakturę. Jeśli jeden dokument obejmuje różne świadczenia, rozdziel kwoty zgodnie z ich rzeczywistym zakresem. Ryczałt oblicza się od przychodu, bez odliczania kosztów jego uzyskania, dlatego kompletna ewidencja jest szczególnie ważna.
Na koniec miesiąca lub kwartału zsumuj wpływy osobno dla każdej stawki, porównaj je z dokumentami i zachowaj wyliczenia zaliczek oraz potwierdzenia zapłaty. Jeżeli ciekawi cię ta tematyka, sprawdź aktualne stawki renty i dowiedz się, jak ją uzyskać. Przed rocznym zeznaniem sprawdź dane identyfikacyjne, składki, możliwe odliczenia i kompletność wykazanych źródeł przychodu. Jeśli nie masz pewności co do klasyfikacji usługi, sprawdź przepisy lub skonsultuj się ze specjalistą. Regularna kontrola pomaga uniknąć błędnej stawki, zaległości i korekty.
Wskazówka: dodaj w ewidencji osobną kolumnę z uzasadnieniem zastosowanej stawki ryczałtu — na przykład opisem usługi lub numerem odpowiedniego dokumentu. Dzięki temu łatwiej zweryfikujesz rozliczenie i wyjaśnisz wybór stawki w razie pytań urzędu skarbowego.
Ulgi i odliczenia w PIT-28: co można uwzględnić
Poniższe ulgi i odliczenia mogą dotyczyć PIT-28. Ryczałt liczy się od przychodu, bez odliczania kosztów jego uzyskania, dlatego przed skorzystaniem z preferencji sprawdź aktualne przepisy i swoją sytuację.
- Składki na ubezpieczenia społeczne – zapłacone składki możesz odliczyć od przychodu zgodnie z przepisami. Zachowaj potwierdzenia wpłat i upewnij się, że nie rozliczono ich już w inny sposób.
- Składka zdrowotna – jako przedsiębiorca na ryczałcie możesz uwzględnić jej część, jeśli pozwalają na to przepisy. Sprawdź zasady i limit obowiązujące w rozliczanym roku.
- Darowizny – możesz odliczyć darowizny spełniające ustawowe warunki, m.in. na cele pożytku publicznego, kultu religijnego lub krwiodawstwo. Przygotuj potwierdzenie wpłaty albo dokument przekazania darowizny.
- Wpłaty na IKZE – możesz odliczyć wpłaty na indywidualne konto zabezpieczenia emerytalnego do ustawowego limitu. Zachowaj potwierdzenia i sprawdź limit dla danego roku.
- Ulga rehabilitacyjna i termomodernizacyjna – możesz z nich skorzystać po spełnieniu warunków, m.in. dotyczących niepełnosprawności lub wydatków na termomodernizację budynku. Przygotuj wymagane dokumenty i załączniki.
- Ulga na Internet – przysługuje po spełnieniu ustawowych warunków, w tym limitu czasu korzystania z odliczenia. Zachowaj dowody poniesionych wydatków.
- Ulgi rozliczane poza PIT-28 – nie każda ulga obejmuje ryczałt. Na przykład ulgę na dzieci co do zasady rozlicza się przy podatku według skali. Jeśli uzyskujesz też przychody z etatu lub innych źródeł, możesz uwzględnić odpowiednie ulgi w innym zeznaniu.
Najczęstsze błędy w deklaracji i jak złożyć korektę
Najczęstsze błędy w zeznaniu dotyczą danych identyfikacyjnych, pominiętych przychodów i niewłaściwych rubryk. Przy ryczałcie przypisz każdą kwotę do odpowiedniej stawki: podatek oblicza się od przychodu, więc nie odliczysz od niego kosztów, takich jak remont mieszkania. Przed wysłaniem deklaracji porównaj kwoty z ewidencją, sprawdź wpływy z najmu i działalności oraz wpisz własny PESEL lub NIP, a nie numer płatnika. Zweryfikuj także adres, rachunek do zwrotu nadpłaty, załączniki i prawo do ulg.
Sprawdź również składki i odliczenia: przy ryczałcie nie każda ulga dostępna w innych formularzach ma zastosowanie, a składkę zdrowotną odliczysz tylko w zakresie dozwolonym przepisami. Błąd może oznaczać dopłatę podatku i odsetki, dlatego zachowaj ewidencję, potwierdzenia przelewów, umowy najmu oraz dokumenty dotyczące odliczeń. Przed wysłaniem ponownie sprawdź każdą pozycję — kilka minut kontroli może oszczędzić nerwów.
Pomyłka w zeznaniu? Szybka reakcja może uchronić przed problemami
Jeśli po wysłaniu zeznania zauważysz błąd, złóż korektę z poprawnymi danymi — elektronicznie albo papierowo we właściwym urzędzie skarbowym. Zachowaj urzędowe potwierdzenie odbioru lub kopię dokumentu. Gdy korekta wykazuje niedopłatę, wpłać brakującą kwotę na swój mikrorachunek podatkowy i sprawdź, czy musisz doliczyć odsetki. Nadpłatę urząd rozliczy zgodnie z obowiązującymi zasadami.
Skoryguj deklarację jak najszybciej, zanim urząd wyjaśni błąd lub rozpocznie kontrolę. W trakcie postępowania lub kontroli prawo do korekty może być ograniczone, dlatego najpierw ustal, jakie działania możesz podjąć. Jeśli błąd wynika z niezłożenia zeznania albo niewykazania przychodu, sama korekta może nie wystarczyć — rozważ złożenie czynnego żalu i uregulowanie zaległości. W razie wątpliwości skonsultuj się z urzędem skarbowym lub doradcą podatkowym.
Wskazówka: po wysłaniu korekty zachowaj UPO (urzędowe poświadczenie odbioru) — to dowód, że urząd otrzymał dokument, nie zaś potwierdzenie, że zaakceptował jego treść.