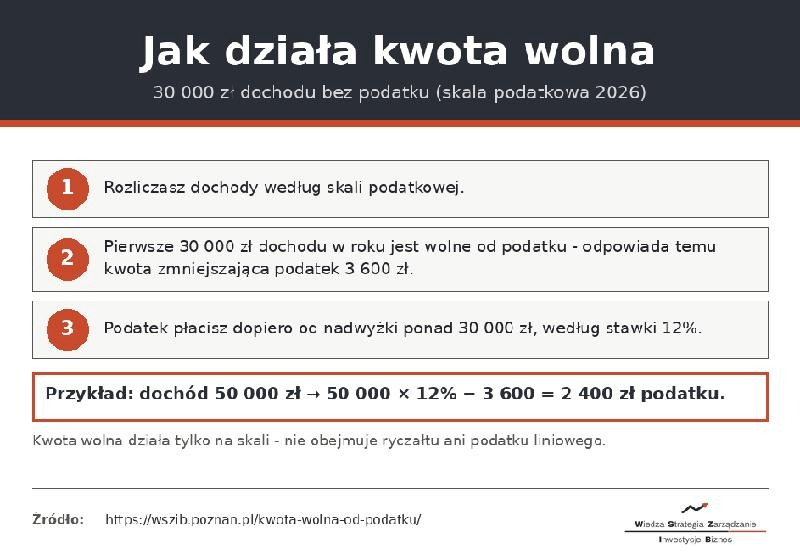
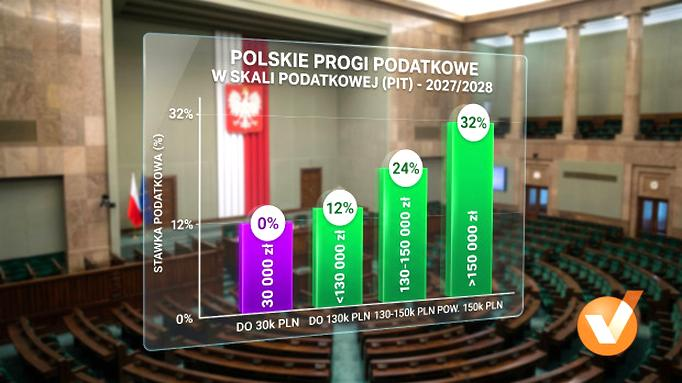
Kwota wolna od podatku wynosi 30 000 zł. W ramach skali podatkowej nie płacę PIT od tej części rocznego dochodu. Skala przewiduje stawki 12% i 32%, a próg wynosi 120 000 zł — wyższą stawkę stosuje się tylko do nadwyżki ponad tę kwotę. Kwota wolna oznacza 3 600 zł rocznej kwoty zmniejszającej podatek, czyli 300 zł miesięcznie przy obliczaniu zaliczek.
Z kwoty wolnej korzystają osoby rozliczające dochody według skali, między innymi pracownicy, zleceniobiorcy i przedsiębiorcy na zasadach ogólnych. W zależności od źródła dochodu składają zwykle zeznanie PIT-37 albo PIT-36. Nie skorzystają z niej natomiast osoby rozliczające działalność podatkiem liniowym, ryczałtem od przychodów ewidencjonowanych lub kartą podatkową. Małżonkowie rozliczający się wspólnie mogą uwzględnić po 30 000 zł kwoty wolnej, a więc łącznie 60 000 zł dochodu bez podatku, jeśli spełniają warunki wspólnego rozliczenia.
Dochód 100 000 zł, a podatek niższy o 3 600 zł
Podatek oblicza się od dochodu, nie od całego przychodu. Najpierw odejmuje się między innymi koszty uzyskania przychodu, a następnie stosuje odpowiednią stawkę. Przy dochodzie 100 000 zł podatek według skali wynosi 8 400 zł przed ulgami: 12% od dochodu pomniejszone o 3 600 zł. Z kolei przy dochodzie 150 000 zł podatek wynosi 20 400 zł przed ulgami — 10 800 zł od pierwszych 120 000 zł oraz 32% od pozostałych 30 000 zł.
Warto przy tym odróżnić kwotę wolną od kwoty zmniejszającej podatek: pierwsza określa dochód nieopodatkowany, druga obniża wyliczony PIT. Po złożeniu oświadczenia PIT-2 pracodawca może uwzględniać w zaliczkach do 300 zł miesięcznie. Jeśli mam kilku płatników, mogę podzielić tę kwotę maksymalnie między trzech. Ostateczny podatek mogą dodatkowo obniżyć ulgi i odliczenia, na przykład ulga na dzieci, darowizny czy wpłaty na IKZE — pod warunkiem spełnienia wymaganych zasad.
Jak rozliczyć kwotę wolną 30 000 zł i uniknąć nadpłaty
Aby ograniczyć ryzyko nadpłaty lub dopłaty w zeznaniu rocznym, sprawdź, czy przysługuje Ci kwota wolna, prawidłowo oblicz podatek według skali i dopasuj zaliczki w trakcie roku. Poniższa lista pomoże Ci przejść przez te kroki.
- Sprawdź, czy rozliczasz się według skali podatkowej. Kwota wolna 30 000 zł przysługuje przy opodatkowaniu na zasadach ogólnych, m.in. w zeznaniach PIT-36 i PIT-37. Nie skorzystasz z niej przy podatku liniowym, ryczałcie od przychodów ewidencjonowanych ani karcie podatkowej. Jeśli prowadzisz działalność, możesz zastosować kwotę wolną, gdy wybierzesz skalę podatkową.
- Ustal dochód, a nie sam przychód. Zsumuj przychody podlegające rozliczeniu, a następnie odejmij koszty uzyskania przychodu i właściwe odliczenia, np. zapłacone składki społeczne. To dochód stanowi podstawę obliczenia PIT, dlatego pominięcie kosztów może zawyżyć podstawę, podatek i zaliczki.
- Zastosuj kwotę wolną i właściwy próg. Dochód do 30 000 zł nie podlega PIT. W pierwszym progu podatek wynosi 12% podstawy pomniejszone o 3 600 zł. Stawkę 12% stosuje się do dochodu w wysokości 120 000 zł, a od nadwyżki — 32%. Kwota zmniejszająca podatek, czyli 3 600 zł, jest już uwzględniona w obliczeniu podatku do tego progu, więc nie odejmuj jej ponownie.
- Dopasuj zaliczki do wszystkich płatników i źródeł dochodu. Kwota zmniejszająca podatek odpowiada 300 zł miesięcznie. Jeśli otrzymujesz dochody od kilku płatników, złóż PIT-2 i wskaż podział pomniejszenia — możesz rozdzielić je maksymalnie między trzech płatników. Dzięki temu unikniesz sytuacji, w której każdy zastosuje pełne 300 zł, co mogłoby zaniżyć zaliczki i spowodować dopłatę. Jeśli prowadzisz działalność opodatkowaną skalą, obliczaj zaliczki na bieżąco, uwzględniając dochód narastająco i kontrolując próg 120 000 zł.
- Uwzględnij ulgi oraz możliwe wspólne rozliczenie. Sprawdź, czy możesz odliczyć od dochodu np. wpłaty na IKZE lub darowizny, a od podatku — ulgę na dzieci. Jeśli spełniacie warunki, wspólne rozliczenie z małżonkiem może obniżyć podatek, szczególnie przy nierównych dochodach. Każdemu z małżonków przysługuje własna kwota wolna, jednak wcześniej zweryfikujcie warunki dotyczące formy opodatkowania.
- Porównaj zaliczki z podatkiem rocznym przed złożeniem PIT. Po zakończeniu roku zestaw należny podatek z sumą pobranych lub wpłaconych zaliczek. Jeśli zaliczki przewyższają podatek, powstaje nadpłata; jeśli są niższe — dopłata. Przed złożeniem zeznania sprawdź dochody, koszty, składki i ulgi, a następnie wybierz formularz odpowiedni do źródła przychodów: najczęściej PIT-37 dla dochodów rozliczanych przez płatnika albo PIT-36, m.in. dla działalności opodatkowanej skalą.
| Obszar | Zasada lub przykład | Kwota / wzór | Wpływ na podatek i ryzyko nadpłaty | Co zrobić w praktyce |
|---|---|---|---|---|
| Kwota wolna | Dotyczy dochodów rozliczanych według skali podatkowej | 30 000 zł rocznie | Podatek od pierwszych 30 000 zł dochodu wynosi 0 zł; nie jest to odliczenie 30 000 zł od podatku | Uwzględnij ją przy obliczaniu rocznego PIT i zaliczek |
| Kwota zmniejszająca podatek | Wynika z kwoty wolnej pomnożonej przez stawkę 12% | 30 000 zł × 12% = 3 600 zł rocznie | Zmniejsza podatek obliczony według skali; nie odejmuj jej ponownie, jeśli korzystasz z formuły już ją uwzględniającej | Sprawdź, czy została uwzględniona w zaliczkach lub zeznaniu rocznym |
| PIT-2 – pełna kwota miesięczna | Podział kwoty zmniejszającej na 12 miesięcy | 3 600 zł ÷ 12 = 300 zł miesięcznie | Obniża miesięczną zaliczkę, a nie roczny podatek dodatkowo o 300 zł × liczbę miesięcy ponad należne 3 600 zł | Złóż oświadczenie płatnikowi, jeśli chcesz, by stosował pomniejszenie zaliczki |
| PIT-2 – podział między płatników | Kwotę można podzielić maksymalnie między 3 płatników | 1 płatnik: 300 zł/mies.; 2 płatników: po 150 zł/mies.; 3 płatników: po 100 zł/mies. | Łączne pomniejszenie nie powinno przekroczyć 300 zł miesięcznie ani 3 600 zł rocznie | Rozdziel pomniejszenie zgodnie z liczbą płatników i sprawdź, czy nie zostało zastosowane podwójnie |
| PIT-2 a nadpłata | Brak PIT-2 zwykle oznacza wyższe zaliczki w trakcie roku | Do 300 zł miesięcznie więcej zaliczki przy jednym płatniku; do 3 600 zł w skali 12 miesięcy | Może powstać zwrot w zeznaniu rocznym, jeśli zaliczki przewyższą podatek należny | Jeśli wolisz wyższe wynagrodzenie netto w trakcie roku, złóż PIT-2; jeśli świadomie chcesz większy zwrot, nie pomniejszaj zaliczek |
| Skala podatkowa – pierwszy próg | Dochód do 120 000 zł | 12% podstawy minus 3 600 zł | Efektywna stawka zależy od dochodu, kosztów, składek i ulg | Kontroluj łączny dochód opodatkowany skalą ze wszystkich źródeł |
| Skala podatkowa – drugi próg | Podatek 32% obejmuje wyłącznie nadwyżkę ponad 120 000 zł | 10 800 zł + 32% × (dochód − 120 000 zł) | Kwota 10 800 zł uwzględnia już kwotę zmniejszającą 3 600 zł | Nie licz 32% od całego dochodu i monitoruj narastająco podstawę opodatkowania |
| Dochód 30 000 zł | Przykład uproszczony, przed innymi szczególnymi rozliczeniami | Podatek według skali: 0 zł | Zaliczki pobrane w trakcie roku mogą podlegać zwrotowi | Sprawdź, czy wszystkie pobrane zaliczki wykazano w zeznaniu |
| Dochód 60 000 zł | 12% × 60 000 zł − 3 600 zł | 7 200 zł − 3 600 zł = 3 600 zł | Kwota przed uwzględnieniem dodatkowych ulg i odliczeń | Porównaj podatek roczny z sumą zaliczek pobranych przez płatników |
| Dochód 90 000 zł | 12% × 90 000 zł − 3 600 zł | 10 800 zł − 3 600 zł = 7 200 zł | Kwota przed ulgami i innymi odliczeniami | Uwzględnij koszty uzyskania przychodu i przysługujące ulgi |
| Dochód 100 000 zł | 12% × 100 000 zł − 3 600 zł | 12 000 zł − 3 600 zł = 8 400 zł | Wynik nie uwzględnia dodatkowych ulg ani innych szczególnych zasad | Zweryfikuj, czy dochód oznacza podstawę opodatkowania po właściwych odliczeniach |
| Dochód 120 000 zł | 12% × 120 000 zł − 3 600 zł | 14 400 zł − 3 600 zł = 10 800 zł | To podatek obliczony na granicy pierwszego progu, przed dodatkowymi ulgami | Sprawdź, czy w zaliczkach uwzględniono właściwy próg i kwotę zmniejszającą |
| Dochód 130 000 zł | 10 800 zł + 32% × 10 000 zł | 10 800 zł + 3 200 zł = 14 000 zł | Stawka 32% dotyczy wyłącznie 10 000 zł nadwyżki | Przy wielu źródłach dochodu uwzględnij ich łączny wpływ na próg |
| Dochód 150 000 zł | 10 800 zł + 32% × 30 000 zł | 10 800 zł + 9 600 zł = 20 400 zł | Kwota przed ulgami; 32% nie obejmuje pierwszych 120 000 zł | Oszacuj roczny dochód wcześniej, aby ograniczyć ryzyko dopłaty po rozliczeniu |
| Przychód a dochód | Dochód ustala się po odjęciu kosztów uzyskania przychodu i właściwych odliczeń | Dochód = przychód − koszty uzyskania przychodu − dopuszczalne odliczenia | Liczenie podatku od przychodu zamiast dochodu może zawyżyć szacunek | Oddziel przychody, koszty, składki i odliczenia w ewidencji |
| Koszty uzyskania przychodu | Zmniejszają dochód stanowiący podstawę obliczenia PIT | Kwota zależy od źródła przychodu i udokumentowanych kosztów albo stawek ustawowych | Niższa podstawa może oznaczać niższy podatek i mniejsze zaliczki | Gromadź dokumenty i stosuj właściwe zasady dla każdego źródła dochodu |
| Składki społeczne | Mogą wpływać na ustalenie podstawy opodatkowania, zależnie od sposobu rozliczenia | Uwzględnia się kwoty faktycznie zapłacone i odliczalne na zasadach ustawowych | Pominięcie uprawnionych odliczeń może zawyżyć podstawę podatku | Porównaj dane z dokumentami płatnika, ZUS i własną ewidencją |
| Ulgi od dochodu | Zmniejszają podstawę opodatkowania przed obliczeniem podatku | Przykłady: IKZE, kwalifikowane darowizny, ulga internetowa – z limitami i warunkami | Korzyść zależy od stawki, według której opodatkowana byłaby odliczana kwota | Sprawdź limity, dokumenty i to, czy dana ulga przysługuje przy Twoim źródle dochodu |
| Ulgi od podatku | Zmniejszają podatek już po jego obliczeniu | Przykład: ulga prorodzinna – wysokość zależy m.in. od liczby dzieci i okresu uprawnienia | Mogą obniżyć końcową należność, ale obowiązują szczegółowe warunki | Sprawdź limity dochodów, liczbę miesięcy i możliwość podziału ulgi między rodziców |
| Ulga na jedno dziecko – przykład | Wartość wskazana w materiale źródłowym | 92,67 zł miesięcznie; 1 112,04 zł za 12 miesięcy | Przy jednym dziecku mogą obowiązywać limity dochodów; konieczna weryfikacja warunków | Sprawdź aktualne przepisy, limit dochodu i okres przysługiwania ulgi |
| Ulga na dwoje dzieci – przykład | 92,67 zł miesięcznie na każde dziecko | 2 × 92,67 zł × 12 = 2 224,08 zł rocznie | Może obniżyć podatek do wysokości przysługującej ulgi, z uwzględnieniem zasad jej rozliczenia | Ustal proporcję podziału ulgi między uprawnionych rodziców |
| Ulga na troje dzieci – przykład | 92,67 zł miesięcznie na pierwsze i drugie dziecko; 166,67 zł na trzecie | 1 112,04 zł + 1 112,04 zł + 2 000,04 zł = 4 224,12 zł za 12 miesięcy | Kwota zależy od liczby miesięcy i spełnienia warunków | Zweryfikuj dane dzieci oraz okres sprawowania opieki |
| Wspólne rozliczenie małżonków | Podatek oblicza się od połowy łącznych dochodów, a następnie mnoży przez 2 | Podatek = 2 × podatek od (dochód małżonków łącznie ÷ 2) | Może obniżyć podatek, gdy dochody małżonków są nierówne, szczególnie gdy jeden dochód przekracza 120 000 zł, a drugi jest niski lub zerowy | Porównaj podatek liczony osobno i wspólnie; sprawdź warunki formalne oraz formy opodatkowania |
| Wspólna kwota wolna – dwoje małżonków | Przy spełnieniu warunków każde z małżonków rozliczane według skali korzysta z własnej kwoty wolnej | 30 000 zł × 2 = do 60 000 zł dochodu bez podatku w odpowiednim układzie dochodów | Nie oznacza automatycznego odliczenia 60 000 zł od podatku; znaczenie ma sposób obliczenia wspólnego PIT | Sprawdź, czy wspólne rozliczenie jest dostępne i korzystniejsze po uwzględnieniu ulg |
| Przykład wspólny: 180 000 zł i 0 zł dochodu | Uproszczone porównanie bez ulg i innych odliczeń | Osobno: 20 400 zł + 0 zł; wspólnie: 2 × podatek od 90 000 zł = 14 400 zł | Potencjalna różnica: 6 000 zł na korzyść wspólnego rozliczenia w tym uproszczonym przykładzie | Przed decyzją uwzględnij rzeczywiste dochody, odliczenia i spełnienie warunków |
| Przykład wspólny: 150 000 zł i 30 000 zł dochodu | Łączny dochód 180 000 zł; połowa wynosi 90 000 zł | Wspólnie: 2 × 7 200 zł = 14 400 zł; osobno: 20 400 zł + 0 zł = 20 400 zł | Uproszczona różnica wynosi 6 000 zł przed ulgami i innymi odliczeniami | Porównaj wariant wspólny z osobnym, korzystając z rzeczywistych podstaw opodatkowania |
| Różne źródła dochodu | Dochody opodatkowane skalą mogą wpływać na łączną podstawę i próg | Przykładowo: etat + zlecenie + działalność na skali | Osobne zaliczki od kilku płatników mogą nie uwzględniać pełnej sytuacji rocznej, co zwiększa ryzyko dopłaty | Sumuj dochody i pobrane zaliczki z PIT-11, działalności oraz innych informacji |
| Wielu płatników a kwota zmniejszająca | Łączne pomniejszenie zaliczek należy dopasować do liczby płatników | Maksymalnie 300 zł miesięcznie łącznie, zgodnie z zastosowanym podziałem | Zastosowanie pełnych 300 zł u kilku płatników może prowadzić do zbyt niskich zaliczek i dopłaty | Przekaż płatnikom właściwe oświadczenia i kontroluj sumę pomniejszeń |
| Przedsiębiorca na skali | Zaliczki oblicza samodzielnie miesięcznie albo kwartalnie, zgodnie z uprawnieniem | Obliczenie narastająco z uwzględnieniem dochodu, kosztów i należnych odliczeń | Nieregularne przychody lub szybki wzrost dochodu mogą spowodować niedopłatę zaliczek | Aktualizuj prognozę dochodu co miesiąc lub kwartał i odkładaj środki na podatek |
| Formy opodatkowania a kwota wolna | Kwota wolna 30 000 zł jest związana z rozliczeniem według skali podatkowej | Skala: 12% i 32%; podatek liniowy: zasadniczo bez kwoty wolnej; ryczałt: podatek od przychodu według właściwej stawki | Nie zakładaj, że kwota wolna przysługuje przy każdej formie opodatkowania | Sprawdź formę opodatkowania każdego źródła dochodu przed planowaniem zaliczek |
| Kontrola nadpłaty lub dopłaty | Porównanie rocznego podatku należnego z sumą wpłaconych zaliczek | Nadpłata = zaliczki wpłacone − podatek należny; dopłata = podatek należny − zaliczki wpłacone | Wynik zależy także od ulg, odliczeń i rozliczenia wspólnego | Przed końcem roku zrób prognozę na podstawie dochodu, zaliczek i przewidywanych ulg |
| Najczęstsze źródła nadpłaty | Za wysokie zaliczki, brak PIT-2, nieregularne wynagrodzenie lub nieuwzględnione ulgi | Potencjalnie do 3 600 zł rocznie z tytułu niewykorzystanego pomniejszenia zaliczek przy jednym płatniku | Nadpłata jest zwracana po rozliczeniu, ale oznacza niższe wypłaty netto w trakcie roku | Dostosuj PIT-2 do swojej sytuacji i sprawdzaj miesięczne paski wynagrodzeń |
| Najczęstsze źródła dopłaty | Przekroczenie progu, kilka źródeł dochodu, podwójne pomniejszenie zaliczek lub nieuwzględnione dochody | 32% od nadwyżki ponad 120 000 zł podstawy opodatkowania według skali | Zaliczki pobierane osobno przez płatników mogą być niższe niż podatek od łącznego dochodu | Monitoruj dochód narastająco i nie traktuj zaliczek z pojedynczego źródła jako ostatecznego podatku |
| Uproszczenie obliczeń | Kwoty w przykładach nie uwzględniają wszystkich składek, ulg, zwolnień ani szczególnych zasad | Podatek końcowy może różnić się od podanych wartości | Przykłady służą do pokazania mechanizmu skali, a nie do wyliczenia indywidualnego PIT | Do rozliczenia użyj danych z dokumentów i sprawdź aktualne warunki każdej ulgi |
Zaliczki i PIT-2: jak uniknąć nadpłaty w trakcie roku
Zaliczki na PIT pobierane w trakcie roku przypominają comiesięczne prognozy podatku z zeznania rocznego. Jeśli płatnik nie uwzględnia przysługującej mi kwoty zmniejszającej podatek, mogę otrzymać zwrot po rozliczeniu, ale przez wiele miesięcy oddaję państwu więcej, niż muszę. Z kolei zbyt szerokie zastosowanie ulgi może skończyć się dopłatą. Dlatego regularnie sprawdzam PIT-2, źródła dochodu i wysokość zaliczek.
Przy rozliczeniu według skali podatkowej kwota wolna wynosi 30 000 zł, a kwota zmniejszająca podatek — 3 600 zł rocznie, czyli 300 zł miesięcznie. Skoro już się tu znalazłeś to sprawdź kwotę zasiłku pielęgnacyjnego w 2026 roku. Skala obejmuje stawki 12% i 32%; wyższa stawka dotyczy nadwyżki ponad próg 120 000 zł dochodu, a nie całej zarobionej kwoty. Zasady te dotyczą między innymi osób zatrudnionych na etacie, zleceniobiorców i przedsiębiorców rozliczających się na zasadach ogólnych. Ryczałt oraz podatek liniowy działają inaczej, dlatego nie należy automatycznie stosować do nich reguł skali.
PIT-2 obejmuje oświadczenia i wnioski, które przekazuję płatnikowi, aby prawidłowo obliczał moje zaliczki. Najczęściej wnioskuję o pomniejszanie miesięcznej zaliczki o kwotę zmniejszającą podatek. Mogę podzielić 300 zł między maksymalnie trzech płatników: wskazać całą kwotę u jednego, po 150 zł u dwóch albo po 100 zł u trzech. Wybieram podział dopasowany do dochodów i liczby płatników.
Rozdziel pomniejszenie między płatników i uniknij podatkowej niespodzianki
Przede wszystkim łączna miesięczna kwota pomniejszenia nie powinna przekraczać 300 zł. Jeśli pracuję u jednego pracodawcy i nie mam innych płatników stosujących ulgę, mogę złożyć PIT-2 właśnie tam. Gdy otrzymuję wynagrodzenie od kilku firm, pobieram emeryturę lub rentę albo mam inne opodatkowane wypłaty, sprawdzam, kto uwzględnia moje oświadczenie i w jakiej części. Dzięki temu kilku płatników nie obniży zaliczek tak, jakby każdy miał zastosować całą kwotę.
Przykładowo, przy dwóch umowach u dwóch płatników mogę rozdzielić pomniejszenie po równo, tak aby każdy obniżał zaliczkę o 150 zł miesięcznie. Przy trzech płatnikach mogę wskazać po 100 zł na każdego. Jeśli w ciągu roku zmieni się moja sytuacja — na przykład zakończę jedną pracę, rozpocznę kolejną albo zacznę pobierać emeryturę — aktualizuję oświadczenie. PIT-2 mogę też zmienić lub wycofać, gdy zmienią się moje okoliczności.
Niska zaliczka nie musi oznaczać błędu, a wysoka — nadpłaty. Płatnik oblicza ją na podstawie przekazanych danych, rodzaju umowy, kosztów uzyskania przychodu i złożonych oświadczeń. Roczny wynik zależy także od łącznego dochodu, składek, ulg i odliczeń. Dlatego porównuję pasek wynagrodzenia ze złożonymi informacjami, a nie tylko z kwotą wypłaty na konto. Jeśli mam kilka źródeł dochodu, uwzględniam je łącznie, ponieważ każdy płatnik zwykle zna tylko wypłacane przez siebie kwoty.
Warto również obserwować próg 120 000 zł dochodu. Po jego przekroczeniu stawka 32% obejmuje nadwyżkę, dlatego zaliczki pobierane przez kilku płatników mogą nie pokryć całego rocznego podatku. Każdy z nich zna zwykle tylko wypłacane przez siebie wynagrodzenie i może nie wiedzieć, że moje łączne dochody przekroczyły próg. Gdy zbliżam się do tej granicy, sprawdzam prognozę rocznych dochodów i rozważam dobrowolne podwyższenie zaliczek, aby ograniczyć ryzyko dużej dopłaty.
Aby uniknąć nadmiernych wpłat, zestawiam miesięczne dochody od każdego płatnika, sprawdzam, gdzie złożyłam PIT-2, i upewniam się, że suma pomniejszeń nie przekracza 300 zł. Następnie kontroluję koszty uzyskania przychodu, które wpływają na dochód, od którego oblicza się PIT, oraz sprawdzam przysługujące mi ulgi i odliczenia. Przy skali podatkowej kwota wolna i kwota zmniejszająca działają w rozliczeniu rocznym, a właściwie rozłożone zaliczki pozwalają korzystać z ich efektu na bieżąco.
Nadpłata w zeznaniu rocznym zwykle oznacza, że w ciągu roku pobrano więcej zaliczek, niż wyniósł podatek po uwzględnieniu wszystkich dochodów i ulg. Odwiedź ten artykuł i poczytaj więcej. Zwrot jest korzystny, ale może też oznaczać, że część pieniędzy czekała na rozliczenie. Dopłata może natomiast wynikać z kilku źródeł dochodu, przekroczenia progu albo zbyt wysokiego łącznego pomniejszenia u płatników. Dlatego co kilka miesięcy sprawdzam swoje dane i w razie potrzeby koryguję PIT-2, zamiast odkładać wszystkie formalności do końca roku.
Dochód, koszty i ulgi: co wpływa na końcową kwotę podatku
Na końcową kwotę PIT wpływają przychody, koszty, forma opodatkowania, progi podatkowe oraz dostępne ulgi i odliczenia. Dlatego przy szacowaniu podatku warto uwzględnić następujące elementy:
- Przychód i dochód – przychód oznacza otrzymaną kwotę, natomiast dochód powstaje po odjęciu kosztów uzyskania przychodu oraz, w odpowiednich przypadkach, zapłaconych składek społecznych. Podstawę opodatkowania ustala się na podstawie dochodu, dlatego pomylenie tych pojęć może prowadzić do błędnego obliczenia podatku.
- Forma opodatkowania i źródło przychodu – zasady zależą od źródła dochodu, np. etatu, umowy zlecenia, emerytury, najmu lub działalności gospodarczej. Przy skali podatkowej obowiązują stawki 12% i 32%, przy czym wyższa stawka obejmuje tylko nadwyżkę ponad próg 120 000 zł. Kwota wolna 30 000 zł i kwota zmniejszająca podatek 3 600 zł dotyczą rozliczeń według skali; ryczałt i podatek liniowy nie zapewniają ich na takich samych zasadach.
- Koszty uzyskania przychodu – podstawę opodatkowania pomniejszają udokumentowane wydatki związane z uzyskaniem przychodu lub koszty określone przepisami. Jeśli prawidłowo je uwzględnisz, możesz obniżyć dochód, a w konsekwencji także podatek i zaliczki.
- Kwota wolna i zaliczki – przy skali pierwsze 30 000 zł dochodu nie podlega opodatkowaniu, co odpowiada rocznej kwocie zmniejszającej podatek w wysokości 3 600 zł. Możesz uwzględniać ją w bieżących zaliczkach, m.in. na podstawie oświadczenia PIT-2. Jeśli masz kilku płatników, kontroluj podział tej kwoty, aby nie zastosowali jej w nadmiernej wysokości.
- Ulgi i odliczenia – odliczenia od dochodu, takie jak kwalifikowane darowizny, wpłaty na IKZE czy ulga internetowa, zmniejszają podstawę opodatkowania. Z kolei ulgi odliczane od podatku, np. ulga na dzieci, obniżają wyliczoną już należność. Możesz też skorzystać z innych preferencji, m.in. ulgi rehabilitacyjnej i ulg dla określonych grup podatników, jeśli spełniasz warunki ustawowe.
- Wspólne rozliczenie małżonków – gdy małżonkowie spełniają wymagane warunki, wspólne rozliczenie może pomóc wykorzystać kwotę wolną każdego z nich i ograniczyć skutki wejścia w wyższy próg, zwłaszcza gdy ich dochody znacznie się różnią. Możliwość wyboru tej preferencji zależy m.in. od formy opodatkowania dochodów.
- Dochody zagraniczne i wybór formy dla firmy – dochody z zagranicy rozliczaj zgodnie z właściwą umową o unikaniu podwójnego opodatkowania. W zależności od sytuacji zastosujesz wyłączenie z progresją albo proporcjonalne odliczenie, a niekiedy także ulgę abolicyjną. Przedsiębiorco, porównaj skalę, podatek liniowy i ryczałt, uwzględniając koszty, dostępne ulgi oraz składkę zdrowotną.
Wspólne rozliczenie małżonków: kiedy zwiększa korzyść z kwoty wolnej
Wspólne rozliczenie małżonków najbardziej pomaga, gdy nasze dochody mocno się różnią: ja zarabiam wyraźnie więcej, a mój mąż osiąga niski dochód albo nie zarabia wcale. Przy rozliczeniu według skali dzielimy łączny dochód na pół, obliczamy podatek od tej części, a następnie mnożymy wynik przez dwa. Dzięki temu część dochodu osoby lepiej zarabiającej może podlegać stawce 12% zamiast 32%. Ponadto niewykorzystana przez drugą osobę kwota wolna może zmniejszyć łączny podatek.
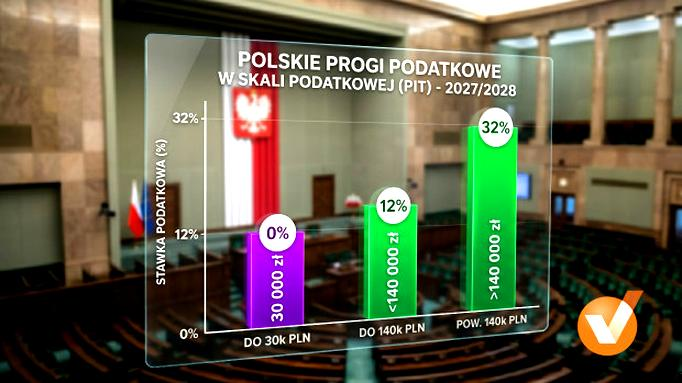
Kwota wolna przy rozliczeniu według skali wynosi 30 000 zł na osobę, więc para może uwzględnić łącznie 60 000 zł dochodu objętego kwotą wolną. Nie oznacza to jednak stałego dodatku ani zwrotu w określonej wysokości: korzyść zależy od dochodów, kosztów, odliczeń i zaliczek zapłaconych w ciągu roku. Kwota zmniejszająca podatek wynosi 3 600 zł rocznie na osobę, ponieważ 30 000 zł pomnożone przez stawkę 12% daje właśnie 3 600 zł.
Mechanizm najlepiej pokazuje przykład. Załóżmy, że mój dochód wynosi 160 000 zł, a męża 20 000 zł. Nasz łączny dochód to 180 000 zł, zatem połowa wynosi 90 000 zł. Przy wspólnym rozliczeniu obliczamy podatek od 90 000 zł i mnożymy go przez dwa: 12% tej kwoty, pomniejszone o 3 600 zł, daje 7 200 zł, czyli 14 400 zł po podwojeniu. Przy osobnych zeznaniach mój podatek wyniósłby 25 600 zł, a podatek męża 0 zł. W tym uproszczonym przykładzie oszczędność wynosi 11 200 zł przed uwzględnieniem ulg i innych odliczeń.
Duża różnica w zarobkach może wyraźnie obniżyć podatek
Wspólne rozliczenie może się opłacać także wtedy, gdy łączny dochód małżonków przekracza próg 120 000 zł, ale jedno z nas zarabia znacznie mniej. Jeśli połowa wspólnego dochodu nie przekracza tego progu, większa część dochodu podlega stawce 12%. Stawka 32% obejmuje wtedy tylko tę część, która po podzieleniu na pół przekracza próg, a nie automatycznie cały dochód jednego z małżonków.
Z kolei przy podobnych zarobkach, gdy oboje rozliczamy się według skali i mieszczymy w pierwszym progu, wspólny PIT często niewiele zmienia. Każde z nas wykorzystuje wtedy własną kwotę wolną, a wspólne rozliczenie nie daje trzeciej. Największą korzyść przynosi więc duża różnica dochodów, zwłaszcza gdy jedna osoba przez część roku nie pracowała, przebywała na urlopie albo osiągała niewielkie przychody.
Aby skorzystać z preferencji, musimy spełnić ustawowe warunki dotyczące małżeństwa i wspólności majątkowej oraz złożyć właściwe zeznanie za dany rok. Wspólnie możemy rozliczyć dochody opodatkowane według skali, między innymi w PIT-37 i PIT-36. Samo prowadzenie firmy przez jednego z małżonków nie wyklucza preferencji, jeśli rozlicza on działalność na skali. Zwykle przeszkodę stanowią natomiast dochody opodatkowane podatkiem liniowym albo ryczałtem, dlatego przed wyborem sposobu rozliczenia warto sprawdzić zasady dotyczące konkretnych źródeł przychodu.
Przy obliczeniach biorę pod uwagę dochód, a nie sam przychód: odejmuję od niego koszty uzyskania, a w odpowiednich przypadkach także składki społeczne. Skoro o tym mowa, sprawdź, kiedy dochód małżonka wpływa na 500 plus dla seniora. Na wynik wpływają również ulgi i odliczenia, na przykład ulga na dzieci, darowizny czy wpłaty na IKZE. Kwota wolna działa w ramach skali podatkowej, więc nie przynosi takiej samej korzyści osobom rozliczającym działalność ryczałtem lub podatkiem liniowym. Ponadto zaliczki pobierane w trakcie roku mogą nie uwzględniać pełnej korzyści ze wspólnego PIT-u, dlatego po rozliczeniu możemy otrzymać zwrot nadpłaty albo zapłacić mniejszą dopłatę.
Przed wysłaniem zeznania porównuję dwa warianty: osobne i wspólne rozliczenie. Zestawiam dochody obojga małżonków, a następnie sprawdzam progi, koszty, ulgi i wysokość zaliczek. Taka symulacja pozwala ustalić, czy największą oszczędność daje wykorzystanie dwóch kwot wolnych, objęcie mniejszej części dochodu stawką 32%, czy połączenie obu efektów. Wspólny PIT nie zawsze obniża podatek, jednak przy mocno nierównych dochodach może zwiększyć korzyść z kwoty wolnej.
Wskazówka: przed wysłaniem PIT-u porównaj rozliczenie wspólne i osobne — zaliczki pobierane w ciągu roku mogły nie uwzględniać korzyści ze wspólnego rozliczenia, więc w zeznaniu może wyjść nadpłata.
Źródła:
- https://solidnaksiegowa.com/kwota-wolna-od-podatku/
- https://fakturownia.pl/article/ile-podatku-dochodowego-zaplacimy-w-2025-roku
- https://taxeo.pl/blog/sklala-podatkowa/