Przedawnienie długu może sprawić, że po upływie określonego czasu wierzyciel nie będzie mógł skutecznie dochodzić zapłaty przed sądem. Nie oznacza to jednak automatycznego umorzenia zobowiązania, a ustalenie właściwego terminu zależy między innymi od rodzaju długu i podejmowanych działań. W artykule wyjaśniam, jak sprawdzić, czy roszczenie jest przedawnione, jakie zdarzenia mogą przerwać bieg przedawnienia i co zrobić, gdy wierzyciel domaga się zapłaty.
- Termin przedawnienia licz od dnia wymagalności i ustal rodzaj długu.
- Podstawowe terminy to zwykle 6 lat, a dla wielu roszczeń okresowych i firmowych — 3 lata.
- Pozew, egzekucja lub uznanie długu mogą przerwać bieg terminu; samo wezwanie zwykle go nie przerywa.
- Zbierz umowy, faktury i pisma sądowe lub komornicze, by odtworzyć historię sprawy.
- Przed wpłatą, ugodą lub uznaniem długu sprawdź ich możliwe skutki prawne.
- Przedawnienie nie umarza długu ani samo nie usuwa wpisu z KRD lub BIG.
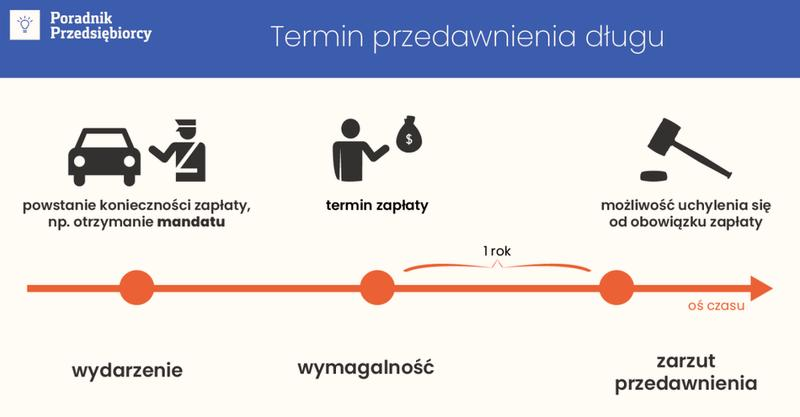
Termin przedawnienia licz od dnia wymagalności, czyli od dnia, w którym należało zapłacić — niekoniecznie od daty wystawienia faktury. Sprawdź też rodzaj długu i historię sprawy: samo wezwanie do zapłaty zwykle nie przerywa biegu terminu, ale pozew, niektóre czynności egzekucyjne lub uznanie roszczenia mogą wpłynąć na jego obliczenie. Podstawowy termin dla roszczeń majątkowych wynosi 6 lat, a dla świadczeń okresowych i większości roszczeń związanych z działalnością gospodarczą — 3 lata. Jeśli termin wynosi co najmniej 2 lata, przedawnienie zasadniczo następuje 31 grudnia.
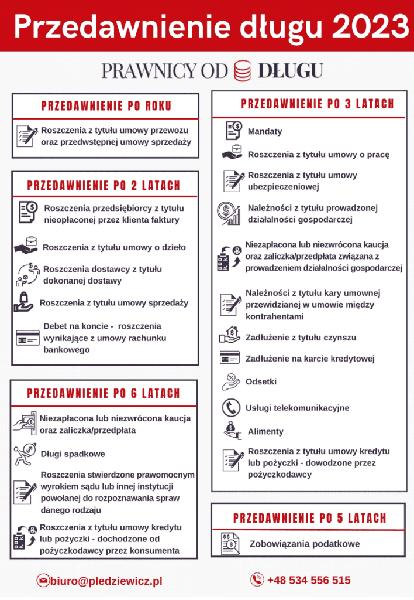
Wiele zobowiązań przedawnia się po 3 latach: należą do nich kredyty i pożyczki bankowe, czynsz, rachunki telefoniczne oraz alimenty. Każda rata lub faktura może jednak mieć osobny termin. Z kolei długi podatkowe i składki ZUS co do zasady przedawniają się po 5 latach, liczonych od końca roku, w którym upłynął termin płatności. Opłata za przejazd bez biletu zwykle przedawnia się po roku, a debet na koncie — po 2 latach. Przy fakturach firmowych termin zależy od umowy: sprzedaż towaru przedawnia się po 2 latach, roboty budowlane zazwyczaj po 3, a krajowy przewóz objęty Prawem przewozowym zasadniczo po roku.
Wyrok, egzekucja i spadek mogą zmienić bieg długu
Jeśli wierzyciel uzyskał prawomocny wyrok lub nakaz zapłaty, roszczenie co do zasady przedawnia się po 6 latach. W starszych sprawach uwzględnij jednak zmianę przepisów z 9 lipca 2018 r. oraz przebieg egzekucji. Postępowanie sądowe lub egzekucyjne może przerwać bieg terminu, natomiast reklamacja dotycząca opłaty przewozowej może go zawiesić. Po zawieszeniu termin biegnie dalej, a po przerwaniu zasadniczo zaczyna się na nowo po zakończeniu postępowania. Śmierć dłużnika nie zeruje licznika: długi przechodzą na spadkobierców, a ich terminy zależą od pierwotnego zobowiązania.
Zbierz umowę, faktury, wezwania, korespondencję, orzeczenia i pisma komornicze, a następnie uporządkuj daty. Przedawnienie nie usuwa długu, lecz może ograniczyć możliwość jego przymusowego dochodzenia. Skoro już dotykamy tego tematu to sprawdź, jak rośnie polski dług publiczny. W sprawie przeciwko konsumentowi sąd co do zasady uwzględnia przedawnienie z urzędu; w innych przypadkach może być konieczne podniesienie odpowiedniego zarzutu. Wpis w rejestrze informacji gospodarczej nie znika automatycznie, a ugoda lub wpłata mogą wywołać skutki prawne. Dlatego przed podjęciem takiego kroku sprawdź dokumenty i oceń sytuację.
Jak ustalić, czy dług jest przedawniony
Aby sprawdzić przedawnienie, ustal termin wymagalności i rodzaj roszczenia, odtwórz historię sprawy oraz zweryfikuj, czy podjęte działania przerwały albo zawiesiły bieg terminu. Następnie przygotuj dokumenty i — jeśli to konieczne — podnieś zarzut przedawnienia.
- Ustal, kiedy roszczenie stało się wymagalne. Sprawdź umowę, fakturę, wezwanie do zapłaty lub wypowiedzenie. Zwykle liczy się termin płatności, nie data wystawienia faktury. Przy wypowiedzianym kredycie może to być dzień po upływie okresu wypowiedzenia.
- Określ rodzaj długu i właściwy termin. Roszczenia związane z działalnością gospodarczą oraz świadczenia okresowe, takie jak czynsz i rachunki, przedawniają się zwykle po 3 latach; termin ogólny wynosi 6 lat. Kredyty bankowe przedawniają się zazwyczaj po 3 latach, a roszczenia stwierdzone prawomocnym orzeczeniem — co do zasady po 6 latach. Przepisy szczególne przewidują m.in. rok dla opłaty za przejazd bez biletu oraz 5 lat dla podatków i składek ZUS, liczonych według odrębnych zasad. Przy terminie wynoszącym co najmniej 2 lata jego koniec przypada zwykle 31 grudnia.
- Odtwórz historię sprawy i sprawdź, czy bieg terminu uległ zmianie. Przejrzyj korespondencję, ugody, potwierdzenia wpłat oraz dokumenty sądowe i komornicze. Pozew, określone czynności egzekucyjne lub uznanie roszczenia mogą przerwać bieg przedawnienia, po czym termin zaczyna biec na nowo. Z kolei mediacja lub postępowanie reklamacyjne mogą w niektórych sprawach zawiesić jego bieg. Samo wezwanie windykacyjne ani sprzedaż długu zwykle nie rozpoczynają terminu od nowa.
- Sprawdź, czy wierzyciel uzyskał orzeczenie lub wszczął egzekucję. Jeśli sprawa trafiła do sądu, ustal datę prawomocności wyroku lub nakazu zapłaty, sposób doręczenia i późniejsze czynności komornika. Zanotuj osobno daty rozpoczęcia i zakończenia egzekucji — sama informacja, że komornik prowadził sprawę, nie wystarcza do obliczeń. W starszych sprawach uwzględnij przepisy przejściowe związane ze zmianą terminu z 10 na 6 lat.
- Zbierz dokumenty i zachowaj ostrożność w kontakcie z wierzycielem. Przygotuj umowy, faktury, wezwania, orzeczenia i pisma od komornika. Zanim podpiszesz ugodę, poprosisz o raty lub wpłacisz część należności, sprawdź skutki prawne — wierzyciel może uznać takie działania za potwierdzenie roszczenia. Jeśli prosisz o informacje, nie potwierdzaj istnienia ani wysokości długu.
- Podnieś zarzut przedawnienia we właściwym postępowaniu. W sprawach przeciwko konsumentom sąd co do zasady uwzględnia przedawnienie z urzędu; w pozostałych przypadkach trzeba wyraźnie się na nie powołać. Po otrzymaniu nakazu zapłaty dotrzymaj terminu na sprzeciw lub zarzuty wskazanego w pouczeniu. Jeśli egzekucja już trwa, niezwłocznie sprawdź dostępne środki prawne. Przedawnienie nie usuwa długu automatycznie, a wpis w rejestrze informacji gospodarczej nie znika tylko dlatego, że upłynął termin.
| Co sprawdzić | Termin / skutek |
|---|---|
| Uznanie długu, np. ugoda lub częściowa wpłata | Może przerwać bieg; termin biegnie od nowa |
| Pozew lub wniosek egzekucyjny | Może przerwać bieg; nowy termin po zakończeniu postępowania |
| Roszczenie z prawomocnego orzeczenia | Zasadniczo 6 lat; sprawdź daty i wcześniejsze przepisy |
| Egzekucja komornicza | Sprawdź tytuł, datę wszczęcia i zakończenia oraz przerwy biegu |
| Wpis w KRD / BIG | Przedawnienie nie usuwa go automatycznie; sprawdź raport i podstawę wpisu |
Co przerywa bieg przedawnienia i kiedy termin zaczyna się od nowa
Bieg przedawnienia przerywa przede wszystkim czynność podjęta bezpośrednio w celu ustalenia, dochodzenia, zabezpieczenia lub egzekucji roszczenia. Należą do nich wniesienie pozwu, wszczęcie egzekucji i złożenie wniosku o nadanie klauzuli wykonalności. Termin przerywa także uznanie długu przez dłużnika, na przykład w ugodzie lub przez częściową spłatę. Nie przerywają go natomiast co do zasady telefon windykatora, zwykłe wezwanie do zapłaty ani sprzedaż długu innej firmie.
Po przerwaniu dotychczasowy czas przestaje się liczyć, a termin biegnie od początku. Jeśli sprawa trafi do sądu lub egzekucji, nowy bieg rozpoczyna się co do zasady dopiero po zakończeniu postępowania. Roszczenia banku związane z działalnością gospodarczą zwykle przedawniają się po 3 latach, a roszczenia potwierdzone prawomocnym orzeczeniem — po 6 latach. Przy terminach wynoszących co najmniej 2 lata przedawnienie przypada zasadniczo na ostatni dzień roku kalendarzowego.
Jedna pomyłka może sprawić, że dług przedawni się później
Przerwanie różni się od zawieszenia biegu przedawnienia: po przerwaniu termin zaczyna się od nowa, a po zawieszeniu biegnie dalej z uwzględnieniem czasu, który upłynął wcześniej. Zawieszenie może nastąpić na przykład podczas mediacji. W sprawach przewozowych reklamacja lub wezwanie do zapłaty może zawiesić roczny termin, ale nie rozpoczyna automatycznie nowego, pełnego roku. Skoro już tu wpadłeś to Sprawdź, jak skutecznie sprzeciwić się nakazowi zapłaty.
Aby sprawdzić, czy roszczenie się przedawniło, ustal datę jego wymagalności i rodzaj długu, a następnie przejrzyj pisma oraz historię postępowań. Śmierć dłużnika ani cesja wierzytelności same w sobie nie rozpoczynają terminu od nowa. Przedawniony dług nie znika, lecz jego przymusowe dochodzenie podlega ograniczeniom. W sprawie przeciwko konsumentowi sąd co do zasady uwzględnia przedawnienie z urzędu; w pozostałych przypadkach może być konieczne wyraźne powołanie się na nie. Zanim podpiszesz ugodę lub dokonasz wpłaty, dokładnie sprawdź dokumenty.
Wskazówka: zachowaj koperty, potwierdzenia nadania i pisma z sądu lub od komornika — ustalenie dokładnej daty wszczęcia i zakończenia postępowania może przesądzić o tym, czy termin przedawnienia zaczął biec od nowa.
Jak sprawdzić, czy dług u komornika można jeszcze egzekwować
Oceń, czy wierzyciel może nadal dochodzić długu w egzekucji komorniczej: ustal rodzaj i wymagalność roszczenia, sprawdź orzeczenia sądu oraz historię egzekucji, a następnie zweryfikuj przedawnienie.
- Ustal rodzaj długu i datę wymagalności. Sprawdź umowę, faktury, wezwania do zapłaty lub harmonogram spłat. Termin przedawnienia liczy się zasadniczo od dnia, w którym wierzyciel mógł zażądać zapłaty, nie zawsze od powstania zobowiązania. Przy kredycie znaczenie może mieć koniec okresu wypowiedzenia umowy.
- Sprawdź termin przedawnienia. Zasadniczo wynosi 6 lat, a dla świadczeń okresowych i większości roszczeń związanych z działalnością gospodarczą — 3 lata. Przepisy szczególne przewidują inne terminy, np. rok za przejazd bez ważnego biletu, 5 lat dla wielu zobowiązań podatkowych i składek ZUS oraz 2 lata dla niektórych roszczeń ze sprzedaży towarów. Roszczenie potwierdzone prawomocnym orzeczeniem sądu przedawnia się co do zasady po 6 latach. Jeśli termin wynosi co najmniej 2 lata, jego koniec przypada zwykle na ostatni dzień roku kalendarzowego.
- Odszukaj wyrok lub nakaz zapłaty. Jeśli wierzyciel uzyskał tytuł wykonawczy, sprawdź datę prawomocności orzeczenia, klauzulę wykonalności, sposób doręczenia i ewentualne przepisy przejściowe. Po wydaniu orzeczenia może obowiązywać inny termin niż dla pierwotnego długu, a odsetki mogą przedawniać się osobno.
- Prześledź sprawy sądowe i egzekucyjne. Pozew lub wniosek egzekucyjny mogą przerwać bieg przedawnienia; po zakończeniu postępowania termin może zacząć biec na nowo. Zbierz pisma sądu i komornika, w tym postanowienia o zakończeniu lub umorzeniu egzekucji. Samo wezwanie do zapłaty ani telefon windykatora co do zasady nie przerywają przedawnienia.
- Sprawdź, czy uznałeś dług. Częściowa wpłata, ugoda, prośba o raty lub inne potwierdzenie roszczenia mogą wpłynąć na bieg przedawnienia. Skutki zależą od okoliczności, dlatego przed zapłatą, podpisaniem dokumentu lub kontaktem z wierzycielem przeanalizuj dokumenty i ostrożnie formułuj oświadczenia.
- Ustal status egzekucji i obecnego wierzyciela. Sprawdź, czy postępowanie nadal trwa, czy komornik je umorzył oraz kto dochodzi należności. Sprzedaż długu firmie windykacyjnej sama w sobie nie rozpoczyna przedawnienia od nowa. Raport biura informacji gospodarczej może ujawnić wpisy, ale nie przesądza, że dług nadal można egzekwować.
- Jeśli termin mógł upłynąć, rozważ dalsze kroki. Przedawnienie nie wygasza długu, ale może ograniczyć możliwość jego przymusowego dochodzenia. Zależnie od etapu sprawy możesz podnieść zarzut przedawnienia w sądzie lub rozważyć wniosek o umorzenie egzekucji. W sprawach konsumenckich sąd co do zasady uwzględnia przedawnienie z urzędu, jednak nadal pilnuj pism i terminów oraz zachowaj dokumenty potwierdzające przebieg sprawy.
Czy przedawniony dług nadal widnieje w KRD i BIG
Przedawnienie nie wygasza długu, więc wpis może nadal widnieć w KRD lub innym BIG. Upływ terminu ogranicza możliwość przymusowego dochodzenia roszczenia, ale sam nie usuwa informacji z rejestru. Termin zależy od rodzaju długu: roszczenia związane z działalnością gospodarczą i świadczenia okresowe przedawniają się zwykle po 3 latach, a pozostałe — co do zasady — po 6 latach. Jeśli termin wynosi co najmniej 2 lata, zazwyczaj upływa z końcem roku kalendarzowego.
Wpis może utrudnić uzyskanie kredytu, zakup na raty, zawarcie umowy abonamentowej lub skorzystanie z leasingu. Wierzyciel może przekazać dane do BIG po spełnieniu wymogów ustawowych, w tym dotyczących wysokości i wieku zaległości oraz uprzedniego powiadomienia dłużnika. Sprzedaż długu firmie windykacyjnej ani zwykły telefon z przypomnieniem o płatności nie rozpoczynają przedawnienia od nowa. Bieg terminu mogą natomiast zmienić m.in. czynności sądowe, egzekucja, mediacja lub uznanie długu.
Przed wpłatą lub ugodą sprawdź daty i dokumenty
Najpierw pobierz raport o sobie z KRD lub innego BIG, a następnie porównaj go z umową, fakturami, terminami płatności i korespondencją od wierzyciela. Jeśli masz czas i chęci, sprawdź kwotę becikowego i warunki jego otrzymania. Ustal, kiedy roszczenie stało się wymagalne oraz czy bieg przedawnienia został przerwany lub zawieszony. Zanim odpowiesz wierzycielowi albo podpiszesz ugodę, uporządkuj dokumenty — częściowa wpłata lub potwierdzenie długu może wywołać istotne skutki prawne.
Jeśli wpis zawiera nieprawdziwe lub nieaktualne dane, poproś wierzyciela o ich poprawienie albo usunięcie, a w razie potrzeby złóż reklamację do BIG. Samo przedawnienie nie oznacza automatycznego wykreślenia wpisu, dlatego wskaż konkretną podstawę i dołącz dokumenty. Przed uznaniem długu lub zawarciem ugody sprawdź daty i status roszczenia.
Wskazówka: wpis w BIG nie znika automatycznie po przedawnieniu — jeśli dane są nieaktualne lub nieprawdziwe, złóż do wierzyciela wniosek o ich poprawienie albo usunięcie.
Źródła:
- https://www.lendi.pl/blog/jak-sprawdzic-przedawnienie-dlugu/
- https://krd.pl/blog/przedawnienie-dlugu-kiedy-nastepuje
- https://antywindyk.pl/przedawnienie-dlugu-co-warto-wiedziec-o-przedawnieniu-roszczen-bankowych-i-nie-tylko/
- https://pl.kruk.eu/klienci/poradnik/porady/przedawnienie-nie-sprawia-ze-dlug-znika
- https://www.komornikskora.pl/czy-dlug-u-komornika-sie-przedawnia/
- https://kaczmarski.pl/strefa-wiedzy/kiedy-przedawnia-sie-niezaplacona-faktura-terminy
- https://zachowek.biz.pl/po-ilu-latach-przedawniaja-sie-dlugi-spadkowe/
- https://www.ewindykacja24.pl/mandat-za-brak-biletu-a-przedawnienie-582-m.html
Najczęściej zadawane pytania (FAQ)
Od kiedy liczy się termin przedawnienia długu?Zasadniczo od dnia wymagalności roszczenia, czyli od dnia, w którym należało zapłacić. Nie zawsze jest to data wystawienia faktury — sprawdź termin płatności w umowie lub na dokumencie.
Jakie są najczęstsze terminy przedawnienia?Ogólny termin wynosi 6 lat, a dla świadczeń okresowych i większości roszczeń związanych z działalnością gospodarczą — 3 lata. Przepisy przewidują też terminy szczególne, np. rok dla opłaty za przejazd bez biletu oraz 5 lat dla wielu zobowiązań podatkowych i składek ZUS.
Czy wezwanie do zapłaty przerywa bieg przedawnienia?Zwykłe wezwanie do zapłaty, telefon windykatora ani sprzedaż długu co do zasady nie przerywają biegu terminu. Mogą go natomiast przerwać m.in. pozew, określone czynności egzekucyjne lub uznanie roszczenia przez dłużnika.
Czy przedawnienie oznacza, że dług zostaje umorzony?Nie, przedawnienie nie usuwa zobowiązania, ale może ograniczyć możliwość jego przymusowego dochodzenia. W sprawie przeciwko konsumentowi sąd co do zasady uwzględnia przedawnienie z urzędu, a w innych przypadkach może być konieczne podniesienie odpowiedniego zarzutu.
Co zrobić, gdy wierzyciel domaga się zapłaty przedawnionego długu?Sprawdź datę wymagalności, rodzaj długu oraz dokumenty dotyczące spraw sądowych, egzekucji, ugód i wpłat, ponieważ te okoliczności mogą zmienić bieg terminu. Przed podpisaniem ugody, uznaniem długu lub dokonaniem wpłaty oceń ich skutki prawne, a po otrzymaniu pisma z sądu pilnuj wskazanego terminu na odpowiedź.