Gdy nie płacę raty w terminie, wierzyciel zwykle najpierw dzwoni, wysyła SMS lub przypomnienie o zaległości. Nawet kilkudniowe opóźnienie może skłonić go do kontaktu, a im dłużej zwlekam, tym bardziej rośnie ryzyko odsetek za opóźnienie i kolejnych wezwań do zapłaty. Nie zakładam jednak, że każda opłata za monit jest zasadna — sprawdzam umowę i podstawę naliczenia każdej dodatkowej kwoty.
- Opóźnienia w spłacie mogą prowadzić do odsetek, wezwań do zapłaty, pogorszenia historii kredytowej, wypowiedzenia umowy, postępowania sądowego, a ostatecznie egzekucji komorniczej.
- Sprawdź umowę, historię wpłat i szczegółowe rozliczenie zadłużenia. Zweryfikuj podstawę naliczonych odsetek i opłat — nie każda dodatkowa kwota musi być zasadna.
- Skontaktuj się z wierzycielem jak najwcześniej i przedstaw realną propozycję spłaty. Raty, odroczenie lub restrukturyzacja mogą pomóc, ale przed podpisaniem porozumienia sprawdź jego warunki i całkowity koszt.
- Windykator może kontaktować się i negocjować, lecz nie ma uprawnień komornika do zajmowania majątku. Nie podpisuj ugody pod presją i przechowuj korespondencję oraz potwierdzenia wpłat.
- Cesja zmienia wierzyciela, ale sama w sobie nie zwiększa długu ani nie odbiera prawa do kwestionowania roszczenia. Przed dokonaniem wpłaty zweryfikuj dane nowego wierzyciela i wysokość należności.
- Nie ignoruj wypowiedzenia umowy ani pism sądowych. Pilnuj terminów wskazanych w korespondencji i skonsultuj dokumenty ze specjalistą, jeśli masz wątpliwości.
Jeśli zaległość nadal rośnie, wierzyciel może przekazać sprawę firmie windykacyjnej, wypowiedzieć umowę zgodnie z jej warunkami, a potem wystąpić do sądu o zapłatę. Gdy uzyska odpowiednie orzeczenie i klauzulę wykonalności, może skierować sprawę do komornika. Ten zaś, w granicach prawa, może zająć część wynagrodzenia, środki na rachunku lub określone składniki majątku. Nieterminowe płatności mogą ponadto utrudnić uzyskanie kolejnego finansowania, zwłaszcza jeśli informacja o zaległości trafi do odpowiedniego rejestru. Pamiętam przy tym, że windykator nie jest komornikiem i nie może samodzielnie zająć konta ani rzeczy.
Rozmowa i szybka reakcja mogą uchronić przed większymi problemami
Jeśli widzę, że nie zapłacę raty w terminie, jak najwcześniej kontaktuję się z wierzycielem i jasno opisuję swoją sytuację. Mogę poprosić o przesunięcie terminu, rozłożenie zaległości na raty lub inną ugodę. Przy poważniejszych problemach finansowych sprawdzam również możliwość restrukturyzacji zobowiązania. Zanim zaakceptuję warunki, proszę o ich pisemne potwierdzenie i sprawdzam, czy porozumienie nie zmienia wysokości długu ani nie wprowadza dodatkowych, niezrozumiałych kosztów. Jeśli interesuje cię ten temat to poznaj sposoby na spłatę długu w KRD.
Wezwania z sądu nie odkładam na później, ponieważ termin na reakcję może być krótki, a jego przeoczenie utrudnia obronę moich praw. Sprawdzam, kto dochodzi należności i na jakiej podstawie. Jeśli wierzytelność trafiła do nowego wierzyciela, sama zmiana podmiotu nie znosi zobowiązania, ale nie przesądza też, że żądana kwota jest prawidłowa. Wierzyciel może prowadzić rozmowy, wysyłać wezwania, negocjować spłatę, a w określonych przypadkach skierować sprawę do sądu. Ja z kolei mogę poprosić o szczegółowe rozliczenie i skonsultować dokumenty z prawnikiem.
Kredyt w windykacji – skutki i sposoby działania
Poniżej znajdziesz najważniejsze skutki opóźnień w spłacie kredytu oraz praktyczne wskazówki, jak uporządkować sytuację. Dowiesz się, jak skontaktować się z wierzycielem, sprawdzić koszty pożyczki i zareagować na cesję długu, pozew lub egzekucję.
- Ustal wysokość i podstawę zadłużenia. Zacznij od sprawdzenia umowy, harmonogramu spłat, historii wpłat i wezwań do zapłaty. Następnie oddziel zaległy kapitał od odsetek oraz dodatkowych opłat. Przy pożyczkach pozabankowych zweryfikuj, czy koszty pozaodsetkowe mieszczą się w ustawowych limitach, a usługi dodatkowe były dobrowolne i jasno opisane. Nie zakładaj, że każda naliczona kwota jest należna — w razie wątpliwości skonsultuj się z prawnikiem.
- Reaguj od razu na opóźnienie. Skontaktuj się z wierzycielem, zanim zaległość wzrośnie. Najpierw możesz otrzymać telefon lub SMS, a później wezwanie do zapłaty i naliczenie odsetek za opóźnienie. Przedstaw realną propozycję, na przykład spłatę w ratach lub odroczenie terminu, i zachowuj kopie korespondencji. Pamiętaj też, że koszty monitów i windykacji muszą mieć podstawę w umowie i przepisach.
- Nie ignoruj wypowiedzenia umowy. Jeśli zaległości są poważne lub powtarzają się, wierzyciel może wypowiedzieć umowę i zażądać spłaty całego zadłużenia. Sprawdź, czy wcześniej prawidłowo wezwał Cię do zapłaty, wyznaczył wymagany termin oraz — jeśli to konieczne — poinformował o możliwości restrukturyzacji. Po otrzymaniu wypowiedzenia szybko skontaktuj się z wierzycielem, a dokumenty rozważ skonsultować z prawnikiem.
- Traktuj windykację terenową spokojnie i rzeczowo. Windykator może próbować porozmawiać z Tobą w domu lub innym miejscu, jednak nie ma uprawnień komornika: nie może zająć majątku ani wejść do mieszkania bez Twojej zgody. Poproś o potwierdzenie tożsamości i umocowania, nie przekazuj gotówki bez pokwitowania oraz nie podpisuj ugody pod presją. Sama wizyta windykatora nie oznacza jeszcze sprawy w sądzie ani egzekucji.
- Sprawdź, czy zmienił się wierzyciel. Wierzyciel może przenieść wierzytelność na inny podmiot bez Twojej zgody, powinien jednak poinformować Cię, komu należy płacić. Zanim dokonasz wpłaty, sprawdź zawiadomienie i poproś o potwierdzenie, że nowy podmiot może dochodzić należności. Cesja nie powinna zwiększyć długu ani pozbawić Cię zarzutów, które przysługiwały wobec poprzedniego wierzyciela.
- Nie przegap pism z sądu. Wierzyciel lub nabywca długu może wystąpić o nakaz zapłaty, a po uzyskaniu tytułu wykonawczego skierować sprawę do komornika. Dlatego odbieraj korespondencję i pilnuj terminu na sprzeciw lub inny środek zaskarżenia. Często wynosi on 14 dni, ale sprawdź pouczenie dołączone do konkretnego pisma. Komornik może prowadzić egzekucję z wynagrodzenia, rachunku lub majątku, co zwiększy koszty zadłużenia.
- Dopasuj rozwiązanie do swojej sytuacji. Jeśli trudności są przejściowe, negocjuj raty lub zmianę harmonogramu. Z kolei gdy prowadzisz firmę, która utraciła płynność, sprawdź możliwość restrukturyzacji — może ona pozwolić zawrzeć układ z wierzycielami i ochronić przed częścią działań egzekucyjnych. Jeśli nie jesteś w stanie spłacić nawet realnie należnej kwoty, przygotuj zestawienie dochodów, wydatków i zobowiązań, a następnie skorzystaj z pomocy specjalisty.
| Etap lub zagadnienie | Co może się wydarzyć | Terminy i liczby | Możliwe koszty lub skutki | Co warto zrobić |
|---|---|---|---|---|
| Wczesne opóźnienie w spłacie | Bank może wysłać przypomnienie SMS lub e-mail, zadzwonić albo przesłać wezwanie do zapłaty. | Kontakt może nastąpić już po kilku dniach opóźnienia; opóźnienie do 30 dni zwykle oznacza początkowy etap działań polubownych. | Od zaległej kwoty mogą narastać odsetki za opóźnienie. Ewentualne opłaty za monity muszą mieć podstawę w umowie i przepisach. | Sprawdź saldo, termin płatności i numer rachunku. Jeśli nie możesz zapłacić całości, skontaktuj się z bankiem przed kolejnym terminem raty. |
| Odsetki za opóźnienie | Wierzyciel może naliczać odsetki od niespłaconej, wymagalnej kwoty. | Stawka zależy od umowy i obowiązujących limitów ustawowych; maksymalne odsetki za opóźnienie nie mogą przekraczać dwukrotności odsetek ustawowych za opóźnienie. | Kwota zależy od wysokości zaległości, stawki i liczby dni opóźnienia. Dla orientacyjnego obliczenia: zaległość × roczna stawka × liczba dni ÷ 365. | Poproś o rozliczenie długu z podziałem na kapitał, odsetki, opłaty i wpłaty. Kwestionuj pozycje bez wskazanej podstawy. |
| Wezwanie poprzedzające wypowiedzenie | Przed wypowiedzeniem umowy bank powinien wezwać kredytobiorcę do spłaty zaległości i poinformować o możliwości złożenia wniosku o restrukturyzację. | Termin na uregulowanie zaległości lub złożenie wniosku restrukturyzacyjnego nie może być krótszy niż 14 dni roboczych. | Brak reakcji może przybliżyć wypowiedzenie umowy i postawienie całego zadłużenia w stan wymagalności. | Zachowaj kopertę, wiadomość i potwierdzenie odbioru. Złóż wniosek pisemnie, opisz przyczynę trudności i zaproponuj realną ratę. |
| Wypowiedzenie umowy kredytowej | Bank może wypowiedzieć umowę m.in. w razie niedotrzymywania warunków spłaty lub utraty zdolności kredytowej, z uwzględnieniem przepisów i treści umowy. | Ustawowy okres wypowiedzenia wynosi co do zasady 30 dni; w razie zagrożenia upadłością kredytobiorcy może zostać skrócony do 7 dni. | Po upływie okresu wypowiedzenia bank może zażądać spłaty całej pozostałej kwoty, a nie tylko kolejnych rat. | Sprawdź, czy wcześniej doręczono wymagane wezwanie, czy prawidłowo wyliczono zaległość i czy wypowiedzenie zostało skutecznie doręczone. |
| Skutek wypowiedzenia | Całe zadłużenie może stać się wymagalne po zakończeniu okresu wypowiedzenia. | Termin spłaty wynika z okresu wypowiedzenia wskazanego w piśmie i właściwych przepisów; nie należy zakładać, że zawsze jest identyczny. | Do należności mogą dojść dalsze odsetki za opóźnienie oraz — po skierowaniu sprawy do sądu — opłaty sądowe i koszty zastępstwa procesowego. | Nie ignoruj pisma. W ciągu wskazanego terminu złóż wniosek o ugodę, restrukturyzację lub wyjaśnienie salda, jeśli są ku temu podstawy. |
| Sprzedaż wierzytelności (cesja) | Dotychczasowy wierzyciel może przenieść wierzytelność na inny podmiot, o ile nie zabrania tego ustawa, umowa ani właściwość zobowiązania. | Zasadniczo zgoda dłużnika nie jest wymagana. Dłużnik powinien otrzymać informację, komu i od kiedy ma płacić. | Zmienia się wierzyciel, ale sama cesja nie powinna automatycznie zwiększać długu ani zmieniać warunków umowy. Do wierzytelności mogą być przypisane prawa uboczne, np. roszczenie o zaległe odsetki. | Zweryfikuj zawiadomienie i dane nowego wierzyciela. Poproś o dokumenty potwierdzające nabycie wierzytelności oraz szczegółowe wyliczenie roszczenia. |
| Spór co do długu po cesji | Dłużnik może podnosić wobec nabywcy zarzuty, które przysługiwały mu wobec pierwotnego wierzyciela, z uwzględnieniem okoliczności konkretnej sprawy. | Nie ma jednego terminu na zgłoszenie wszystkich zarzutów; terminy procesowe mogą być krótkie i wynikają z doręczonego pisma sądowego. | Uznanie długu lub podpisanie ugody może wpłynąć na sytuację prawną, w tym na bieg przedawnienia — skutek zależy od treści i okoliczności czynności. | Przed podpisaniem ugody sprawdź wysokość długu, dokumenty cesji, historię wpłat oraz ewentualne zarzuty dotyczące umowy i przedawnienia. |
| Windykacja polubowna | Wierzyciel lub działająca na jego zlecenie firma może kontaktować się telefonicznie, listownie i elektronicznie oraz proponować porozumienie. | Etap polubowny może trwać od kilku dni do wielu miesięcy; nie ma jednego ustawowego czasu trwania. | Sam kontakt windykacyjny nie oznacza zajęcia wynagrodzenia ani rachunku bankowego. Windykator nie ma uprawnień komornika. | Komunikuj się na piśmie, notuj daty rozmów i ustalaj warunki spłaty w dokumencie, a nie wyłącznie telefonicznie. |
| Postępowanie sądowe | Wierzyciel może wnieść pozew o zapłatę. Sąd może wydać nakaz zapłaty lub wyrok. | Termin na wniesienie sprzeciwu lub zarzutów zależy od rodzaju orzeczenia i sposobu doręczenia; w wielu przypadkach wynosi 14 dni od doręczenia, ale należy sprawdzić pouczenie w piśmie. | Brak reakcji w terminie może doprowadzić do uprawomocnienia orzeczenia i uzyskania podstawy do egzekucji. | Otwórz każdą przesyłkę sądową i od razu zapisz datę odbioru. W odpowiedzi wskaż zarzuty i dołącz dowody, np. umowę, potwierdzenia wpłat i korespondencję. |
| Egzekucja komornicza | Po uzyskaniu przez wierzyciela tytułu wykonawczego komornik może prowadzić egzekucję z dozwolonych składników majątku. | Egzekucja może rozpocząć się po uzyskaniu tytułu wykonawczego i złożeniu wniosku przez wierzyciela. | Mogą dojść koszty egzekucyjne. Zakres zajęcia podlega ograniczeniom ustawowym; nie wszystkie środki i składniki majątku można zająć bez ograniczeń. | Sprawdź podstawę egzekucji, kwotę i sposób naliczenia kosztów. Jeśli istnieje podstawa, podejmij działania prawne niezwłocznie. |
| Negocjowanie ugody | Bank lub nabywca wierzytelności może zgodzić się na zmianę harmonogramu, raty, odroczenie płatności albo inne warunki porozumienia. | Warunki i czas negocjacji są ustalane indywidualnie; warto wystąpić z wnioskiem przed wypowiedzeniem umowy lub pozwem. | Ugoda może obejmować odsetki, koszty i kapitał. Zmniejszenie salda lub umorzenie części należności nie jest automatyczne. | Przedstaw miesięczny budżet, dochody, wydatki i kwotę, którą realnie możesz płacić. Nie deklaruj raty wyższej niż możliwa do utrzymania. |
| Restrukturyzacja zadłużenia | Może obejmować wydłużenie okresu spłaty, obniżenie raty, czasowe zawieszenie spłaty albo zmianę harmonogramu — zależnie od produktu, sytuacji i decyzji banku. | W przypadku kredytu bankowego warto złożyć wniosek niezwłocznie po pojawieniu się trudności; bank powinien rozpatrzyć go zgodnie z przepisami i procedurą. | Niższa rata może oznaczać dłuższy okres spłaty i wyższy łączny koszt odsetek. Zawieszenie rat nie zawsze oznacza umorzenie odsetek. | Poproś o porównanie całkowitego kosztu kilku wariantów: obecnego harmonogramu, wydłużenia spłaty i czasowego odroczenia. |
| Plan spłaty — przykład orientacyjny | Rozłożenie zaległości na stałe raty może ułatwić regulowanie długu i ograniczyć ryzyko dalszej eskalacji. | Przykład: 6 000 zł zaległości podzielone na 12 rat to 500 zł miesięcznie przed uwzględnieniem odsetek i ewentualnych kosztów. | Rzeczywista rata zależy od oprocentowania, opłat, terminu i warunków ugody; przykład nie jest ofertą ani wyliczeniem dla konkretnego kredytu. | Poproś o pisemny harmonogram, wskazanie salda początkowego, wysokości każdej raty oraz zasad zaliczania wpłat. |
| Dokumenty do wniosku o restrukturyzację | Bank może poprosić o informacje pozwalające ocenić przyczynę problemów i realne możliwości spłaty. | Przygotuj dane za ostatnie miesiące, a jeśli bank wskaże inny zakres — zastosuj jego wymagania. | Brak dokumentów lub nierealny plan spłaty może utrudnić uzyskanie porozumienia. | Dołącz zestawienie dochodów i wydatków, informacje o innych zobowiązaniach, potwierdzenia istotnych zmian sytuacji oraz proponowany harmonogram. |
| Wpisy w bazach informacji | Opóźnienia mogą być przekazywane do odpowiednich baz, jeśli spełnione są warunki ustawowe i informacyjne. | Terminy i zasady zależą od rodzaju bazy, podstawy przetwarzania oraz czasu trwania zaległości. | Negatywna historia może utrudnić uzyskanie finansowania; wpis nie oznacza jednak automatycznie wszczęcia egzekucji. | Sprawdź raport i w razie błędu złóż wniosek o korektę do podmiotu, który przekazał dane. |
| Najważniejsze zasady przy kontakcie z wierzycielem | Wczesny kontakt i realistyczna propozycja spłaty zwiększają szansę na porozumienie, choć nie gwarantują jego zawarcia. | Reaguj od razu po zauważeniu problemu; terminy wskazane w wezwaniu, wypowiedzeniu lub piśmie sądowym wymagają szczególnej uwagi. | Ignorowanie korespondencji może zwiększyć koszty i ograniczyć czas na podjęcie działań. | Przechowuj umowę, harmonogram, potwierdzenia przelewów i całą korespondencję. W razie wątpliwości poproś o niezależną analizę prawną lub finansową. |
Wypowiedzenie umowy kredytowej — kiedy bank może zażądać spłaty całości
Bank może wypowiedzieć umowę kredytową w kilku typowych sytuacjach. Poniżej znajdziesz najważniejsze przyczyny, zasady postępowania i możliwe konsekwencje.
- Powtarzające się zaległości w spłacie. Jeśli kredytobiorca regularnie nie płaci rat lub nie reaguje na wezwania do uregulowania zaległości, bank może rozważyć wypowiedzenie umowy. Zazwyczaj wcześniej kontaktuje się telefonicznie albo wysyła przypomnienia, upomnienia i wezwania do zapłaty. Opóźnienie może też oznaczać odsetki za zwłokę i dodatkowe koszty, o ile bank nalicza je zgodnie z prawem i umową.
- Znaczne pogorszenie sytuacji finansowej. W trakcie obowiązywania umowy bank może monitorować sytuację kredytobiorcy. Gdy utrata lub istotne obniżenie zdolności kredytowej stwarza ryzyko braku spłaty, bank może podjąć działania przewidziane w umowie i przepisach. Samo pogorszenie sytuacji finansowej nie uzasadnia jednak automatycznie wypowiedzenia w każdej sprawie.
- Wykorzystanie kredytu niezgodnie z przeznaczeniem. Dotyczy to przede wszystkim kredytów celowych, na przykład hipotecznych. Jeśli umowa wskazuje cel finansowania, a kredytobiorca wyda środki inaczej lub poda nieprawdziwe informacje o ich wykorzystaniu, bank może uznać to za naruszenie warunków umowy.
- Podanie fałszywych danych przy ubieganiu się o kredyt. Zatajenie lub sfałszowanie istotnych informacji, takich jak wysokość dochodów, może poważnie naruszać umowę, a w określonych okolicznościach także przepisy prawa. W takiej sytuacji bank może podjąć działania zmierzające do wypowiedzenia umowy.
- Wezwanie do zapłaty i możliwość restrukturyzacji. Zanim bank wypowie umowę z powodu zaległości, powinien wezwać kredytobiorcę do spłaty i wyznaczyć termin nie krótszy niż 14 dni roboczych. Powinien także poinformować o możliwości złożenia wniosku o restrukturyzację zadłużenia, a ewentualną odmowę uzasadnić. Dlatego warto szybko skontaktować się z bankiem i przedstawić realną propozycję spłaty.
- Skutek wypowiedzenia: żądanie spłaty całego długu. Po upływie okresu wypowiedzenia bank może zażądać spłaty całego wymagalnego zadłużenia, nie tylko zaległych rat. Okres wypowiedzenia zwykle wynosi 30 dni, ale konkretne zasady zależą od umowy i przepisów; w niektórych sytuacjach termin może być krótszy. Sprawdź więc treść pisma, datę jego doręczenia i wskazany termin.
- Możliwość zakwestionowania wypowiedzenia. Sprawdź, czy bank dochował procedury, prawidłowo doręczył wezwania i wypowiedzenie oraz wskazał podstawę decyzji. Jeśli wypowiedzenie mogło naruszać umowę lub prawo, skonsultuj dokumenty z prawnikiem i rozważ reklamację albo dochodzenie swoich racji przed sądem. Nie ignoruj jednak korespondencji i nie zakładaj, że samo odwołanie wstrzyma dalsze działania banku.
- Postępowanie sądowe i egzekucja. Jeśli kredytobiorca nie spłaci zadłużenia po wypowiedzeniu umowy, bank może wystąpić do sądu o zapłatę. Po uzyskaniu prawomocnego orzeczenia i klauzuli wykonalności może skierować sprawę do komornika. Ten, w granicach prawa, może zająć między innymi rachunek bankowy, wynagrodzenie lub składniki majątku. Reaguj szybko na pisma sądowe, ponieważ terminy na sprzeciw i inne środki zaskarżenia są ograniczone.
- Negatywne skutki dla przyszłego finansowania. Zaległości i postępowanie windykacyjne mogą pogorszyć historię kredytową oraz utrudnić uzyskanie kolejnego kredytu. Bank może również przekazać dane o zobowiązaniu do właściwych baz, jeśli spełnione są warunki ustawowe.
Cesja długu: co zmienia się po sprzedaży wierzytelności
Gdy czytam o cesji długu, myślę o zmianie właściciela wierzytelności, a nie o powstaniu nowego zobowiązania. Dotychczasowy wierzyciel może sprzedać roszczenie osobie lub firmie, która przejmie związane z nim prawa, w tym możliwość dochodzenia należności i odsetek. Co do zasady nie musi uzyskiwać mojej zgody, powinien jednak zawiadomić mnie, kto został nowym wierzycielem i gdzie mam kierować płatności.
Po cesji kwota długu, jego podstawa ani dotychczasowe warunki nie zmieniają się automatycznie. Nowy wierzyciel nie może samą sprzedażą dopisać opłat ani dowolnie podwyższyć należności. Może natomiast zaproponować ugodę, raty lub inny harmonogram, na który mogę się zgodzić. Zanim zapłacę, sprawdzam zawiadomienie, dane nabywcy, wysokość roszczenia i dokumenty potwierdzające cesję. Jeśli coś budzi moje wątpliwości, proszę o wyjaśnienia na piśmie.
Cesja zmienia osobę, której należy się spłata, ale sama w sobie nie zmienia warunków długu. Warto sprawdzić dokumenty i zachować całą korespondencję.
Nowy wierzyciel nie odbierze ci prawa do obrony przed roszczeniem
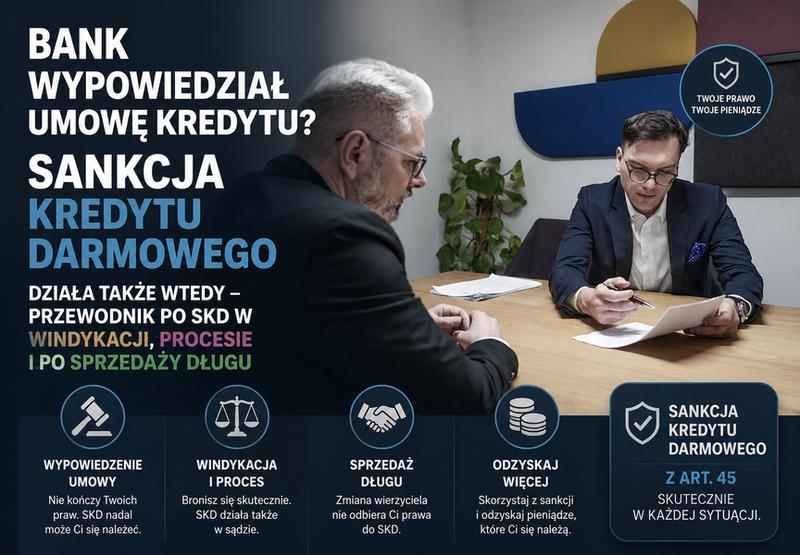
Zmiana wierzyciela nie odbiera mi prawa do zakwestionowania roszczenia. Mogę sprawdzić, czy prawidłowo wyliczono dług, czy spłaciłam już część należności i czy roszczenie nie jest przedawnione. Gdy nowy wierzyciel wysyła wezwania, odpowiadam spokojnie i zachowuję korespondencję, potwierdzenia wpłat oraz otrzymane pisma. Firma windykacyjna może kontaktować się ze mną i negocjować spłatę, ale nie ma uprawnień komornika. Egzekucję może prowadzić komornik, jeśli istnieje odpowiednia podstawa prawna.
Warto też odróżnić sprzedaż wierzytelności od przelewu powierniczego. W tym drugim przypadku firma windykacyjna odzyskuje należność na zlecenie, ale jej nie kupuje. Dlatego ustalam, czy rozmawiam z nowym wierzycielem, czy z podmiotem działającym na rzecz dotychczasowego. Jeśli dostanę pozew albo nakaz zapłaty, reaguję w terminie wskazanym w piśmie, ponieważ zignorowanie sprawy może utrudnić mi obronę praw.
Jak negocjować spłatę i skorzystać z restrukturyzacji zadłużenia
Gdy zauważyłam, że mogę mieć problem ze spłatą rat, nie czekałam na kolejne monity. Spisałam wszystkie zobowiązania, terminy, odsetki i miesięczne dochody, dzięki czemu ustaliłam, ile mogę przeznaczyć na spłatę, nie rezygnując z pieniędzy na czynsz, jedzenie czy leki. Następnie skontaktowałam się z wierzycielem, by poprosić o czasowe obniżenie raty, wydłużenie okresu spłaty, odroczenie płatności albo rozłożenie zaległości na raty. A jak już mowa o tym, poznaj skuteczny plan spłaty długów bez nowych pożyczek. Przedstawiłam konkretną propozycję: kwotę, którą mogę płacić co miesiąc, oraz termin pierwszej wpłaty.
Przed rozmową przygotowałam zestawienie domowego budżetu i dokumenty potwierdzające zmianę sytuacji, na przykład zaświadczenie o niższych dochodach lub rachunki za leczenie. Poprosiłam o przedstawienie warunków na piśmie, a następnie sprawdziłam, czy zmiana nie zwiększy nadmiernie całkowitego kosztu długu — niższa rata może oznaczać dłuższą spłatę i wyższe odsetki. Jeśli mam kilka zaległości, ustalam, które spłacić w pierwszej kolejności, i nie zaciągam kolejnej pożyczki na pokrycie poprzedniej. Natomiast wezwanie do zapłaty, wypowiedzenie umowy lub pismo z sądu traktuję pilnie, ponieważ termin na odpowiedź może być krótki, a zignorowanie sprawy grozi nakazem zapłaty i egzekucją komorniczą. O podobnych rzeczach pisaliśmy w tym artykule.
Niższe raty i ugoda mogą zatrzymać spiralę zadłużenia
Restrukturyzacja może obniżyć raty, wydłużyć harmonogram, czasowo zawiesić płatności albo doprowadzić do ugody z wierzycielem. W firmie może też wymagać formalnego postępowania i układu, na przykład rozłożenia długu na raty, odroczenia terminów lub częściowego zmniejszenia zobowiązań. Dostępne tryby obejmują między innymi postępowanie o zatwierdzenie układu i postępowanie sanacyjne. Przed złożeniem wniosku przygotowuję listę wierzycieli, wysokość długów, informacje o majątku i realistyczny plan spłat. Otwarcie właściwego postępowania może ograniczyć lub zawiesić egzekucję, jednak skutki zależą od procedury i sytuacji. Dlatego omawiam je z doradcą restrukturyzacyjnym albo prawniczką.
Jeśli wierzyciel sprzeda dług, sprawdzam zawiadomienie i dokumenty nowego wierzyciela, zanim zmienię odbiorcę wpłat. Sama cesja nie usuwa długu, ale może stworzyć okazję do nowych negocjacji. Ponadto zachowuję umowy, potwierdzenia przelewów i całą korespondencję, a każdą uzgodnioną zmianę proszę potwierdzić na piśmie. W przypadku pożyczki sprawdzam również prawidłowość naliczonych opłat, ponieważ całkowity koszt zobowiązania nie zawsze jest oczywisty. Przede wszystkim proponuję raty, które naprawdę mogę spłacać: regularne, wykonalne wpłaty dają lepszą podstawę do ugody niż obietnica dużej kwoty, której później nie zdołam zapłacić.
Wskazówka: podczas negocjacji poproś wierzyciela o symulację całkowitego kosztu każdej proponowanej zmiany — wydłużenie spłaty może obniżyć ratę, ale zwiększyć sumę odsetek.
Źródła:
- https://mamdlugi.pl/kredyt-ok-problem-ze-splata-pozyczki-i-windykacja/
- https://www.kasastefczyka.pl/finanse-bez-tajemnic/wszystko-o-pozyczkach/opoznienie-w-splacie-pozyczki-co-musisz-wiedziec-o-konsekwencjach
- https://www.eurolege.pl/wypowiedzenie-karty-kredytowej/
- https://pl.kruk.eu/klienci/poradnik/porady/cesja-dlugu-czym-jest-i-jakie-niesie-ze-soba-konsekwencje-dla-dluznika
- https://kaczmarski.pl/strefa-wiedzy/windykacja-terenowa-jak-dziala-i-co-daje-kim-je
- https://direct.money.pl/artykuly/porady/powierniczy-przelew-wierzytelnosci-co-to-jest-i-jakie-ma-skutki-prawne
- https://kwmediator.pl/jak-uratowac-firme-przed-windykacja/
Najczęściej zadawane pytania (FAQ)
Co może się stać, gdy przestanę spłacać raty kredytu?Wierzyciel może naliczać odsetki za opóźnienie, wysyłać wezwania do zapłaty, a przy poważniejszych zaległościach wypowiedzieć umowę i zażądać spłaty całego długu. Może też skierować sprawę do sądu, a po uzyskaniu tytułu wykonawczego — do komornika.
Czy firma windykacyjna może zająć moje konto lub majątek?Nie, windykator nie ma uprawnień komornika i nie może samodzielnie zająć rachunku, wynagrodzenia ani rzeczy. Egzekucję komorniczą można prowadzić po uzyskaniu odpowiedniej podstawy prawnej, a jej zakres podlega ograniczeniom ustawowym.
Jakie dodatkowe koszty mogą pojawić się przy kredycie w windykacji?Do zaległości mogą zostać doliczone odsetki za opóźnienie, a po sprawie sądowej także określone koszty sądowe i zastępstwa procesowego oraz koszty egzekucji. Opłaty za monity lub inne czynności warto sprawdzić w umowie i zweryfikować, czy mają podstawę prawną.
Co zmienia cesja długu na nowego wierzyciela?Cesja oznacza zmianę podmiotu, któremu należy się spłata, ale sama w sobie nie powinna zwiększać długu ani zmieniać warunków umowy. Przed dokonaniem wpłaty sprawdź zawiadomienie, dane nowego wierzyciela i rozliczenie należności; nadal możesz podnosić przysługujące Ci zarzuty.
Jak mogę zareagować na problemy ze spłatą kredytu?Jak najwcześniej skontaktuj się z wierzycielem i zaproponuj realne rozwiązanie, na przykład raty, odroczenie płatności lub zmianę harmonogramu. Poproś o warunki na piśmie, sprawdź ich całkowity koszt i nie ignoruj pism z sądu, ponieważ termin na odpowiedź może być krótki.