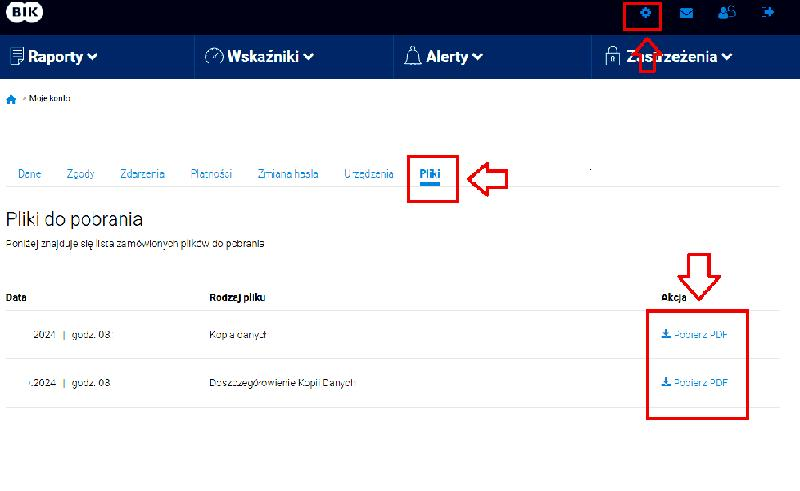
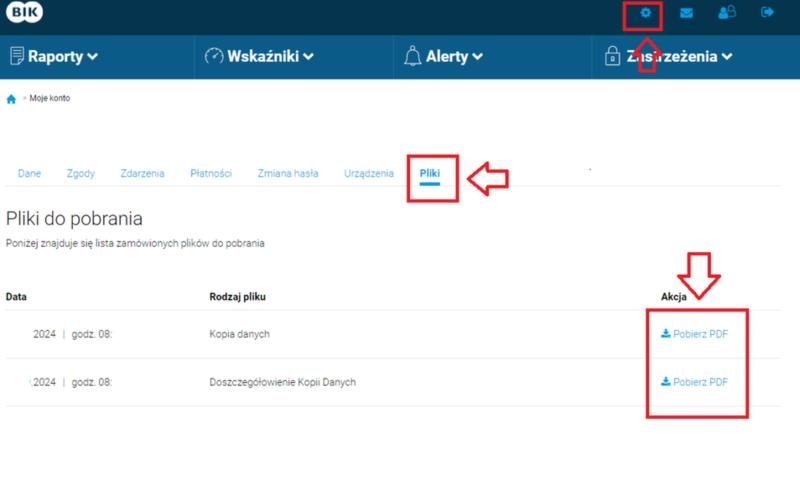
Na podstawie art. 15 RODO mogę raz na 6 miesięcy bezpłatnie uzyskać kopię danych z BIK. Najpierw zakładam konto w serwisie BIK i potwierdzam tożsamość, a następnie przez formularz kontaktowy proszę o udostępnienie kopii. Mogę też wysłać wniosek inną drogą wskazaną przez BIK. W treści zaznaczam, że chcę otrzymać kopię danych przetwarzanych na mój temat. Do identyfikacji mogą być potrzebne m.in. imię i nazwisko, PESEL oraz dane kontaktowe. Na dokument czekam zwykle około 20–30 dni, dlatego warto złożyć wniosek z wyprzedzeniem, a nie tuż przed złożeniem wniosku kredytowego.
Kopia zawiera informacje, które BIK przetwarza na mój temat: dane o obecnych i spłaconych kredytach oraz pożyczkach, kartach i limitach, historii spłat, ewentualnych opóźnieniach i zapytaniach kredytowych. Dzięki temu mogę sprawdzić, czy dane są aktualne i czy nie widnieje wśród nich wpis, którego nie rozpoznaję. Jeśli znajdę błąd, zwracam się do banku lub firmy, która przekazała informację, ponieważ to ta instytucja odpowiada za jej poprawienie. BIK nie podejmuje decyzji kredytowych, ale bank może uwzględnić raport, oceniając mój wniosek.
Przed kredytem liczy się szybka i czytelna ocena historii
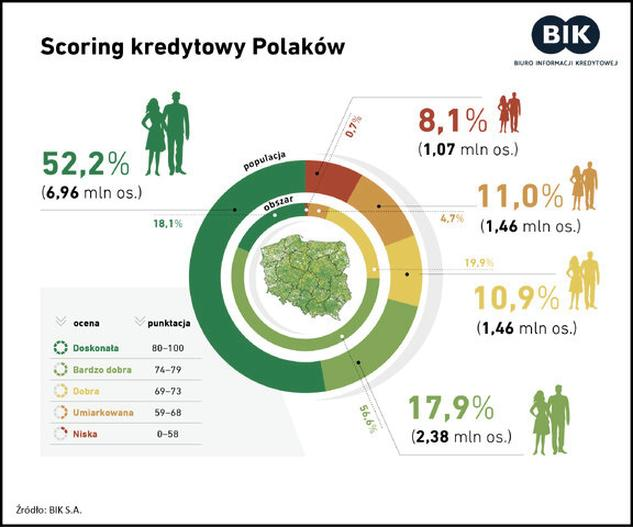
Bezpłatna kopia danych różni się od pełnego, płatnego raportu BIK. Służy przede wszystkim dostępowi do informacji i może być mniej przejrzysta, natomiast płatny raport zwykle porządkuje dane w sposób ułatwiający ich interpretację. Może też zawierać scoring, czyli punktową ocenę historii kredytowej, oraz dodatkowe funkcje, takie jak alerty o wybranych zmianach lub próbach zaciągnięcia zobowiązania na moje dane. A jak już mówimy o tym, Sprawdź, jaki numer wpisać przy mandacie lub decyzji. Aktualną cenę sprawdzam w serwisie BIK, ponieważ cennik może się zmieniać.
Jeśli chcę tylko sprawdzić, jakie dane o mnie zapisano, bezpłatna kopia może wystarczyć. Z kolei przed kredytem hipotecznym lub innym większym finansowaniem mogę rozważyć płatny raport, który ułatwia szybką i czytelną analizę. W obu przypadkach wcześniejsze sprawdzenie historii daje mi czas na wyjaśnienie nieścisłości. Warto przy tym pamiętać, że prawdziwych, niekorzystnych wpisów nie można po prostu „wyczyścić” na życzenie. Korekty dotyczą przede wszystkim danych błędnych lub nieaktualnych, a o ich zmianę proszę instytucję, która je przekazała.
Jak przeanalizować BIK i przygotować się do wniosku o kredyt
Poniższe kroki pomogą Ci sprawdzić dane o zobowiązaniach w BIK, skorygować ewentualne błędy i uporządkować finanse przed złożeniem wniosku. Pamiętaj jednak, że BIK gromadzi informacje, a decyzję o przyznaniu kredytu podejmuje bank.
- Wybierz odpowiedni rodzaj raportu. Pełny, płatny raport jest zwykle czytelniejszy i może zawierać scoring BIK oraz dodatkowe funkcje. Możesz też raz na 6 miesięcy bezpłatnie wystąpić o kopię danych przetwarzanych na Twój temat na podstawie art. 15 RODO. Taka kopia służy do sprawdzenia informacji, choć bywa mniej przejrzysta i może nie obejmować wszystkich elementów pełnego raportu.
- Sprawdź zobowiązania i historię spłat. Przejrzyj aktywne i zamknięte kredyty, pożyczki, raty, karty oraz limity. Zwróć uwagę na kwoty, status produktów, terminowość spłat i ewentualne zaległości. Sprawdź również zapytania kredytowe oraz ustal, które informacje widzisz tylko Ty, a które udostępnia się instytucjom finansowym.
- Zweryfikuj błędy i nieaktualne wpisy. Jeśli nie rozpoznajesz zobowiązania, nie widzisz odnotowanej spłaty albo zauważysz nieprawdziwe opóźnienie, złóż reklamację w banku lub firmie, która przekazała dane. To ta instytucja odpowiada za ich poprawność i może zlecić BIK-owi korektę. Po spłacie lub zamknięciu produktu poczekaj na aktualizację, a następnie ponownie sprawdź raport.
- Nie zakładaj, że każdy negatywny wpis można usunąć. Prawdziwych informacji o opóźnieniach nie można skasować na zwykły wniosek. Jeśli opóźnienie wyniosło co najmniej 60 dni, dane mogą być przetwarzane przez 5 lat od spłaty, pod warunkiem że instytucja poinformowała Cię o zamiarze dalszego przetwarzania. Z kolei dane o terminowo spłaconym kredycie mogą pozostać widoczne za Twoją zgodą, ale jej cofnięcie może usunąć także pozytywną historię. Dlatego zachowaj ostrożność wobec płatnych ofert „czyszczenia BIK”.
- Ogranicz obciążenia przed złożeniem wniosku. Spłać zaległości, a jeśli nie potrzebujesz kart kredytowych ani limitów w koncie, rozważ ich zamknięcie. Bank może uwzględniać je w kalkulacji nawet wtedy, gdy z nich nie korzystasz. Ponadto unikaj składania wielu wniosków kredytowych w krótkim czasie i terminowo spłacaj bieżące zobowiązania, by budować wiarygodną historię.
- Przygotuj zdolność kredytową całościowo. Bank ocenia nie tylko BIK, lecz także Twoje dochody, ich stabilność, wydatki i istniejące zobowiązania. Przygotuj dokumenty potwierdzające dochód, dobierz ratę do budżetu i rozważ wspólny wniosek z osobą, której dochody mogą poprawić ocenę. Pamiętaj przy tym, że dłuższy okres spłaty obniża miesięczną ratę, ale zwiększa całkowity koszt kredytu.
- Monitoruj ważne zmiany. Po sprawdzeniu raportu możesz włączyć alerty dotyczące m.in. zapytań kredytowych lub prób zaciągnięcia zobowiązania na Twoje dane. Alerty nie zastąpią raportu, ale pomogą szybciej zauważyć podejrzaną aktywność i zareagować.
| Obszar | Co sprawdzić lub zrobić | Liczby i szczegóły | Znaczenie dla kredytu lub bezpieczeństwa |
|---|---|---|---|
| Błędne i nieaktualne wpisy | Zweryfikuj status zobowiązań, kwoty, terminy spłat i informację o zamknięciu kredytu. Zgłoś rozbieżności instytucji, która przekazała dane. | BIK prezentuje dane otrzymane od banków, SKOK-ów i współpracujących firm pożyczkowych. Korektę powinien zainicjować podmiot będący źródłem wpisu. | Błędny status aktywnego długu lub niezasadne opóźnienie może zniekształcić ocenę historii kredytowej. Zachowaj potwierdzenia spłaty i korespondencję reklamacyjną. |
| Opóźnienia w spłacie | Sprawdź długość opóźnienia, ureguluj zaległość i skontaktuj się z wierzycielem, jeśli dane są nieprawidłowe. | Opóźnienie wynoszące co najmniej 60 dni może umożliwić przetwarzanie informacji o zadłużeniu przez 5 lat od spłaty, jeśli spełnione są ustawowe warunki, w tym wymóg poinformowania o zamiarze przetwarzania danych co najmniej 30 dni wcześniej. | Prawdziwego, prawidłowo przetwarzanego wpisu nie można usunąć wyłącznie na życzenie. Błędy i nieaktualne dane należy reklamować u instytucji, która je przekazała. |
| Pozytywna historia spłat | Terminowo spłacaj raty i rozważ pozostawienie widocznych informacji o prawidłowo zakończonych zobowiązaniach. | Dane o spłaconych zobowiązaniach mogą być przetwarzane po spłacie za zgodą klienta; odrębne zasady dotyczą danych wykorzystywanych wyłącznie do celów statystycznych. | Historia terminowych spłat może być atutem przy ocenie wiarygodności. Wycofanie zgody może ograniczyć widoczność także korzystnych informacji. |
| Sprawdzenie raportu przed wnioskiem | Przejrzyj zobowiązania aktywne i zamknięte, historię rat, zapytania kredytowe oraz ewentualne informacje o opóźnieniach. | Kopię danych na podstawie art. 15 RODO można uzyskać bezpłatnie nie częściej niż raz na 6 miesięcy. Pełny raport i zakres usług sprawdź w aktualnej ofercie BIK. | Wcześniejsze wykrycie problemu daje czas na reklamację lub aktualizację danych przed oceną wniosku przez bank. |
| Zapytania kredytowe | Sprawdź, czy wykaz zapytań odpowiada Twoim wnioskom. Składaj wnioski rozważnie i unikaj wielu nieprzemyślanych prób w krótkim czasie. | Raport może pokazywać zapytania instytucji sprawdzających historię kredytową; sposób ich uwzględniania zależy od zasad oceny stosowanych przez kredytodawcę. | Zapytania są jednym z elementów obrazu aktywności kredytowej, ale same nie przesądzają o decyzji banku. |
| Obniżenie miesięcznych obciążeń | Przeanalizuj raty, pożyczki, limity w rachunku, karty kredytowe, poręczenia i stałe wydatki. Zamykaj niepotrzebne produkty dopiero po sprawdzeniu ich warunków. | Do obciążeń branych pod uwagę mogą należeć również niewykorzystane limity. Nie ma jednej uniwersalnej kwoty ani progu: sposób kalkulacji ustala bank. | Mniejsze miesięczne zobowiązania mogą poprawić relację dochodów do wydatków i zwiększyć przestrzeń na nową ratę. |
| Dochody i stabilność finansowa | Przygotuj dokumenty potwierdzające dochody i ich źródło; przedsiębiorcy mogą potrzebować dokumentów podatkowych i finansowych. | Bank może analizować wysokość, regularność i źródło dochodu, koszty utrzymania, liczbę osób w gospodarstwie domowym oraz aktualne zobowiązania. | Stabilny, udokumentowany dochód wspiera ocenę zdolności, ale nie gwarantuje przyznania kredytu. |
| Okres kredytowania i rata | Porównaj wysokość raty, całkowity koszt oraz okres spłaty; sprawdź, jak wybór rat równych lub malejących wpływa na budżet. | Dłuższy okres może obniżyć miesięczną ratę, lecz zwykle zwiększa łączny koszt odsetek. Konkretne wartości zależą od kwoty, oprocentowania i oferty. | Bank ocenia możliwość spłaty według własnej metodologii. Warto zestawić ratę z realnym budżetem, a nie tylko z maksymalną dostępną kwotą. |
| Wspólny wniosek | Rozważ wniosek z drugą osobą, jeśli jej dochody i zobowiązania są stabilne oraz obie strony akceptują wspólną odpowiedzialność. | Bank analizuje sytuację finansową wszystkich współkredytobiorców; dodatkowy wnioskodawca nie zawsze poprawi wynik. | Łączny dochód może pomóc, ale zobowiązania, historia kredytowa i ryzyko każdego współkredytobiorcy również wpływają na ocenę. |
| Alerty BIK | Włącz powiadomienia i aktualizuj dane kontaktowe, aby móc szybko zauważyć istotne zdarzenia dotyczące Twoich danych lub zobowiązań. | Alerty mogą informować m.in. o zapytaniu kredytowym, zaległości lub innych zdarzeniach objętych zakresem usługi. Dostępność, częstotliwość i cena zależą od aktualnej oferty BIK. | Szybkie powiadomienie może ułatwić reakcję na próbę wyłudzenia, ale nie blokuje automatycznie wniosku i nie zastępuje kontroli raportu. |
| Podejrzenie wyłudzenia | Niezwłocznie sprawdź alert i raport, skontaktuj się z instytucją, której dotyczy zdarzenie, oraz zgłoś podejrzenie odpowiednim służbom. | W razie utraty dokumentu lub podejrzenia kradzieży tożsamości zabezpiecz dokumenty i kanały dostępu do bankowości; postępuj zgodnie z instrukcjami instytucji. | Im szybsza reakcja, tym łatwiej wyjaśnić nieautoryzowane zapytanie lub wniosek. Alert jest sygnałem do weryfikacji, a nie potwierdzeniem wyłudzenia. |
| Scoring i decyzja kredytowa | Traktuj ocenę punktową jako wskazówkę, a nie obietnicę finansowania. Sprawdź także dochody, wydatki i wymagania konkretnego banku. | Scoring BIK może być elementem płatnego raportu; bank podejmuje własną decyzję na podstawie szerszej analizy. | BIK gromadzi i udostępnia dane, ale nie przyznaje ani nie odmawia kredytu. |
Jak błędne wpisy i opóźnienia wpływają na historię kredytową
Sprawdzając swoją historię kredytową, zwracam uwagę nie tylko na raty i salda, lecz także na poprawność każdej informacji. BIK gromadzi dane o kredytach, pożyczkach, kartach, limitach, zakupach ratalnych i zapytaniach kredytowych, które przekazują m.in. banki, SKOK-i oraz firmy pożyczkowe. Błędny wpis może zniekształcić obraz mojej wiarygodności — na przykład informacja o niespłaconym kredycie, który dawno spłaciłam, albo o racie oznaczonej jako zaległa mimo terminowej wpłaty.
Opóźnienia także pozostawiają ślad: nawet kilkudniowa zwłoka może pojawić się w danych o spłacie. Co więcej, zaległość trwająca co najmniej 60 dni może być przetwarzana przez 5 lat od spłaty długu, jeśli spełniono wymogi dotyczące powiadomienia; w takim przypadku moja zgoda nie jest potrzebna. Bank nie opiera decyzji wyłącznie na danych BIK, jednak negatywny wpis może skłonić go do dokładniejszej oceny wniosku, zaproponowania mniej korzystnych warunków lub odmowy finansowania. Skoro jesteśmy przy tym temacie, Dowiedz się, jak zdobyć dotację z UE krok po kroku. Znaczenie mają również aktualne zobowiązania i liczba zapytań kredytowych.
Reklamacja i regularna kontrola pomagają uporządkować dane kredytowe
Gdy zauważę nieaktualną kwotę, błędny termin spłaty albo nieznane mi zobowiązanie, najpierw ustalam, która instytucja przekazała wpis. Za poprawność danych odpowiada bank, pożyczkodawca lub inny wierzyciel, dlatego to do niego składam reklamację, opisuję problem i dołączam dokumenty, na przykład potwierdzenie przelewu. BIK zwykle nie zmienia samodzielnie informacji otrzymanych od instytucji. Po korekcie dane mogą aktualizować się przez pewien czas, więc po spłacie lub złożeniu reklamacji ponownie sprawdzam raport.
Regularne sprawdzanie raportu pozwala szybciej wychwycić nieścisłości i zareagować, zanim złożę wniosek o finansowanie. Warto zachowywać potwierdzenia spłat i korespondencję z wierzycielem.
Regularnie kontroluję historię kredytową, aby zareagować przed złożeniem wniosku o kredyt hipoteczny, gotówkowy czy leasing. Raz na 6 miesięcy mogę bezpłatnie uzyskać kopię danych, składając wniosek na podstawie art. 15 RODO. Pełny raport jest płatny, ale przedstawia informacje w bardziej uporządkowanej formie. Nie usunę na życzenie prawdziwego, prawidłowo odnotowanego opóźnienia, dlatego pilnuję terminów, ustawiam przypomnienia i nie lekceważę nawet niewielkich zaległości. Dzięki temu moja historia rzetelniej odzwierciedla sytuację finansową.
Wskazówka: przed złożeniem wniosku o kredyt pobierz raport BIK z wyprzedzeniem — jeśli znajdziesz błąd, będziesz mieć czas na reklamację u instytucji, która przekazała dane, i ponowne sprawdzenie, czy korekta została uwzględniona.
Jak poprawić zdolność kredytową przed złożeniem wniosku
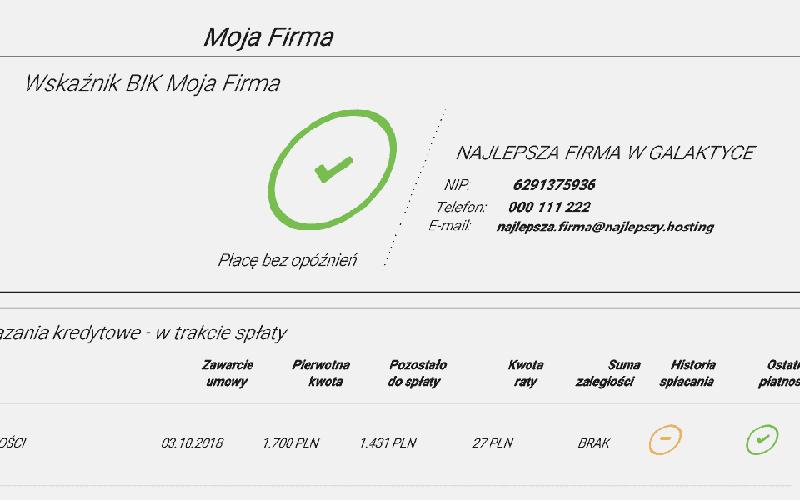
Przed złożeniem wniosku sprawdzam, jak bank oceni moje finanse. Mała wstawka: sprawdź, który bank udziela kredytów we frankach. Analizuję dochody, stałe wydatki, aktualne raty, limity i historię spłat. Następnie pobieram raport BIK, aby upewnić się, że uwzględnia aktywne i spłacone zobowiązania, zapytania kredytowe oraz ewentualne opóźnienia. Bezpłatną kopię danych mogę uzyskać raz na pół roku, natomiast pełny raport zwykle czyta się łatwiej i może zawierać scoring. Jeśli znajdę błąd lub nieaktualny wpis, zgłaszam go instytucji, która przekazała dane, ponieważ to ona może zlecić korektę.
Następnie porządkuję miesięczny budżet: spłacam zaległości i ograniczam zbędne wydatki. Jeśli mogę, zamykam nieużywane karty kredytowe oraz limity w koncie, bo bank może uznać je za potencjalne obciążenie, nawet gdy z nich nie korzystam. Sprawdzam również, czy nie poręczyłam komuś kredytu. Ponadto unikam składania wielu wniosków w krótkim czasie, ponieważ zapytania kredytowe mogą pojawić się w historii. Raty reguluję terminowo, najlepiej z niewielkim wyprzedzeniem.
Regularne wpływy i plan spłaty mogą przechylić szalę na twoją korzyść
Kompletuję dokumenty potwierdzające dochody i zatrudnienie, ponieważ regularne wpływy oraz stabilna forma pracy mogą ułatwić bankowi ocenę mojej sytuacji. Jeśli prowadzę działalność, przygotowuję między innymi zeznanie podatkowe i dokumenty dotyczące przychodów. Przed rozmową z bankiem obliczam, ile rzeczywiście zostaje mi po opłaceniu rachunków i rat. Wspólny wniosek z partnerem lub inną bliską osobą może zwiększyć łączne dochody, ale wiąże się też ze wspólną odpowiedzialnością za spłatę.
Warto też przemyśleć wysokość raty i okres kredytowania. Dłuższy okres może obniżyć miesięczne obciążenie, choć zazwyczaj podnosi całkowity koszt finansowania. Nie zakładam przy tym, że negatywny wpis da się po prostu „wyczyścić”: prawdziwe informacje o poważnych opóźnieniach mogą być przetwarzane przez 5 lat od spłaty, na określonych warunkach. Dlatego daję sobie czas na uporządkowanie zobowiązań, po ich spłacie ponownie sprawdzam dane, a dopiero potem składam wniosek.
Jak alerty BIK pomagają chronić dane przed wyłudzeniem
Alerty BIK pomagają szybciej wykryć działania związane z Twoimi danymi finansowymi i zareagować na podejrzane zdarzenia. Oto, jak mogą wspierać ochronę przed wyłudzeniem.
- Powiadomienie o próbie uzyskania kredytu lub pożyczki. Gdy instytucja finansowa sprawdzi Twoje dane w związku ze złożonym wnioskiem, alert może Cię o tym poinformować. Jeśli nie składałeś wniosku, niezwłocznie skontaktuj się z tą instytucją i wyjaśnij sytuację.
- Szybsza reakcja na podejrzane zmiany. Alerty mogą informować o ważnych zdarzeniach dotyczących Twojej historii, na przykład o opóźnieniu w spłacie raty lub zmianach związanych ze zobowiązaniami. Nie zastępują jednak raportu BIK, ponieważ nie pokazują pełnego obrazu ani wszystkich szczegółów.
- Informacja o możliwym wycieku danych. Usługa może powiadomić Cię, jeśli wykryje Twoje dane w darknetcie. Potraktuj takie ostrzeżenie jako sygnał do wzmożonej ostrożności: nie udostępniaj danych logowania, zmień zagrożone hasła i uważnie kontroluj aktywność na rachunkach.
- Kontrola historii kredytowej. Raport BIK pozwala sprawdzić zobowiązania, zapytania kredytowe i terminowość spłat, a także wykryć nieznane lub błędne wpisy. Kopię danych uzyskasz bezpłatnie raz na 6 miesięcy, natomiast pełny raport jest płatny i zwykle czytelniej przedstawia informacje.
- Działanie po wykryciu nieprawidłowości. Jeśli w raporcie znajdziesz nieznane zobowiązanie albo nieaktualne czy błędne dane, zgłoś sprawę instytucji, która przekazała wpis do BIK. To ona odpowiada za jego korektę, ponieważ BIK nie zawsze może zmienić dane bez potwierdzenia ich źródła.
- Uzupełnienie alertów codziennymi zabezpieczeniami. Nie podawaj kodów ani danych osobowych osobom, które niespodziewanie o nie proszą. Zamiast tego używaj silnych, unikalnych haseł i regularnie sprawdzaj rachunki. Alert może pomóc szybko wykryć problem, ale nie blokuje wniosku ani nie gwarantuje, że do wyłudzenia nie dojdzie.
FAQ - Najczęstsze pytania i odpowiedzi
Jak bezpłatnie uzyskać kopię danych z BIK?Raz na 6 miesięcy możesz wystąpić o bezpłatną kopię danych na podstawie art. 15 RODO. Załóż konto w serwisie BIK, potwierdź tożsamość i złóż wniosek wskazaną przez BIK drogą; na odpowiedź zwykle czeka się około 20–30 dni.
Czym różni się bezpłatna kopia danych od płatnego raportu BIK?Bezpłatna kopia pozwala sprawdzić dane przetwarzane na Twój temat, ale może być mniej przejrzysta i nie zawierać wszystkich elementów pełnego raportu. Płatny raport zwykle porządkuje informacje czytelniej i może obejmować scoring oraz dodatkowe funkcje; aktualną cenę sprawdź w serwisie BIK.
Co zrobić, jeśli w raporcie BIK znajdziesz błąd lub nieznane zobowiązanie?Zgłoś problem bankowi, pożyczkodawcy lub innej instytucji, która przekazała dane, i dołącz dokumenty potwierdzające błąd, na przykład dowód spłaty. To ta instytucja odpowiada za poprawność wpisu i może zlecić jego korektę w BIK.
Czy można usunąć prawdziwy negatywny wpis z BIK na życzenie?Nie, prawdziwych i prawidłowo przetwarzanych informacji o opóźnieniach nie można po prostu skasować na życzenie. Opóźnienie wynoszące co najmniej 60 dni może być przetwarzane przez 5 lat od spłaty, jeśli spełniono wymagane warunki, w tym obowiązek wcześniejszego poinformowania o zamiarze dalszego przetwarzania.
Jak zwiększyć szanse na kredyt przed złożeniem wniosku?Sprawdź raport z wyprzedzeniem, ureguluj zaległości, reklamuj błędy i rozważ zamknięcie niepotrzebnych kart oraz limitów, które bank może uwzględnić w ocenie obciążeń. Terminowo spłacaj zobowiązania, unikaj wielu wniosków w krótkim czasie i przygotuj dokumenty potwierdzające dochody; ostateczną decyzję podejmuje bank, a nie BIK.