Rosnące koszty życia i trudności ze spłatą zobowiązań mogą skłonić kredytobiorców do szukania sposobów na chwilowe odciążenie domowego budżetu. W artykule wyjaśniam, czym różnią się wakacje kredytowe od zawieszenia rat i jakie formy pomocy mogą być dostępne. Podpowiadam też, na co zwrócić uwagę przed złożeniem wniosku, aby wybrać rozwiązanie najlepiej dopasowane do swojej sytuacji.
- Ustawowe wakacje kredytowe miały określone warunki i terminy — sprawdź aktualne przepisy na 2026 r.
- Wniosek o zawieszenie złóż w banku i zachowaj potwierdzenie jego przyjęcia.
- Przed decyzją sprawdź nowy harmonogram, odsetki i dodatkowe opłaty.
- Bank może zaproponować restrukturyzację, np. karencję w spłacie kapitału.
- Przy poważnych trudnościach finansowych sprawdź możliwość uzyskania zwrotnej pomocy z FWK.
Aby sprawdzić, czy kwalifikujesz się do ustawowych wakacji kredytowych, zweryfikuj umowę: kredyt musi być hipoteczny, udzielony w złotych przed 1 lipca 2022 r. na własne cele mieszkaniowe. W 2026 r. obowiązywał limit 1 200 000 zł, a zawiesić można było raty tylko jednej umowy. Kredyt musi być nadal spłacany, a nieruchomość ma służyć Ci do zamieszkania, nie pod wynajem.
Ponadto musisz spełnić co najmniej jeden z dwóch warunków: średni wskaźnik raty do dochodu (RdD) przekracza 30% albo utrzymujesz co najmniej troje dzieci spełniających kryteria ustawowe. Aby obliczyć RdD, dla każdego z 3 miesięcy przed złożeniem wniosku podziel ratę kapitałowo-odsetkową przez łączny dochód netto domowników, a następnie wylicz średnią arytmetyczną. Wyniki 50,35%, 49,86% i 50% dają średnią 50,07%, czyli powyżej wymaganego progu. Uwzględnij dochody stałych domowników, pomniejszone m.in. o podatek, składki zdrowotne i płacone alimenty.
Troje dzieci może otworzyć drogę do zawieszenia rat
Warunek rodzinny spełniasz, jeśli w dniu składania wniosku utrzymujesz co najmniej troje dzieci: poniżej 18 lat, poniżej 25 lat, jeśli się uczą lub studiują, albo w każdym wieku, jeśli mają orzeczenie o umiarkowanym lub znacznym stopniu niepełnosprawności. Wliczają się także dzieci objęte rodzinną pieczą zastępczą, przebywające w rodzinnym domu dziecka lub pozostające pod opieką dotychczasowej rodziny zastępczej. Przed złożeniem oświadczenia przygotuj dokumenty potwierdzające dochody i sytuację rodzinną.
Podane limity i terminy dotyczyły programu z 2026 r. Wówczas można było zawiesić do 2 rat od 1 czerwca do 31 sierpnia i kolejne 2 od 1 września do 31 grudnia, łącznie maksymalnie 4. Wniosek składało się w banku, a oświadczenia o własnych celach mieszkaniowych i spełnieniu kryteriów trzeba było podać zgodnie z prawdą, pod rygorem odpowiedzialności karnej. Zawieszenie obejmowało ratę kapitałową i odsetkową oraz wydłużało okres spłaty, dlatego przed złożeniem wniosku sprawdź aktualne przepisy i warunki swojego banku.
Wakacje kredytowe i sposoby na odciążenie budżetu
Poniżej znajdziesz warunki ustawowego zawieszenia rat oraz inne sposoby na ograniczenie obciążeń. Limity wakacji ustawowych opisane w tekście dotyczą lat 2022–2024; dostępność pozostałych rozwiązań sprawdź w swoim banku.
- Sprawdź, czy przysługiwały Ci ustawowe wakacje kredytowe. W latach 2022–2024 obejmowały one jedną umowę kredytu hipotecznego w złotych, zawartą przed 1 lipca 2022 r. na własne cele mieszkaniowe. W 2024 r. kredyt nie mógł przekraczać 1 200 000 zł, a kredytobiorca musiał spełnić co najmniej jeden warunek: średni wskaźnik RdD powyżej 30% albo co najmniej troje dzieci spełniających ustawowe kryteria.
- Oblicz RdD i przygotuj oświadczenia. Podziel ratę kapitałowo-odsetkową przez dochód netto całego gospodarstwa w każdym z trzech miesięcy poprzedzających wniosek, a potem oblicz średnią. Dochód pomniejsz m.in. o podatek, koszty uzyskania przychodu, składki zdrowotne i alimenty płacone innym osobom; nie uwzględniaj niektórych świadczeń. We wniosku złóż wymagane oświadczenia — podanie nieprawdy może wiązać się z odpowiedzialnością karną.
- Ustal zakres i termin zawieszenia. W 2024 r. można było zawiesić do dwóch rat od czerwca do sierpnia i do dwóch kolejnych od września do grudnia. Początek i koniec zawieszenia zależały od daty doręczenia wniosku oraz wskazanych miesięcy. Złożenie wniosku ustawowego mogło zakończyć wcześniejsze, dobrowolne zawieszenie spłaty. Sprawdź też, czy wniosek obejmuje raty, które nie stały się jeszcze wymagalne.
- Złóż wniosek odpowiednim kanałem i zachowaj potwierdzenie. Bank mógł przyjmować wnioski przez bankowość internetową, aplikację, w oddziale lub pocztą. Przy wysyłce pocztowej liczyła się data doręczenia, nie nadania. Wniosek mógł złożyć jeden ze współkredytobiorców, a bank powinien potwierdzić jego otrzymanie. Jeśli w trakcie obsługi wniosku pobrano ratę, sprawdź, czy bank ją zwrócił. W określonych procedurach można było wycofać wniosek w ciągu 14 dni.
- Oceń koszt odroczenia i sprawdź harmonogram. Ustawowe wakacje obejmowały kapitał i odsetki, ale wydłużały okres kredytowania — zawieszone raty trzeba było spłacić później. Przy karencji w spłacie kapitału saldo nie maleje, więc bank nalicza odsetki od niezmienionej kwoty. Po wznowieniu spłat odsetki mogą nadal rosnąć, a wyższe stopy procentowe mogą podnieść przyszłe raty. Sprawdź nowy harmonogram i proporcję wydłużenia kredytu do okresu zawieszenia; UOKiK opisywał przypadki skracania wakacji i nadmiernego wydłużania kredytu. Zawieszenie mogło też trafić do BIK.
- Zapytaj bank o restrukturyzację. Zależnie od umowy i decyzji bank może zaproponować karencję w spłacie kapitału, zmianę harmonogramu lub inne rozwiązanie. Zanim je zaakceptujesz, poproś o wyliczenie całkowitego kosztu, wpływu na okres kredytowania i zasad naliczania odsetek. Ustal również, czy podczas zawieszenia musisz opłacać składki ubezpieczeniowe powiązane z kredytem.
- Przy trudnościach finansowych sprawdź Fundusz Wsparcia Kredytobiorców. Możesz kwalifikować się do pomocy m.in. po utracie pracy, gdy koszty kredytu przekraczają określoną część dochodu albo dochód po odjęciu raty jest niski. Według opisanych zasad wsparcie wynosiło do 3 000 zł miesięcznie i mogło trwać maksymalnie 40 miesięcy. Fundusz oferował też pożyczkę na brakującą część zadłużenia po sprzedaży nieruchomości. Pomoc podlega zwrotowi, ale terminowa spłata 100 rat mogła umożliwić umorzenie pozostałej kwoty. Przed złożeniem wniosku sprawdź w banku aktualne kryteria, wyłączenia i warunki.
Jak złożyć wniosek o zawieszenie spłaty rat
Złóż wniosek o zawieszenie spłaty rat w banku, który udzielił kredytu — przez bankowość internetową, aplikację, w oddziale lub, jeśli bank to dopuszcza, listownie. Pobierz aktualny formularz, wpisz numer umowy, dane kredytobiorcy i wybrany okres zawieszenia, po czym podpisz dokument i prześlij go zgodnie z instrukcją. Zasady dotyczące wniosku współkredytobiorcy zależą od banku, dlatego sprawdź je przed złożeniem dokumentów. Skoro już tu wpadłeś to Sprawdź, które banki udzielały kredytów we frankach.
Najpierw upewnij się, że spełniasz warunki programu i umowy. Jeśli wsparcie zależy od wskaźnika RdD, oblicz udział raty w dochodzie gospodarstwa domowego dla każdego z wymaganych miesięcy, a następnie wylicz średnią arytmetyczną. Na przykład rata 3 600 zł przy łącznym dochodzie 7 150 zł stanowi około 50,35% dochodu. Znaczenie może mieć także liczba dzieci na utrzymaniu oraz to, czy kredyt sfinansował własne potrzeby mieszkaniowe. Wymagane oświadczenia składaj pod rygorem odpowiedzialności karnej.
Przerwa w spłacie może zwiększyć koszt kredytu
Wskaż we wniosku, których rat i jakiego okresu dotyczy. Pamiętaj też o terminie doręczenia: przy wysyłce pocztą liczy się dzień, w którym bank otrzyma dokument, a nie data nadania. Jeśli złożysz wniosek tuż przed terminem płatności lub w tym dniu, bank może pobrać ratę, zanim zaktualizuje rozliczenia. W niektórych przypadkach zwraca ją po kilku lub kilkunastu dniach. Bank może potwierdzić odbiór i przekazać decyzję w ciągu 21 dni, a zmiany na rachunku kredytowym wprowadzić w ciągu 10 dni.
Sprawdź, co obejmuje zawieszenie: może dotyczyć całej raty kapitałowo-odsetkowej albo tylko spłaty kapitału, podczas gdy ubezpieczenie powiązane z kredytem nadal trzeba opłacać. Umowa zwykle wydłuża się o czas przerwy, a bank przedstawia nowy harmonogram. Przy karencji kapitału odsetki mogą być naliczane od niezmienionego salda, co zwiększa całkowity koszt kredytu. Przed wysłaniem wniosku przeanalizuj harmonogram, aby uniknąć niespodzianek.
Wskazówka: zachowaj potwierdzenie złożenia wniosku i sprawdź w banku, czy został zarejestrowany — samo wysłanie dokumentu nie zawsze oznacza, że zawieszenie rat już obowiązuje.
Co dzieje się z odsetkami i okresem kredytowania podczas zawieszenia
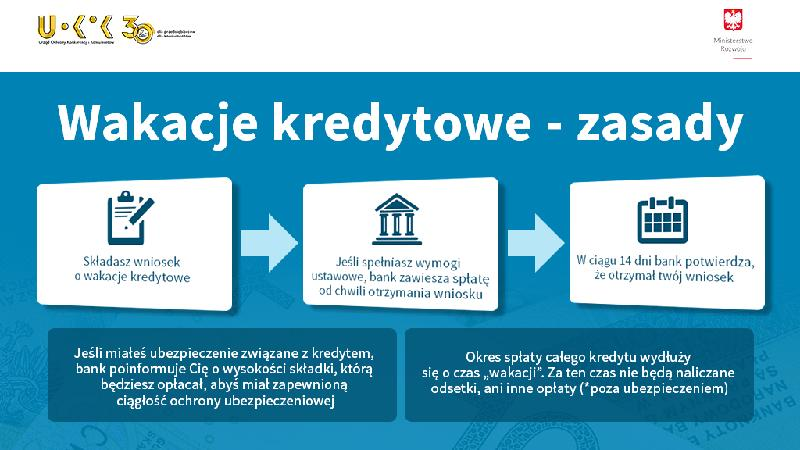
Wpływ zawieszenia spłaty na odsetki zależy od umowy i rodzaju wakacji kredytowych. Przy ustawowym zawieszeniu całych rat kapitałowo-odsetkowych bank może nie naliczać odsetek w czasie przerwy, a płatności przesuwa na później. Jeśli karencja obejmuje tylko kapitał, saldo nie maleje, więc odsetki nadal nalicza się od tej samej kwoty. Sprawdź zatem, czy zawieszenie dotyczy całej raty, czy tylko jej części kapitałowej.
Gdy bank nalicza odsetki podczas karencji, całkowity koszt kredytu może wzrosnąć. Dla zainteresowanych tą tematyką: sprawdź, jak porównać oferty i ocenić koszt kredytu. Przy saldzie 1 000 zł i miesięcznej racie kapitałowej 100 zł, bez karencji odsetki w kolejnych miesiącach bank liczyłby od 1 000 zł, 900 zł i 800 zł. Jeśli jednak kapitał nie jest spłacany, podstawą pozostaje 1 000 zł. Rata może chwilowo zniknąć z domowego budżetu, ale zadłużenie nie maleje zgodnie ze zwykłym harmonogramem. Sprawdź, od jakiej kwoty bank nalicza odsetki i kiedy trzeba je spłacić.
Przerwa w spłacie nie zawsze oznacza brak dodatkowych kosztów
Umowa i terminy spłaty zwykle przesuwają się o okres zawieszenia, na przykład o miesiąc za każdy miesiąc przerwy. Pominięte raty nie przepadają, lecz najczęściej trafiają na koniec harmonogramu, a po wznowieniu spłat bank przekazuje jego aktualną wersję. Jeśli w czasie zawieszenia odsetki nie są naliczane, samo wydłużenie nie musi zwiększyć kosztu kredytu. Skoro jesteśmy przy tym temacie to sprawdź, jak stopa NBP wpływa na raty kredytu i odsetki. Jednak przy zmiennym oprocentowaniu wysokość przyszłych rat może zależeć od stóp procentowych. UOKiK wskazywał, że wydłużenie spłaty bardziej, niż wynika z czasu zawieszenia, może niepotrzebnie podnieść koszt kredytu.
Podczas przerwy nadal mogą obowiązywać składki za ubezpieczenie powiązane z kredytem, nawet jeśli bank wstrzymuje raty kapitałowo-odsetkowe. Sprawdź też dokładne daty zawieszenia: zależnie od zasad banku i programu wniosek złożony w trakcie miesiąca może obejmować jego pozostałą część albo cały miesiąc. Przed złożeniem wniosku poproś o symulację, ustal nową datę końcowej spłaty i porównaj całkowity koszt kredytu przed zmianą oraz po niej.
Wskazówka: przed skorzystaniem z zawieszenia poproś bank o nowy harmonogram i sprawdź, czy poza ratami nadal będziesz płacić składki ubezpieczeniowe — przerwa w spłacie nie zawsze oznacza przerwę we wszystkich opłatach.
Fundusz Wsparcia Kredytobiorców jako alternatywa dla wakacji kredytowych
Fundusz Wsparcia Kredytobiorców (FWK) może pomóc osobom, które z powodu poważnych lub długotrwałych trudności finansowych nie radzą sobie ze spłatą kredytu. Zanim złożysz wniosek, sprawdź warunki, wysokość i zasady zwrotu pomocy.
- Na czym polega FWK: Fundusz może przyznać zwrotne wsparcie na spłatę rat kredytu mieszkaniowego albo pożyczkę na pokrycie zadłużenia pozostałego po sprzedaży nieruchomości. Nie jest to bezzwrotna dotacja, więc przyznane środki trzeba oddać.
- Kto może ubiegać się o pomoc: O wsparcie może wystąpić kredytobiorca w trudnej sytuacji finansowej, który spłaca kredyt hipoteczny zaciągnięty na cel mieszkaniowy. Pomoc przysługuje m.in. wtedy, gdy co najmniej jeden kredytobiorca ma status bezrobotnego, rata przekracza 40% miesięcznego dochodu gospodarstwa domowego lub dochód po odjęciu kosztów obsługi kredytu nie przekracza ustawowego limitu: 1940 zł dla jednej osoby albo 1500 zł na osobę w gospodarstwie wieloosobowym.
- Wsparcie na bieżące raty: Fundusz wypłaca środki co miesiąc na spłatę kredytu, maksymalnie przez 40 miesięcy. Miesięczna pomoc nie może przekroczyć 3000 zł, a jej łączna wysokość odpowiada ratom przypadającym na przyznany okres.
- Pożyczka po sprzedaży nieruchomości: Jeśli sprzedaż mieszkania lub domu nie pokryje całego zadłużenia, kredytobiorca może ubiegać się o pożyczkę na brakującą kwotę, do 120 000 zł. Do wniosku o promesę lub pożyczkę trzeba dołączyć przedwstępną umowę sprzedaży nieruchomości.
- Kiedy pomoc może nie przysługiwać: Fundusz może odmówić wsparcia m.in. wtedy, gdy bank wypowiedział umowę kredytu, kredytobiorca ogłosił upadłość konsumencką lub wobec nieruchomości trwa egzekucja. Wykluczenie może też wynikać z posiadania obecnie lub niedawno innego mieszkania, domu, spółdzielczego prawa do lokalu albo roszczenia o jego nabycie. Pomoc nie przysługuje również w razie dyscyplinarnego zwolnienia z pracy lub prawa do świadczenia z ubezpieczenia od utraty pracy za ten sam okres.
- Zwrot i możliwość umorzenia części zadłużenia: Spłatę rozpoczniesz po dwuletniej karencji. Następnie oddasz środki w 200 równych, nieoprocentowanych ratach. Jeśli terminowo spłacisz 100 rat, Fundusz może umorzyć pozostałą część wsparcia lub pożyczki.
- Jak złożyć wniosek i porównać z wakacjami: Wniosek o wsparcie lub pożyczkę złóż w banku, który udzielił kredytu. Po pozytywnej weryfikacji bank zawrze z tobą odpowiednią umowę. Wakacje kredytowe czasowo zawieszają spłatę rat kapitałowo-odsetkowych, natomiast FWK wypłaca środki na spłatę zobowiązania, które później trzeba zwrócić. Dlatego wybierz rozwiązanie odpowiednie do swojej sytuacji, spełnianych kryteriów i możliwości spłaty.
Źródła:
- https://www.mbank.pl/indywidualny/kredyty/kredyty-gotowkowe/zawieszenie-platnosci-rat/
- https://www.pekao.com.pl/o-banku/zawieszenie-splaty-kredytu.html
- https://finanse.uokik.gov.pl/tag/wakacje-kredytowe/
- https://www.pocztowy.pl/indywidualni/kredyty-i-pozyczki/wakacje-kredytowe
- https://www.bsmragowo.pl/wakacje-kredytowe
- https://www.bsmalawies.pl/?view=article&id=1296%3Awakacje-kredytowe-2024&catid=2
- https://bschmielnik.pl/wakacje-kredytowe
- https://www.kbs-bank.pl/2022/07/28/wakacje-kredytowe/
- https://www.podatnik.info/publikacje/wakacje-kredytowe-2023-kto-moze-skorzystac,609469
- https://www.money.pl/banki/rzadowe-wakacje-kredytowe-czy-mozna-na-nich-zyskac-6769916592437760a.html
Najczęstsze pytania (FAQ)
Czym różnią się wakacje kredytowe od zawieszenia rat oferowanego przez bank?Ustawowe wakacje kredytowe zawieszały spłatę rat kapitałowo-odsetkowych na zasadach określonych przepisami. Bankowe zawieszenie lub karencja zależą od umowy i decyzji banku, a odsetki mogą być nadal naliczane, zwłaszcza gdy wstrzymana jest tylko spłata kapitału.
Czy ustawowe wakacje kredytowe były dostępne w 2026 roku?W artykule opisane są ustawowe wakacje kredytowe z lat 2022–2026, a podane w nim okresy i limity nie dotyczą 2026 roku. Przed złożeniem wniosku sprawdź aktualne przepisy oraz dostępne rozwiązania w swoim banku.
Jakie warunki trzeba było spełnić, aby skorzystać z ustawowych wakacji kredytowych?Program opisany w artykule dotyczył jednej złotowej umowy kredytu hipotecznego zawartej przed 1 lipca 2022 roku na własne cele mieszkaniowe. Kredytobiorca musiał spełnić także co najmniej jeden dodatkowy warunek: średni wskaźnik raty do dochodu powyżej 30% albo utrzymywać co najmniej troje dzieci spełniających ustawowe kryteria.
Jak zawieszenie spłaty może wpłynąć na całkowity koszt kredytu?Przy karencji obejmującej tylko kapitał saldo kredytu nie maleje, a bank może nadal naliczać odsetki, co zwiększa koszt zobowiązania. Zawieszenie może też wydłużyć okres spłaty, dlatego warto poprosić bank o symulację i nowy harmonogram.
Na czym polega pomoc z Funduszu Wsparcia Kredytobiorców?FWK może wypłacać zwrotne wsparcie na spłatę rat, maksymalnie przez 40 miesięcy i do 3000 zł miesięcznie, albo udzielić pożyczki na brakującą kwotę zadłużenia po sprzedaży nieruchomości. Wsparcie trzeba zwrócić, ale po terminowej spłacie 100 rat Fundusz może umorzyć pozostałą część zadłużenia.