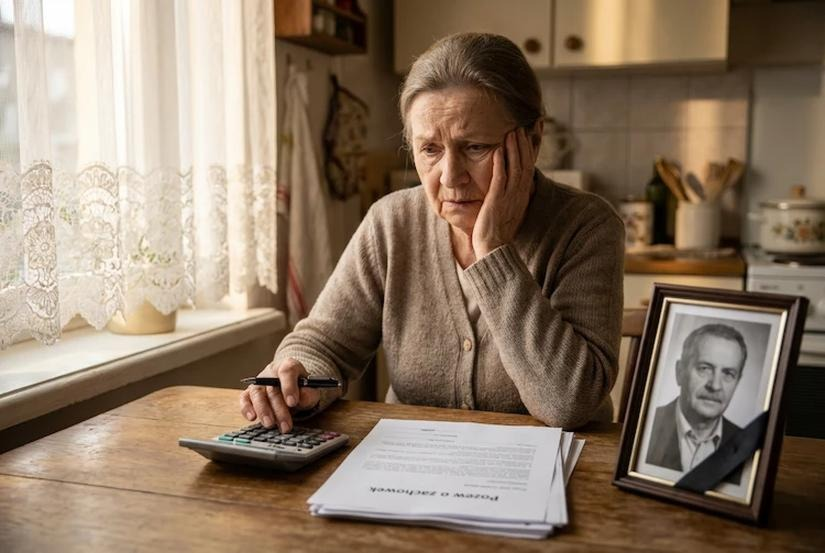
Rozpoznanie swojego zadłużenia stanowi pierwszy krok ku finansowej niezależności. Moje zaczęło się od sporządzenia szczegółowej listy wszystkich należności. Usiadłam z kartką i długopisem, aby dokładnie zobaczyć, co posiadam na głowie: kredyty gotówkowe, raty za zakupy, debet na koncie oraz długi u znajomych. Po zsumowaniu wszystkich kwot zdumiałam się, jak poważna jest moja sytuacja. Średnia wysokość zadłużenia w Polsce wynosi około 25 tysięcy złotych, co stanowi znaczną sumę, którą trzeba mieć na uwadze w codziennych wydatkach.
- Rozpoznanie i spisanie wszystkich długów jako pierwszy krok do odzyskania kontroli nad finansami.
- Ustalenie planu spłat, zaczynając od najmniejszych zobowiązań, co zwiększa motywację.
- Poszukiwanie dodatkowych źródeł dochodu, np. przez sprzedaż niepotrzebnych rzeczy lub dodatkowe prace.
- Negocjacje z wierzycielami w celu ustalenia korzystniejszych warunków spłaty.
- Zmiana stylu życia i ograniczenie zbędnych wydatków, aby żyć w ramach budżetu.
- Regularne monitorowanie postępów w spłacie długów w celu utrzymania motywacji.
- Rozważenie konsolidacji długów, co uprości zarządzanie finansami i może obniżyć miesięczne wydatki.
- Wspieranie się bliskimi oraz korzystanie z programów pomocowych dla lepszej motywacji w drodze do finansowej niezależności.
Warto zauważyć, że ponad 2,5 miliona Polaków ma problem z terminową spłatą zobowiązań. Moje doświadczenia również obfitowały w stres związany z opóźnionymi płatnościami. Próbując zrozumieć tę sytuację, uświadomiłam sobie, że żyłam na krawędzi, wydając więcej, niż zarabiam. Długi narastały, gdy korzystałam z kart kredytowych i kredytów odnawialnych, myśląc, że jakoś to będzie. Takie podejście nie prowadziło do finansowej wolności, a wręcz przeciwnie – utknęłam w trudnej spirali długów. A skoro o tym mowa, poznaj skuteczne metody na spłatę długów.
Rewolucyjna zmiana: 600 zł miesięcznie do wolności finansowej!
Znając dobrze swoje długi, przyszedł czas na stworzenie planu ich spłaty. Należy zacząć od najniższego zobowiązania, ponieważ szybkie uregulowanie małej kwoty może dodać motywacji do dalszych działań. Obliczyłam, że mogę przeznaczyć około 600 zł miesięcznie na spłatę, co, przy odpowiedniej organizacji, pozwoli mi pozbyć się przynajmniej jednego długu w krótkim czasie. Muszę poszukać dodatkowych środków na ich spłatę, na przykład sprzedając niepotrzebne rzeczy lub podejmując dodatkową pracę. Klucz do sukcesu tkwi w planowaniu i konsekwentnym działaniu.
Cały ten proces wymagał zmiany stylu życia i podejścia do wydatków. Musiałam nauczyć się mówić "nie" sobie i znajomym, gdy proponowali drogie wyjścia do restauracji lub zakupy nowych ubrań. Wyjście z zadłużenia to długi proces, jednak dzięki stawieniu czoła długom i wdrożeniu sensownego planu zyskałam kontrolę nad finansami. Teraz czuję się spokojniej i mam pewność, że finansowa niezależność jest w zasięgu ręki.
Jak odzyskać kontrolę nad swoimi finansami i wyjść z zadłużenia?
Proces wyjścia z zadłużenia wymaga cierpliwości i dyscypliny. Wykorzystaj poniższe kroki, aby przeanalizować swoją sytuację finansową oraz stworzyć skuteczny plan działania. Dzięki temu odzyskasz kontrolę nad swoimi finansami.
- Uświadom sobie problem – Przyznaj przed sobą, że masz długi. Nie odkładaj problemu na później. Działaj, zanim sytuacja się pogorszy.
- Spisz wszystkie długi – Sporządź szczegółową listę swoich zobowiązań, w tym kredytów, pożyczek i bieżących rachunków. Zawieraj kwoty, oprocentowanie oraz terminy płatności.
- Stwórz plan spłat – Ustal priorytety, zaczynając od najmniejszych długów, które spłacisz najszybciej. Taki krok pozytywnie wpłynie na Twoją motywację.
- Znajdź dodatkowe źródła dochodu – Rozważ dodatkową pracę, sprzedaż rzeczy, które są zbędne, lub zlecenia. Dzięki temu szybciej spłacisz swoje zobowiązania.
- Negocjuj z wierzycielami – Skontaktuj się z wierzycielami, aby omawiać terminy spłat lub rozłożenie długów na raty. Otwartość w rozmowach może przynieść ulgę.
- Zmodyfikuj swój styl życia – Ogranicz zbędne wydatki, ucz się żyć w ramach budżetu. Zaplanuj tak wydatki, aby nie zaciągać nowych długów.
- Regularnie monitoruj postępy – Co miesiąc sprawdzaj, jak idzie spłata zobowiązań. Może to dodać Ci motywacji do dalszych działań.
- Rozważ konsolidację długów – Jeśli masz wiele obowiązków, warto rozważyć połączenie ich w jedną ratę kredytową. To może ułatwić spłatę i zapewnić korzystniejsze warunki.
| Krok | Opis | Dane statystyczne |
|---|---|---|
| 1 | Przyznaj się do problemu | 15 milionów Polaków ma zaciągnięty kredyt. |
| 2 | Podsumowanie długów | 2,5 miliona osób ma problem z terminową spłatą, średnie zadłużenie wynosi 25 tysięcy złotych. |
| 3 | Planowanie spłat | Najmniejsze długi warto spłacać jako pierwsze do wspólnej kwoty 600 zł miesięcznie na 3 długi. |
| 4 | Wydatki i oszczędności | Aż 61% kobiet spłaca długi systematycznie zaraz po otrzymaniu wynagrodzenia. |
| 5 | Dodatkowe źródło dochodu | 70% Polaków jest otwartych na dodatkowe zajęcia w weekendy. |
| 6 | Sprzedaż niepotrzebnych rzeczy | Wielu zarabia średnio dodatkowe 1000 zł rocznie, sprzedając używane rzeczy. |
| 7 | Konsolidacja długów | Maksymalna kwota kredytu konsolidacyjnego wynosi nawet 150 000 zł. |
| 8 | Negocjacje z wierzycielami | 11% dłużników zdołało obniżyć raty o 50% podczas negocjacji. |
| 9 | Monitorowanie postępów | 48% osób odnotowuje poprawę w finansach po 6 miesiącach systematycznej spłaty. |
| 10 | Zarządzanie emocjami | 65% zadłużonych odczuwa stres związany z długami, co wpływa na zdrowie psychiczne. |
Strategie na wyjście z pętli zadłużenia i odbudowę stabilności finansowej
Wielu z nas prędzej czy później staje w obliczu problemów finansowych, co często prowadzi do zadłużenia. Spirala długów potrafi kręcić się bez końca, a każdy miesiąc przynosi nowe stresy związane z nieuregulowanymi płatnościami. Warto mieć na uwadze, że nie jesteśmy sami – statystyki pokazują, iż w Polsce ponad 5 milionów osób ma problem z terminową spłatą zobowiązań. Wyjście z pętli zadłużenia wymaga przemyślanego planu oraz determinacji.
Aby odbudować stabilność finansową, zacznij od analizy swojej sytuacji. Spisz wszystkie długi, uwzględniając wysokość, oprocentowanie oraz terminy spłaty. Średnie zadłużenie Polaków wynosi około 20 tysięcy złotych. Choć taka suma może przytłaczać, warto spojrzeć na sytuację z dystansem. Planowanie wydatków oraz poszukiwanie dodatkowych źródeł dochodu, na przykład dorywczych prac, przyspieszą proces spłaty długu.
Odzyskaj kontrolę nad finansami i odbuduj swoją przyszłość bez długów
Po określeniu planu działania, zastanów się nad konsolidacją długów, co uprości cały proces. Konsolidacja polega na połączeniu kilku zobowiązań w jedną miesięczną ratę, co ułatwia zarządzanie budżetem i może obniżyć miesięczne wydatki. Zyskując większą kontrolę nad finansami, możemy spłacać długi w bardziej zorganizowany sposób. Jeśli szukasz podobnych treści to sprawdź, gdzie najlepiej zweryfikować swoje długi. Nie zapominaj o negocjacjach z wierzycielami; czasem możliwe jest ustalenie korzystniejszych warunków spłaty.
Walka z długami to proces, który wymaga nie tylko planu, ale również wsparcia emocjonalnego. Warto dzielić się swoimi doświadczeniami i szukać pomocy tam, gdzie to możliwe.
Kluczową rzeczą pozostaje zmiana stylu życia. Droga do stabilności finansowej bywa długa, ale wymaga cierpliwości i konsekwencji. Odrzucenie impulsowego konsumeryzmu oraz skupienie się na oszczędzaniu to fundamentalne zmiany, które warto wdrożyć. Wspieranie się bliskimi czy korzystanie z programów pomocowych mogą okazać się niezwykle wartościowe. Pamiętaj, że każdy mały krok przybliża nas do celu, a wytrwałość w dążeniu do poprawy sytuacji finansowej z pewnością przyczyni się do lepszego jutra.
Ciekawostka: Według badań przeprowadzonych w Polsce, niemal 60% osób zadłużonych przyznaje, że nie prowadziło żadnego budżetu domowego przed popadnięciem w długi. Regularne monitorowanie wydatków może znacząco zmniejszyć ryzyko wpadnięcia w spirale zadłużenia.
Konsolidacja długów jako sposób na uproszczenie finansów i zmniejszenie stresu
Konsolidacja długów to strategia, która umożliwia lepszą kontrolę nad finansami i redukcję stresu związanego z ich spłatą. Z własnego doświadczenia wiem, jak przytłaczające może być posiadanie kilku zobowiązań, z różnymi datami płatności i oprocentowaniem. Kiedy miałam raty z trzech kredytów i dodatkowo karty kredytowe, często czułam się, jakbym tonęła w długach. Po konsolidacji przeszłam na jedną, stałą ratę, co przyniosło mi ulgę i pozwoliło lepiej zorganizować domowy budżet.
Według danych, ponad 15 milionów Polaków ma długi, a wielu z nich zmaga się z problemem równoczesnej spłaty kilku zobowiązań, co prowadzi do frustracji i chaosu. Konsolidacja długów łączy wszystkie należności w jedną pożyczkę, co znacząco upraszcza sytuację finansową. Zamiast pamiętać o pięciu ratach miesięcznie, płacisz tylko jedną! Nowa rata często bywa niższa niż suma poprzednich zobowiązań, co daje większą swobodę finansową.
Od chaosu do spokoju: jak konsolidacja długów zmienia życie na lepsze
Konsolidacja przyniosła mi także większy spokój psychiczny. Gdy moje długi zgrupowały się w jedno miejsce, łatwiej było mi je kontrolować. Negocjacje z bankiem stały się prostsze. Wybierając konsolidację, zniknęły problemy z brakiem płynności finansowej, które nierzadko prowadzą do spirali zadłużenia, kiedy zaciąga się nowy kredyt na spłatę starego. Dzięki temu mogłam skoncentrować się na oszczędzaniu, co otworzyło przede mną nowe możliwości. Odzyskałam równowagę, co zwiększyło moją pewność siebie i pozwoliło patrzeć w przyszłość z nadzieją.
Podsumowując, konsolidacja długów okazała się praktycznym rozwiązaniem oraz sposobem na budowanie lepszej przyszłości. Zmniejszenie stresu związanego z obsługą wielu kredytów umożliwiło mi odetchnąć i spojrzeć na finanse z innej perspektywy. Chociaż proces ten nie był łatwy, wiem, że dążenie do stabilności finansowej kluczem do lepszego życia. Każdy kolejny krok, każda spłacona rata motywuje mnie do utrzymania korzystnego kursu w finansach. Zachęcam każdą osobę z długami do rozważenia tej możliwości!
Ciekawostką jest, że według badań, osoby korzystające z konsolidacji długów mają o 20% większe szanse na poprawę swojej sytuacji finansowej w ciągu roku w porównaniu do tych, które nie podejmują takiej decyzji.
Zmiana nawyków finansowych - klucz do długotrwałego sukcesu w spłacie zadłużenia
Zmiana nawyków finansowych ma kluczowe znaczenie dla osiągnięcia długotrwałego sukcesu w spłacie zadłużenia. Poniżej znajdziesz kilka istotnych wskazówek, które pomogą poprawić sytuację finansową i umożliwią skuteczne zarządzanie długami.
- Przyznaj się do problemu – Uświadom sobie, że masz problem z długami. Ignorowanie sytuacji tylko pogłębia kłopoty. Otwórz listy od wierzycieli i zaakceptuj potrzebę zmiany.
- Stwórz budżet – Spisz swoje dochody oraz wydatki, by zidentyfikować, gdzie możesz ograniczyć koszty. Przygotowanie miesięcznego planu wydatków ułatwi zarządzanie finansami i określi kwoty na spłatę zadłużenia.
- Negocjuj warunki spłaty – Skontaktuj się z wierzycielami, aby sprawdzić możliwość uzyskania korzystniejszych warunków spłaty. Możesz rozważyć rozłożenie długu na raty lub negocjację zmniejszenia kwoty.
- Znajdź dodatkowe źródła dochodu – Pomyśl o sposobach na zwiększenie swoich dochodów. Może to obejmować prace dodatkowe, sprzedaż niepotrzebnych rzeczy lub zlecenia freelance. Nawet drobne kwoty mogą znacząco pomóc w spłacie długów.
- Unikaj nowych długów – Gdy spłacasz już zadłużenie, staraj się unikać zaciągania nowych kredytów. Każda nowa pożyczka tylko pogłębia problem i utrudnia wyjście na finansową prostą.
- Konsolidacja długów – Rozważ konsolidację swoich zobowiązań. Łączenie kilku długów w jedną miesięczną ratę ułatwia zarządzanie finansami i może obniżyć całkowite koszty spłaty.