Ustalenie, która hipoteka ma pierwszeństwo — przymusowa czy umowna — może mieć istotne znaczenie dla wierzycieli i właściciela nieruchomości. W artykule wyjaśniam, jakie zasady decydują o kolejności zaspokojenia wierzycieli oraz dlaczego sama podstawa ustanowienia hipoteki nie zawsze przesądza o jej pierwszeństwie. Przyglądam się także roli wpisu w księdze wieczystej i sytuacjom, w których kolejność może budzić wątpliwości.
O pierwszeństwie hipotek zasadniczo decyduje chwila, w której wniosek o wpis wpłynął do sądu — nie wysokość sumy ani rodzaj hipoteki. A tutaj coś dla zainteresowanych: sprawdź, jak uniknąć błędów we wniosku do księgi wieczystej. Nie ma też znaczenia, kiedy sąd rozpoznał sprawę lub kiedy wpis pojawił się w systemie. Dlatego wniosek złożony 3 marca może zapewnić hipotece pierwszeństwo przed tą, o którą zawnioskowano 10 marca, nawet jeśli jej wpis pojawił się wcześniej.
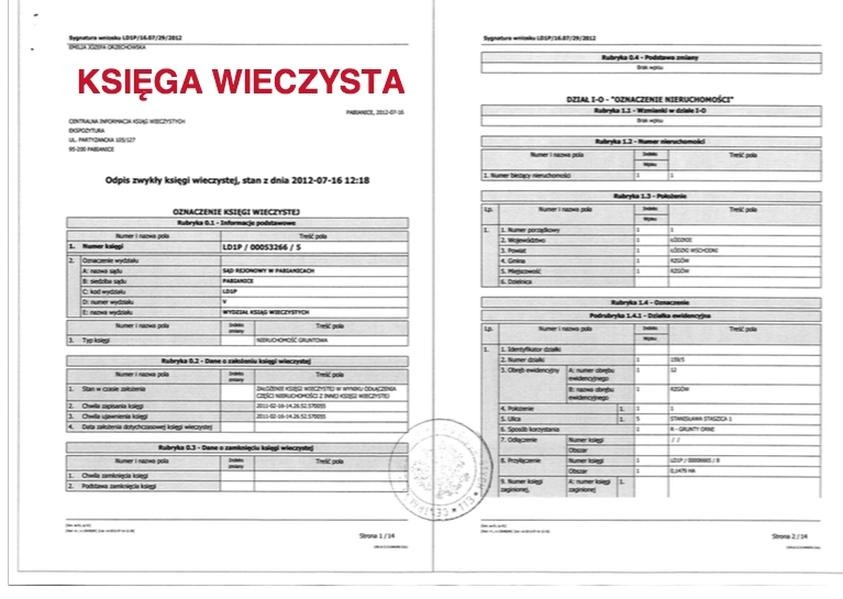
Aby ocenić obciążenia, sprawdź dział IV księgi wieczystej, treść wpisów i wzmianki o nierozpoznanych wnioskach. Wzmianki mogą zapowiadać zmianę kolejności lub treści obciążeń, więc sama lista hipotek nie zawsze pokazuje pełny obraz. Najpierw porównuję daty wpływu wniosków, a następnie sprawdzam rodzaj hipoteki, wierzyciela, jej sumę i zabezpieczoną wierzytelność.
Wcześniejszy wniosek może przesądzić o kolejności spłaty
Hipoteka powstaje przez wpis do księgi wieczystej, natomiast o jej pierwszeństwie zasadniczo decyduje chwila złożenia wniosku. Wcześniejszy wniosek daje więc wcześniejsze miejsce przy zaspokajaniu roszczeń z nieruchomości. Dotyczy to zarówno hipoteki umownej, na przykład zabezpieczającej kredyt bankowy, jak i przymusowej, ustanawianej bez zgody właściciela na podstawie dokumentu przewidzianego prawem. Sam wpis hipoteki przymusowej nie rozpoczyna jednak automatycznie egzekucji ani licytacji.
Nie zawsze wystarczy porównać daty. Znaczenie mogą mieć przepisy szczególne, między innymi dotyczące niektórych hipotek podatkowych, a także rodzaj obciążonego prawa i dokumenty stanowiące podstawę wpisu. Suma hipoteki, na przykład 750 000 zł, nie pokazuje aktualnego długu ani sama nie zapewnia wyższego pierwszeństwa. Dlatego przed zakupem lub oceną ryzyka ustal daty wpływu wniosków, sprawdź wzmianki i dokumenty w aktach księgi, a od wierzycieli uzyskaj aktualne saldo oraz warunki wykreślenia zabezpieczeń.
| Przypadek | Pierwszeństwo | Podstawa |
|---|---|---|
| Kolejność hipotek | Według chwili złożenia wniosku o wpis | Art. 12 u.k.w.h. |
| Przymusowa po umownej | Co do zasady — za wcześniejszą hipoteką | Rodzaj hipoteki nie przesądza o pierwszeństwie |
| Przymusowa podatkowa | Brak automatycznego pierwszeństwa przed wcześniejszą hipoteką | Stosuje się reguły pierwszeństwa i wyjątki ustawowe |
| Wierzyciele osobisti | Po wierzycielach hipotecznych | Podział sumy uzyskanej z egzekucji |
Jak ustala się kolejność zaspokojenia wierzycieli z nieruchomości?
Lista pokazuje, jak ustalić kolejność zaspokojenia wierzycieli z nieruchomości, ocenić znaczenie hipotek i sprawdzić plan podziału pieniędzy ze sprzedaży.
- Ustal kwotę podlegającą podziałowi. Od sumy uzyskanej ze sprzedaży egzekucyjnej odejmij koszty egzekucji i należności, które przepisy nakazują pokryć wcześniej. Sam wpis hipoteki nie oznacza zajęcia nieruchomości ani rozpoczęcia licytacji.
- Sprawdź księgę wieczystą i dokumenty roszczeń. W dziale IV ustal wierzycieli hipotecznych, zabezpieczone wierzytelności, sumy i waluty hipotek oraz daty złożenia wniosków o wpis. Sprawdź także wzmianki, prawa ujawnione w pozostałych działach i dokumenty postępowania. Suma hipoteki wyznacza granicę zabezpieczenia, a nie aktualne saldo długu.
- Ustal pierwszeństwo zabezpieczeń. Co do zasady o kolejności zaspokojenia wierzycieli hipotecznych decyduje pierwszeństwo hipotek, ustalane na podstawie przepisów i okoliczności wpisu — nie tylko kolejność widoczna w księdze. Znaczenie mogą mieć m.in. data złożenia wniosku, zmiana pierwszeństwa i przepisy szczególne. Sama hipoteka przymusowa lub umowna nie przesądza o pierwszeństwie.
- Uwzględnij należności z ustawowym pierwszeństwem. Przed podziałem pieniędzy między wierzycieli hipotecznych zastosuj ustawowe kategorie zaspokojenia właściwe dla egzekucji z nieruchomości. Nie zakładaj, że każda hipoteka podatkowa wyprzedza wszystkie pozostałe. Sprawdź podstawę prawną, rodzaj należności i kolejność praw.
- Sprawdź, czy hipoteka obejmuje jedną nieruchomość, czy kilka. Hipoteka łączna może zabezpieczać tę samą wierzytelność na kilku nieruchomościach. Przejrzyj powiązane księgi wieczyste i ustal zakres zabezpieczenia, aby określić, z jakich składników majątku i do jakiej wysokości wierzyciel może dochodzić należności.
- Porównaj roszczenie z zakresem zabezpieczenia. Ustal aktualne saldo, odsetki i objęte hipoteką należności uboczne, a następnie porównaj je z sumą uzyskaną ze sprzedaży i granicą zabezpieczenia. Wierzyciel nie otrzyma więcej, niż wynosi jego roszczenie i zakres zabezpieczenia. Pozostałą część długu może nadal dochodzić od dłużnika na innych zasadach.
- Sprawdź plan podziału i zgłoś zastrzeżenia w terminie. Organ egzekucyjny sporządza plan, w którym określa kolejność zaspokojenia i kwoty dla wierzycieli. Zweryfikuj ujęcie wierzycieli, wysokość roszczeń i pierwszeństwo zabezpieczeń. Jeśli zauważysz błędy, skorzystaj ze środka zaskarżenia wskazanego w pouczeniu i dotrzymaj terminu.
Czy hipoteka przymusowa może wyprzedzić wcześniejszą hipotekę umowną?
Zazwyczaj późniejsza hipoteka przymusowa nie wyprzedza wcześniejszej hipoteki umownej. O kolejności zaspokojenia decyduje przede wszystkim pierwszeństwo praw ujawnionych w księdze wieczystej, ustalane według daty złożenia wniosku o wpis, a nie daty jego rozpoznania przez sąd. Obie hipoteki wpisuje się do działu IV i mogą obciążać nieruchomość mimo zmiany właściciela.
Wierzyciel nie potrzebuje zgody właściciela, by uzyskać wpis hipoteki przymusowej, musi jednak przedstawić ustawową podstawę, na przykład tytuł wykonawczy lub postanowienie o zabezpieczeniu. Sam wpis nie oznacza zajęcia mieszkania ani licytacji. Ponadto suma hipoteki może przewyższać aktualne zadłużenie: zabezpieczenie do 600 000 zł może dotyczyć długu, którego bieżące saldo jest znacznie niższe.
Nie każde obciążenie musi czekać w kolejce
Pierwszeństwo nie zawsze zależy wyłącznie od kolejności wpisów, ponieważ szczególne przepisy mogą uprzywilejować niektóre należności, w tym wybrane zabezpieczenia podatkowe. Dlatego przy ocenie sprawy trzeba sprawdzić rodzaj i datę wpisu, wierzyciela oraz podstawę prawną, treść dokumentu oraz wzmianki w księdze. Sama kolejność widoczna na ekranie nie przesądza, kto pierwszy otrzyma pieniądze.
Przy sprawdzaniu hipotek warto zwrócić uwagę na następujące informacje:
- rodzaj i datę wpisu oraz datę złożenia wniosku,
- wierzyciela i podstawę prawną hipoteki,
- treść dokumentów oraz wzmianki w księdze wieczystej,
- aktualne saldo zadłużenia i warunki wykreślenia obciążenia.
Analizę warto zacząć od porównania dat wpływu wniosków i dokumentów stanowiących podstawę wpisów. Jeśli wniosek o wpis hipoteki umownej złożono wcześniej, późniejsza hipoteka przymusowa zwykle nie odbiera jej pierwszeństwa, choć może utrudnić sprzedaż nieruchomości lub uzyskanie kolejnego kredytu. Jak już zahaczyliśmy o ten temat to sprawdź, jak poprawnie wypełnić KW-WPIS przy wykreśleniu hipoteki. Przed transakcją należy też uzyskać od wierzyciela aktualne saldo, ustalić sposób spłaty i sprawdzić warunki wykreślenia obciążeń.
Warto wiedzieć, że o pierwszeństwie może decydować chwila wpływu wniosku do sądu wieczystoksięgowego, a nie data widoczna przy samym wpisie — dlatego przy porównywaniu hipotek sprawdź także wzmianki o nierozpoznanych wnioskach.
Jaką szczególną pozycję ma hipoteka przymusowa zabezpieczająca zaległości podatkowe?
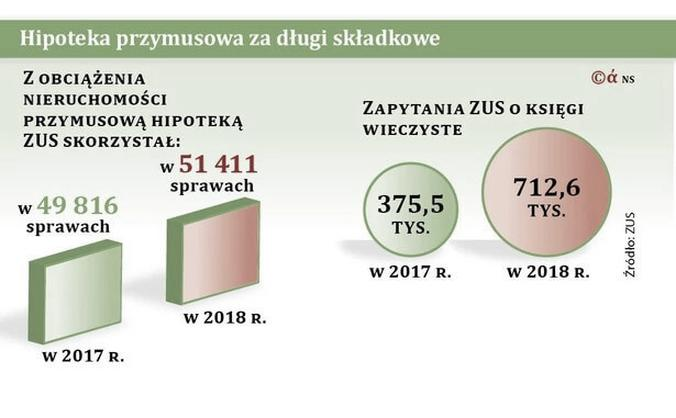
Hipoteka przymusowa zabezpiecza zaległości podatkowe bez zgody właściciela nieruchomości. Organ podatkowy może ustanowić ją na rzecz Skarbu Państwa lub jednostki samorządu terytorialnego, aby zabezpieczyć podatki, odsetki za zwłokę i inne należności objęte Ordynacją podatkową. Wpis w dziale IV księgi wieczystej obciąża nieruchomość, a także niektóre prawa, m.in. użytkowanie wieczyste i spółdzielcze własnościowe prawo do lokalu.
Hipoteka podatkowa może obejmować wszystkie nieruchomości podatnika, a w odpowiednich przypadkach także jego udział w nieruchomości. Podstawę wpisu stanowi m.in. decyzja ustalająca lub określająca wysokość zobowiązania, decyzja o odpowiedzialności podatkowej płatnika, inkasenta, osoby trzeciej lub spadkobiercy, a także tytuł wykonawczy albo zarządzenie zabezpieczenia. Samo powiadomienie o niezapłaconym podatku nie wystarczy — wpis wymaga dokumentu wskazanego w przepisach.
Wierzyciel hipoteczny może dochodzić zaspokojenia z obciążonej nieruchomości przed wierzycielami osobistymi. O kolejności między hipotekami decydują jednak przepisy i okoliczności wpisu. Skoro o tym mówimy to Sprawdź, jak uniknąć ryzyka obciążonej hipoteki. Ponieważ hipoteka podąża za nieruchomością, jej sprzedaż nie usuwa obciążenia. Nie oznacza to zarazem natychmiastowego przejęcia domu ani licytacji: wpis zabezpiecza należność, natomiast egzekucja z nieruchomości stanowi odrębny etap.
Upływ czasu nie zawsze uwalnia nieruchomość od podatkowego ryzyka
Hipoteka przymusowa wpływa na przedawnienie zobowiązania podatkowego. Zabezpieczona należność może nie przedawnić się w zwykłym trybie, ale po upływie terminu przedawnienia przepisy ograniczają jej egzekwowanie do przedmiotu zabezpieczenia. Dlatego sam upływ czasu nie przesądza o wykreśleniu hipoteki ani o braku ryzyka dla nieruchomości. Należy sprawdzić rodzaj należności, daty, podstawę wpisu i aktualną treść księgi.
W dziale IV księgi wieczystej warto sprawdzić wierzyciela, kwotę i walutę hipoteki, zabezpieczoną wierzytelność oraz dokument stanowiący podstawę wpisu. Suma hipoteki określa granicę zabezpieczenia, ale nie musi odpowiadać aktualnemu zadłużeniu. Rzeczywiste saldo trzeba potwierdzić u organu podatkowego; przy analizie wpisu należy oddzielić je od kwoty zabezpieczenia.
Spłata lub inne wygaśnięcie należności nie usuwa wpisu automatycznie. Aby wykreślić hipotekę, trzeba uzyskać odpowiedni dokument i złożyć wniosek do sądu wieczystoksięgowego. Wpis hipoteki kosztuje co do zasady 200 zł, a jej wykreślenie — 100 zł. Jeśli wpis budzi wątpliwości, należy sprawdzić pouczenie, terminy zaskarżenia i dokumenty z postępowania podatkowego, ponieważ to one określają dostępne działania.
Wskazówka: Sam fakt, że hipoteka przymusowa zabezpiecza zaległości podatkowe, nie oznacza automatycznie, że wyprzedza wcześniej wpisaną hipotekę umowną — kolejność należy ustalić na podstawie wpisów w dziale IV księgi wieczystej i właściwych przepisów.
Źródła:
- https://bazykw.pl/blog/hipoteka-umowna-a-przymusowa-co-o-nich-mowi-ksiega-wieczysta
- https://www.ewindykacja24.pl/hipoteka-umowna-a-hipoteka-przymusowa-roznice-dla-wlasciciela-nieruchomosci-1345-m.html
- https://e-prawnik.pl/artykuly/kiedy-ustanawiana-jest-hipoteka-przymusowa.html
- https://mklegal.eu/hipoteka-przymusowa/
FAQ - Najczęściej zadawane pytania
Czy hipoteka przymusowa zawsze wyprzedza hipotekę umowną?Nie, sam przymusowy charakter hipoteki nie daje jej automatycznie pierwszeństwa. Co do zasady kolejność zależy od pierwszeństwa ustalonego na podstawie chwili złożenia wniosku o wpis oraz właściwych przepisów.
Co zwykle przesądza o pierwszeństwie hipotek?Zasadniczo liczy się chwila wpływu wniosku o wpis do sądu, a nie data rozpoznania sprawy ani moment, w którym wpis pojawił się w księdze. Wcześniej złożony wniosek może więc zapewnić hipotece pierwszeństwo przed późniejszą.
Czy hipoteka przymusowa zabezpieczająca zaległości podatkowe ma automatyczne pierwszeństwo?Nie, samo zabezpieczenie długu podatkowego nie oznacza, że hipoteka wyprzedzi każdą wcześniejszą hipotekę. Trzeba sprawdzić podstawę prawną, datę i treść wpisu oraz to, czy w danej sytuacji zastosowanie mają przepisy szczególne.
Gdzie sprawdzić informacje potrzebne do ustalenia kolejności hipotek?Warto przejrzeć dział IV księgi wieczystej, w tym wpisy i wzmianki o nierozpoznanych wnioskach. Należy też sprawdzić dokumenty stanowiące podstawę wpisów, ponieważ sama kolejność widoczna w księdze może nie wystarczyć do oceny sprawy.
Czy wpis hipoteki przymusowej oznacza natychmiastową licytację nieruchomości?Nie, sam wpis zabezpiecza wierzytelność, ale nie rozpoczyna automatycznie egzekucji ani licytacji. Sprzedaż nieruchomości nie usuwa jednak hipoteki, dlatego przed transakcją warto ustalić aktualne saldo i warunki wykreślenia obciążenia.