Czynny żal to dobrowolne zawiadomienie organu skarbowego o popełnionym wykroczeniu lub przestępstwie skarbowym. Zgodnie z art. 16 § 1 Kodeksu karnego skarbowego mogę uniknąć kary, jeśli sama ujawnię czyn i jego istotne okoliczności, w tym osoby, które ze mną współdziałały. Nie oznacza to jednak, że urząd umorzy podatek, odsetki albo obowiązek złożenia brakującej deklaracji. Czynny żal chroni przed odpowiedzialnością karnoskarbową, ale nie zwalnia z uregulowania należności.
Mogę rozważyć złożenie czynnego żalu na przykład wtedy, gdy nie wysłałam w terminie deklaracji PIT, CIT lub VAT, pominęłam wymagany plik JPK_V7, spóźniłam się z zapłatą podatku albo nierzetelnie prowadziłam ewidencję. Podobne uchybienia mogą dotyczyć obowiązków celnych, ksiąg czy informacji podatkowych. Liczy się jednak nie tylko rodzaj błędu, lecz także moment reakcji. Dlatego najlepiej działać niezwłocznie po zauważeniu nieprawidłowości — zanim organ sam ją udokumentuje lub rozpocznie działania zmierzające do jej wykrycia.
Przepisy nie wyznaczają terminu, na przykład 7 czy 14 dni, na złożenie czynnego żalu. Trzeba jednak działać szybko: zawiadomienie może być nieskuteczne, jeśli urząd ma już udokumentowaną wiadomość o czynie, wezwał mnie do wyjaśnień albo prowadzi kontrolę lub postępowanie dotyczące naruszenia. Samo otrzymanie pisma z urzędu nie przesądza automatycznie o wyniku — ważne jest, czy organ podjął już czynności odnoszące się do konkretnego uchybienia. Kodeks przewiduje też wyjątek: czynny żal może zadziałać po rozpoczęciu czynności, jeżeli nie dostarczyły one podstaw do wszczęcia postępowania o dany czyn.
Szczere wyjaśnienie i szybka naprawa mogą uchronić przed karą
W zawiadomieniu opisuję, co się wydarzyło, kiedy doszło do naruszenia i jakie były jego istotne okoliczności. Wskazuję również osoby współdziałające, jeśli takie były, oraz informuję, czy naprawiłam błąd. Pismo nie ma urzędowego wzoru i nie musi być długie, powinno jednak zawierać moje dane identyfikacyjne, dane właściwego organu, jasny opis czynu i podpis. Ogólne zdanie, na przykład „przepraszam za pomyłkę”, może nie wystarczyć — urząd musi wiedzieć, czego dotyczy zawiadomienie.
Samo pismo zwykle nie wystarczy. Jeśli powstała zaległość, reguluję ją wraz z odsetkami, składam brakującą deklarację albo wykonuję inny pominięty obowiązek. Najlepiej zrobić to jak najszybciej, często równocześnie z wysłaniem czynnego żalu lub w terminie wskazanym przez organ. Mogę też dołączyć potwierdzenie zapłaty, zaległy dokument czy wyjaśnienie okoliczności. Nawet skuteczne zawiadomienie nie zwalnia mnie z zapłaty podatku i odsetek.
Nie każda korekta wymaga czynnego żalu. Jeśli złożyłam deklarację w terminie, a później odkryłam w niej błąd, zwykle wystarczy złożyć korektę i — gdy powstała zaległość — zapłacić podatek z odsetkami. Inaczej może być, gdy w ogóle nie złożyłam deklaracji lub nie wykonałam obowiązku w terminie. Jeśli takie uchybienie może stanowić czyn zabroniony na gruncie KKS, warto rozważyć osobne zawiadomienie. Na przykład korekta JPK_V7 po pominięciu faktury w pierwotnym pliku nie zawsze wymaga czynnego żalu; znaczenie mają charakter błędu i to, czy doszło do naruszenia podlegającego odpowiedzialności karnoskarbowej.
Czynny żal nie ochroni mnie, jeśli zorganizowałam grupę lub związek mający na celu popełnianie przestępstw skarbowych albo nakłaniałam inną osobę do takiego czynu. Nie zadziała również, gdy organ udokumentował już naruszenie, wezwał mnie w związku z nim lub prowadzi czynności dotyczące sprawy. Ponadto nie wystarczy wysłać niepełnego pisma, pominąć istotnych faktów, nie wskazać osób współdziałających albo nie wykonać obowiązków naprawczych. Czynny żal nie obejmuje także naruszeń, których nie reguluje Kodeks karny skarbowy.
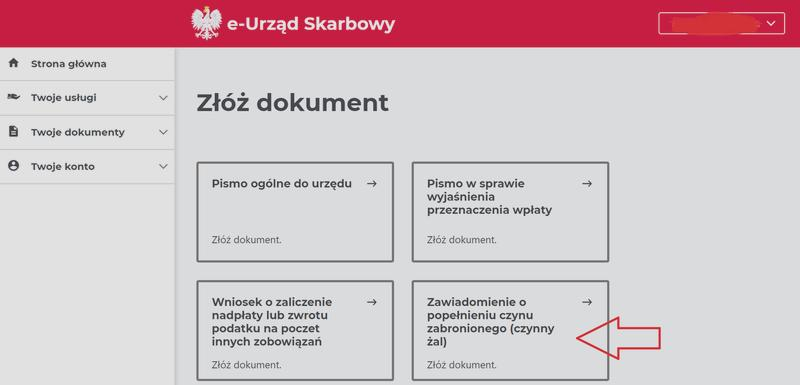
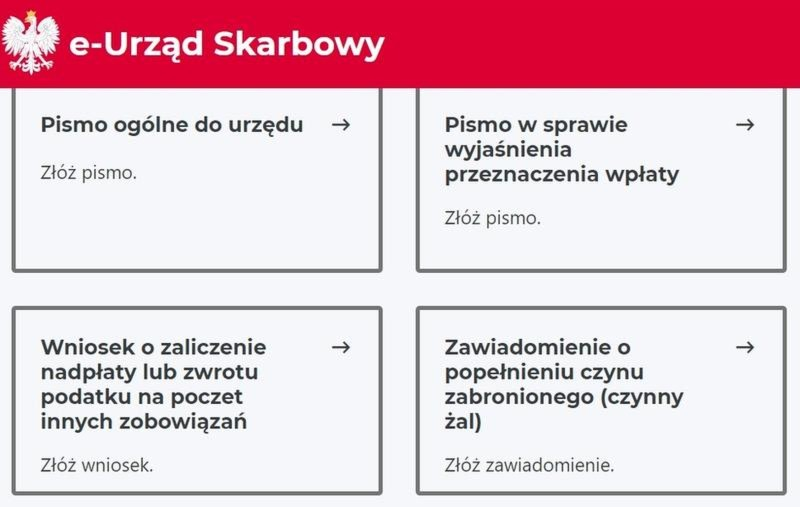
Zawiadomienie kieruję do właściwego naczelnika urzędu skarbowego albo — zależnie od sprawy — naczelnika urzędu celno-skarbowego lub Szefa KAS. Jak już schodzimy na ten temat to sprawdź, jak poprawnie wypełnić wniosek o dotację z urzędu pracy. Mogę złożyć je osobiście, listownie, elektronicznie albo ustnie do protokołu. Wysyłając je online, korzystam z właściwej usługi, na przykład e-Urzędu Skarbowego lub pisma ogólnego, i podpisuję dokument akceptowaną metodą elektroniczną. Zachowuję dowód złożenia: UPO przy wysyłce elektronicznej, potwierdzenie nadania listu albo kopię z pieczęcią biura podawczego. Dzięki temu mogę wykazać, kiedy i gdzie pismo dotarło.
Jeśli za uchybienie odpowiada konkretna osoba, to ona powinna dobrowolnie ujawnić czyn; podpis pełnomocnika może podważyć dobrowolny charakter zawiadomienia. W firmie trzeba ustalić, kto rzeczywiście nie dopełnił obowiązku — na przykład członek zarządu, pracownik lub biuro księgowe — i rzetelnie opisać rolę poszczególnych osób. Nie warto zatajać ich udziału ani bezpodstawnie przerzucać winy, ponieważ art. 16 KKS wymaga ujawnienia istotnych okoliczności.
Urząd nie zawsze potwierdza osobnym pismem, że uznał czynny żal za skuteczny. Jeśli jednak go nie uzna, sprawa może toczyć się na zasadach ogólnych, a wtedy grozi mi mandat, grzywna lub — przy poważniejszych czynach — surowsza odpowiedzialność przewidziana w KKS. Dlatego działam szybko, konkretnie opisuję zdarzenie, składam brakujące dokumenty i reguluję należności. Czynny żal daje szansę uniknięcia kary, ale nie oznacza automatycznego uniewinnienia ani nie cofa kontroli, która już ujawniła naruszenie.
Czynny żal do urzędu skarbowego — jak przygotować i złożyć zawiadomienie
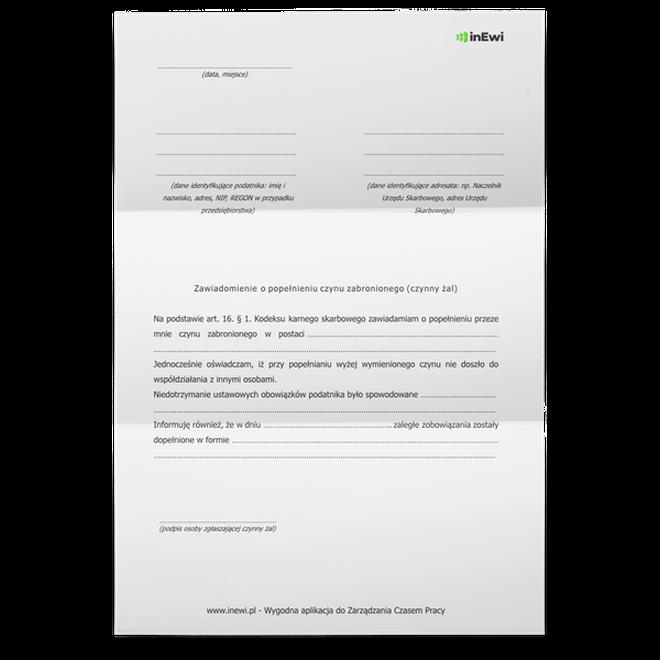
Poniższa lista przedstawia najważniejsze etapy przygotowania czynnego żalu: od sprawdzenia, czy możesz z niego skorzystać, po opis uchybienia, naprawienie jego skutków i zachowanie dowodu złożenia pisma. Czynny żal, o którym mowa w art. 16 Kodeksu karnego skarbowego, może uchronić Cię przed odpowiedzialnością karnoskarbową, ale nie zwalnia z zapłaty podatku ani odsetek.
- Sprawdź, czy czynny żal może być skuteczny. Złóż go niezwłocznie po wykryciu błędu, zanim właściwy organ uzyska udokumentowaną wiadomość o czynie lub podejmie działania zmierzające do jego wykrycia, na przykład kontrolę, czynności sprawdzające czy przeszukanie. Zawiadomienie może być nieskuteczne także wtedy, gdy organ wezwał Cię już w związku z uchybieniem, zorganizowałeś grupę w celu popełnienia przestępstwa skarbowego albo nakłaniałeś inną osobę do jego popełnienia. Wyjątek dotyczy sytuacji, w której podjęte czynności nie dostarczyły podstaw do wszczęcia postępowania w sprawie danego czynu.
- Ustal, kto powinien złożyć zawiadomienie i do kogo je skierować. Pismo składa osoba, która nie dopełniła obowiązku. Jeśli odpowiadało za to biuro księgowe, zawiadomienie powinna złożyć osoba odpowiedzialna po stronie biura. Gdy odpowiedzialność ponosiło kilka osób, uwzględnij ich udział. Pismo skieruj do właściwego naczelnika urzędu skarbowego lub urzędu celno-skarbowego, a w odpowiednich sprawach — do Szefa KAS. Pomyłka w wyborze organu nie musi przekreślać zawiadomienia, ponieważ urząd może przekazać je właściwemu organowi. Mimo to najlepiej od razu prawidłowo ustalić adresata.
- Opisz konkretnie, co się wydarzyło. Podaj swoje dane identyfikacyjne, okres i rodzaj niedopełnionego obowiązku, a także istotne daty i okoliczności. Możesz na przykład napisać, że nie złożyłeś deklaracji za konkretny miesiąc albo nie wysłałeś pliku JPK w terminie. Zwięźle wyjaśnij przyczynę błędu i wskaż osoby współdziałające, jeśli brały udział. Zaznacz też, czy uchybienie miało charakter incydentalny. Pismo nie ma urzędowego wzoru, dlatego liczy się jasne i pełne ujawnienie istotnych faktów, a nie rozbudowane uzasadnienie.
- Napraw uchybienie i opisz podjęte działania. Złóż brakującą deklarację lub wymaganą informację, dokonaj niezbędnej korekty oraz zapłać zaległy podatek wraz z odsetkami. Jeśli nie możesz zrobić tego od razu, wskaż, jak i w jakim terminie dopełnisz obowiązku. Organ może wyznaczyć termin i określić sposób wykonania. W razie potrzeby dołącz kopię złożonego dokumentu, potwierdzenie zapłaty lub inne dowody naprawienia błędu. Pamiętaj, że samo zawiadomienie nie usuwa zaległości podatkowej.
- Rozróżnij niezłożenie deklaracji od jej korekty. Jeśli złożyłeś deklarację pierwotną w terminie, a później musisz poprawić zawarte w niej dane, sama korekta co do zasady nie wymaga czynnego żalu. Inaczej może być, gdy nie złożyłeś deklaracji w terminie albo uchybienie stanowi czyn zabroniony na gruncie Kodeksu karnego skarbowego. W takiej sytuacji złóż czynny żal, zanim organ podejmie działania, i jednocześnie uzupełnij brakujący obowiązek.
- Złóż pismo tak, aby móc potwierdzić jego doręczenie. Możesz przekazać je osobiście, wysłać pocztą albo złożyć elektronicznie przez e-Urząd Skarbowy lub ePUAP jako pismo ogólne. Możesz też złożyć zawiadomienie ustnie do protokołu. Pismo elektroniczne podpisz odpowiednią metodą, na przykład profilem zaufanym, podpisem kwalifikowanym lub osobistym. Przy wysyłce elektronicznej zachowaj UPO, a przy papierowej — potwierdzenie złożenia lub nadania oraz kopię pisma. Nie wysyłaj zawiadomienia zwykłym e-mailem, jeśli nie masz pewności, że urząd przyjmuje je w tej formie.
- Nie zakładaj, że urząd osobno potwierdzi skuteczność zawiadomienia. Przepisy nie określają terminu rozpatrzenia czynnego żalu, a organ zwykle nie informuje osobno o jego uwzględnieniu. Jeśli zawiadomienie okaże się nieskuteczne, organ może prowadzić postępowanie karnoskarbowe. Dlatego zachowaj dowody złożenia pisma i wykonania działań naprawczych, a także reaguj na ewentualne wezwania urzędu.
Jakie informacje i załączniki uwzględnić we wzorze czynnego żalu
Najpierw dokładnie oznaczam siebie i adresata: podaję imię i nazwisko albo nazwę firmy, adres oraz PESEL lub NIP. Wskazuję też właściwego naczelnika urzędu skarbowego, urzędu celno-skarbowego albo Szefa KAS. Następnie wpisuję miejscowość, datę i czytelny tytuł, na przykład „Czynny żal – art. 16 § 1 Kodeksu karnego skarbowego”. Ponieważ nie ma urzędowego formularza, sprawdzam, czy pismo zawiera komplet danych pozwalających ustalić, kto składa zawiadomienie.
W dalszej części konkretnie opisuję uchybienie: wyjaśniam, co się stało, którego okresu i dokumentu dotyczy sprawa, kiedy upłynął termin oraz dlaczego nie dopełniłam obowiązku. Mogę wskazać na przykład niezłożenie deklaracji PIT, CIT lub VAT, spóźnioną wysyłkę JPK_V7 albo brak zapłaty podatku. Ujawniam wszystkie istotne okoliczności, w tym udział innych osób. Informuję również, czy naprawiłam już błąd, a jeśli nie — kiedy złożę zaległą deklarację lub ureguluję należność wraz z odsetkami. Wyraźnie zaznaczam, że zawiadamiam urząd z własnej inicjatywy.
Dokumenty pomagające naprawić błąd i potwierdzić podjęte działania
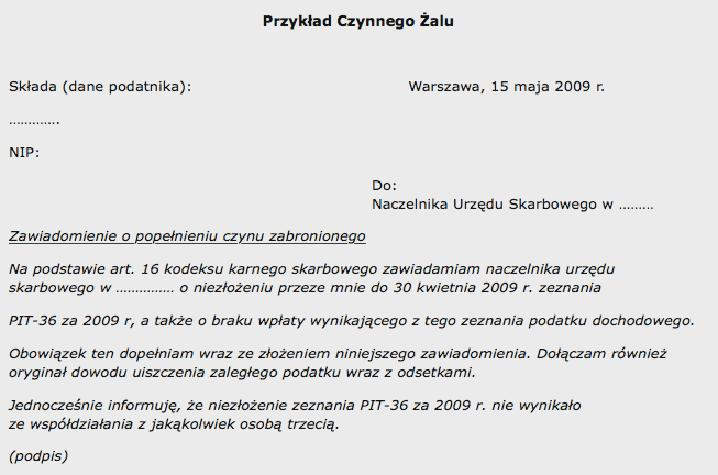
Dobieram załączniki do konkretnej sprawy, zamiast gromadzić je „na zapas”. Najczęściej dołączam kopię zaległej lub skorygowanej deklaracji, brakujący plik JPK, potwierdzenie przelewu podatku i odsetek albo dowody wykonania innego obowiązku. Jak już tu trafiłeś to sprawdź, jak rozliczyć PIT bez błędów. Jeśli uchybienie wynikało z awarii systemu, pomyłki w ewidencji lub problemu organizacyjnego, mogę dodać dokument wyjaśniający przyczynę. Wymieniam załączniki w piśmie, a przed wysłaniem sprawdzam, czy dołączyłam każdy plik i czytelnie go przygotowałam.
Na końcu podpisuję pismo: własnoręcznie w wersji papierowej albo właściwym podpisem elektronicznym przy wysyłce online. Mogę złożyć czynny żal osobiście, wysłać go pocztą lub przekazać elektronicznie, na przykład przez e-Urząd Skarbowy. Zachowuję UPO lub inne potwierdzenie doręczenia oraz kopię całego zestawu dokumentów. Działam niezwłocznie — zanim organ udokumentuje czyn lub podejmie działania zmierzające do jego wykrycia. Pamiętam też, że samo pismo nie usuwa zaległego podatku ani odsetek, dlatego równolegle reguluję należności i wykonuję zaległe obowiązki.
Wskazówka: Jeśli składasz czynny żal online, sprawdź, czy podpisujesz i wysyłasz zarówno samo zawiadomienie, jak i wskazane w nim załączniki — UPO potwierdza doręczenie tylko tego, co faktycznie zostało przekazane.
Jak złożyć czynny żal do urzędu skarbowego online i zachować potwierdzenie
Poniżej znajdziesz kolejne kroki składania czynnego żalu online: od przygotowania pisma i naprawienia uchybienia po zachowanie dowodu doręczenia do urzędu skarbowego.
- Najpierw sprawdź, czy czynny żal może być skuteczny. Złóż go niezwłocznie po wykryciu błędu, zanim właściwy organ uzyska udokumentowaną wiadomość o czynie lub rozpocznie działania zmierzające do jego wykrycia, takie jak kontrola czy czynności sprawdzające. Zawiadomienie może dotyczyć m.in. niezłożenia deklaracji, spóźnionej wysyłki JPK albo niezapłacenia podatku. Nie potrzebujesz go jednak, gdy jedynie korygujesz złożoną w terminie deklarację i nie doszło do czynu zabronionego.
- Następnie ustal adresata i przygotuj pismo. Skieruj je do naczelnika urzędu skarbowego, w którym się rozliczasz. W odpowiednich sprawach adresatem może być naczelnik urzędu celno-skarbowego albo Szef KAS. Nie obowiązuje urzędowy formularz, dlatego podaj swoje dane identyfikacyjne oraz opisz uchybienie, jego datę i okoliczności. Wyjaśnij przyczynę, wskaż osoby współdziałające, jeśli brały udział w zdarzeniu, i napisz, czy naprawiłeś już skutki. Jeśli nie, określ, jak i kiedy to zrobisz.
- Potem złóż pismo przez internet. Skorzystaj z uwierzytelnionego konta w e-Urzędzie Skarbowym albo wyślij pismo ogólne przez ePUAP lub Biznes.gov.pl. Wybierz właściwy urząd, wpisz treść czynnego żalu lub dołącz przygotowany dokument, a następnie podpisz i wyślij pismo, np. Profilem Zaufanym, podpisem osobistym lub kwalifikowanym. Pamiętaj, że samo wysłanie korekty deklaracji nie zastępuje odrębnego zawiadomienia.
- Równocześnie napraw uchybienie i dołącz dokumenty. Złóż zaległą deklarację lub wymagany plik oraz ureguluj podatek z odsetkami. Zrób to jak najszybciej — najlepiej razem ze złożeniem czynnego żalu — albo w terminie wyznaczonym przez urząd. Dołącz kopię deklaracji lub korekty, potwierdzenie zapłaty i inne dokumenty potwierdzające podjęte działania.
- Na koniec zachowaj potwierdzenie wysyłki i odbioru. Pobierz Urzędowe Poświadczenie Odbioru (UPO) albo inne właściwe potwierdzenie doręczenia. Zapisz je wraz z kopią pisma i załączników, ponieważ dokumentuje datę otrzymania zawiadomienia przez urząd. Urząd zwykle nie informuje osobnym pismem, czy uznał czynny żal za skuteczny. Jeśli podejmie dalsze działania lub będzie potrzebował wyjaśnień, może skontaktować się z podatnikiem.
Czynny żal a korekta deklaracji — kiedy wystarczy sama korekta
Kiedy zauważam błąd w deklaracji, najpierw sprawdzam, czy złożyłam pierwotny dokument w terminie. Jeśli tak, a pomyłka dotyczy na przykład pominiętej faktury, błędnej kwoty lub niewłaściwego numeru NIP, zwykle wystarczy skorygować deklarację albo plik JPK_V7. Samo poprawienie danych nie wymaga czynnego żalu — muszę jednak złożyć korektę i dopłacić ewentualny podatek wraz z odsetkami.
Jeśli natomiast w ogóle nie wysłałam wymaganej deklaracji przed upływem terminu lub pominęłam obowiązkowy plik JPK, samo późniejsze złożenie dokumentu może nie wystarczyć. Takie uchybienie może bowiem stanowić wykroczenie lub przestępstwo skarbowe. Zgodnie z art. 16 § 1 Kodeksu karnego skarbowego rozważam wtedy złożenie czynnego żalu — dobrowolnie i zanim urząd udokumentuje naruszenie lub rozpocznie czynności w tej sprawie.
Pominięta faktura? Czasem wystarczy poprawić rozliczenie
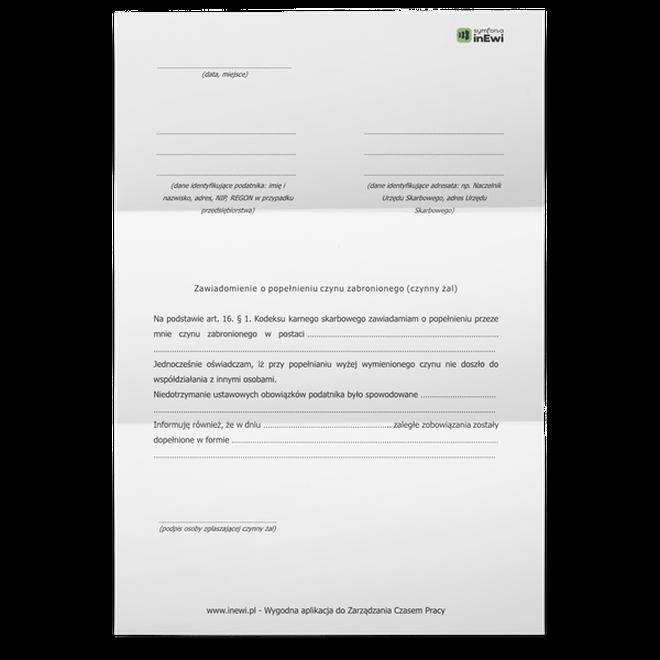
Jeśli na przykład 25 sierpnia wysłałam JPK_V7 za lipiec, a 30 sierpnia odkryłam pominiętą fakturę sprzedaży, składam korektę za ten sam okres. Gdy błąd spowodował zaległość, reguluję ją wraz z należnymi odsetkami, ponieważ korekta nie znosi obowiązku zapłaty. Czynny żal ma znaczenie przede wszystkim wtedy, gdy nie złożyłam pierwotnej deklaracji, wysłałam ją po terminie lub nie dopełniłam innego obowiązku — nie zaś przy każdej poprawce w rozliczeniu.
Ponieważ nie ma urzędowego wzoru czynnego żalu ani określonej liczby dni na jego złożenie, działam bez zwłoki. W piśmie podaję swoje dane, właściwego naczelnika urzędu skarbowego, opis zdarzenia i jego okoliczności, ewentualne osoby współdziałające oraz informację, jak naprawiłam błąd lub kiedy to zrobię. Zawiadomienie mogę wysłać elektronicznie, złożyć osobiście albo nadać pocztą; w każdym przypadku zachowuję potwierdzenie odbioru. Czynny żal nie zwalnia mnie jednak z dopłaty podatku i odsetek.
Wskazówka: Jeśli korekta ujawnia zaległość podatkową, zapłać ją wraz z odsetkami możliwie szybko — samo złożenie korekty nie reguluje należności wobec urzędu.
Najczęściej zadawane pytania (FAQ)
Czym jest czynny żal i przed jaką karą może uchronić?Czynny żal to dobrowolne zawiadomienie organu o popełnionym wykroczeniu lub przestępstwie skarbowym. Może uchronić przed odpowiedzialnością karnoskarbową, ale nie zwalnia z zapłaty podatku, odsetek ani złożenia brakujących dokumentów.
Kiedy najlepiej złożyć czynny żal?Należy zrobić to niezwłocznie po zauważeniu błędu, zanim organ udokumentuje naruszenie lub podejmie działania zmierzające do jego wykrycia. Przepisy nie wyznaczają konkretnego terminu, na przykład 7 czy 14 dni.
Jakie informacje powinno zawierać pismo z czynnym żalem?W piśmie podaj swoje dane, właściwy organ oraz konkretny opis uchybienia, jego datę i istotne okoliczności. Wskaż także osoby współdziałające, jeśli brały udział, i napisz, czy oraz w jaki sposób naprawisz błąd.
Czy każda korekta deklaracji wymaga złożenia czynnego żalu?Nie — jeśli deklaracja została złożona w terminie, a później wykryto w niej błąd, zwykle wystarczy złożyć korektę. Czynny żal warto rozważyć, gdy deklaracji lub wymaganego pliku w ogóle nie złożono w terminie, a uchybienie może stanowić czyn zabroniony.
Jak złożyć czynny żal online i potwierdzić jego doręczenie?Można wysłać go przez e-Urząd Skarbowy, ePUAP lub inną właściwą usługę, podpisując pismo akceptowaną metodą elektroniczną. Należy zachować UPO, kopię zawiadomienia oraz załączników, a także pamiętać o uregulowaniu zaległości i wykonaniu pominiętych obowiązków.