Gdy widzę, że nie zdążę zapłacić raty Providenta, od razu kontaktuję się z firmą, zamiast czekać, aż problem sam się rozwiąże. Po powstaniu zaległości mogą zacząć się działania windykacyjne: najpierw zwykle dostaję przypomnienia SMS-em, e-mailem lub telefonicznie, a później pisemne wezwanie do zapłaty z podaną kwotą i terminem. Harmonogram zależy od umowy i mojej sytuacji, dlatego sprawdzam saldo, historię wpłat i najbliższe terminy w portalu klienta albo proszę firmę o aktualne rozliczenie. Zerknij na inny post, w którym też była o tym mowa.
- Provident nie podaje jednego stałego terminu rozpoczęcia windykacji — może podjąć działania już po nieopłaceniu raty w terminie.
- Po zaległości firma może wysyłać przypomnienia i wezwania, prowadzić rozmowy lub zlecić obsługę sprawy zewnętrznej firmie. Windykator terenowy nie jest komornikiem i nie może samodzielnie zająć majątku ani wejść do domu bez zgody.
- Aby ograniczyć ryzyko eskalacji, jak najszybciej skontaktuj się z Providentem, sprawdź saldo i umowę oraz zaproponuj realny plan spłaty. Ustalenia potwierdzaj na piśmie i nie zaciągaj kolejnej pożyczki na spłatę poprzedniej.
- Jeśli kwota zadłużenia budzi wątpliwości, porównaj ją z historią wpłat i dokumentami; ewentualną reklamację złóż na piśmie. Nie ignoruj wypowiedzenia umowy, ponieważ pozostała kwota może stać się natychmiast wymagalna.
- Sprawa może trafić do sądu, a egzekucja komornicza jest możliwa dopiero po uzyskaniu tytułu wykonawczego. Na pisma sądowe reaguj w terminie wskazanym w pouczeniu — na sprzeciw od nakazu zapłaty często są dwa tygodnie od doręczenia.
Jeśli nadal nie spłacę zaległości, Provident może kontynuować rozmowy, wysyłać kolejne pisma lub zlecić obsługę sprawy zewnętrznej firmie. Może też przeprowadzić windykację terenową — przedstawiciel odwiedzi mnie, by porozmawiać o długu i sposobie spłaty. Windykator nie może zająć wynagrodzenia, konta ani rzeczy, a ja nie muszę wpuszczać go do domu. Dlatego ustalenia dotyczące spłaty proszę potwierdzić na piśmie, zamiast polegać wyłącznie na rozmowie telefonicznej.
Brak reakcji może skończyć się egzekucją komorniczą
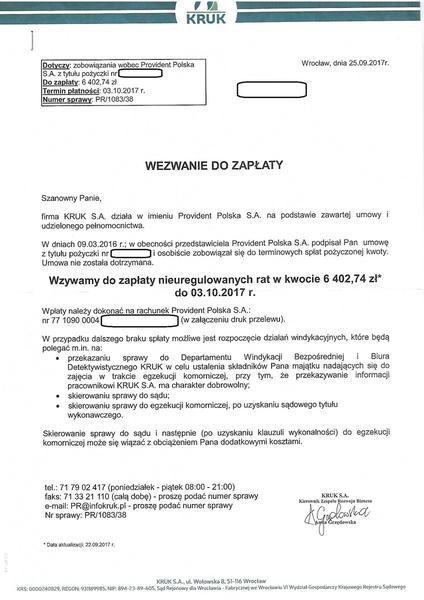
Jeśli wcześniejsze działania nie przyniosą efektu, firma może wypowiedzieć umowę pożyczki. Wówczas, zgodnie z umową i treścią wypowiedzenia, cała pozostała kwota może stać się wymagalna od razu. Następnie Provident może skierować sprawę do sądu, na przykład w postępowaniu upominawczym lub elektronicznym. Gdy otrzymam pozew albo nakaz zapłaty, sprawdzam pouczenie i pilnuję wskazanego w nim terminu. Na sprzeciw od nakazu często mam 2 tygodnie od doręczenia. Nie ignoruję korespondencji sądowej, ponieważ brak reakcji może utrudnić obronę i doprowadzić do uzyskania tytułu wykonawczego.
Dopiero gdy wierzyciel uzyska sądowy tytuł wykonawczy, może skierować sprawę do komornika. W toku egzekucji komornik może, w granicach prawa, zająć między innymi część wynagrodzenia, środki na rachunku bankowym lub ruchomości. Do tego koszty postępowania mogą zwiększyć należność. Na każdym etapie sprawdzam dokumenty i kwoty, nie zaciągam kolejnej pożyczki na spłatę poprzedniej, a przy problemach z ratami próbuję ustalić realny plan spłaty. Jeśli mam wątpliwości co do długu lub otrzymanego pisma, rozważam konsultację z prawnikiem albo doradcą finansowym.
Po jakim czasie Provident może rozpocząć windykację i jak jej uniknąć
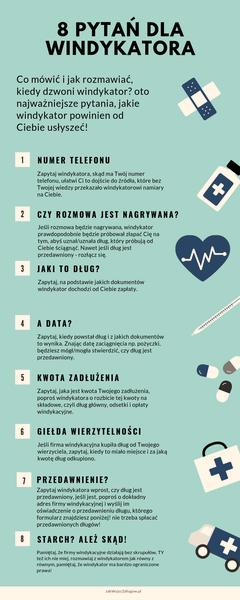
Provident nie wskazuje jednego, stałego terminu rozpoczęcia windykacji. Może podjąć działania, gdy nie zapłacisz raty w terminie. Poniższe wskazówki pomogą Ci zareagować na opóźnienie, ograniczyć ryzyko narastania zadłużenia i odróżnić windykację od postępowania sądowego.
- Skontaktuj się z Providentem, gdy tylko pojawi się problem ze spłatą. Nie czekaj na kolejne wezwania. Wyjaśnij przyczynę trudności i zapytaj o zmianę harmonogramu lub realny plan spłaty. Nie deklaruj wpłat, na które Cię nie stać, a ustalenia potwierdzaj na piśmie.
- Sprawdź saldo i warunki umowy. Zaloguj się do portalu klienta, by zweryfikować zadłużenie, historię wpłat, najbliższe raty i dokumenty pożyczki. Jeśli nie masz dostępu do konta, skorzystaj z oficjalnego kanału obsługi klienta. Zachowaj umowę, harmonogram, wezwania oraz potwierdzenia przelewów — przydadzą się, jeśli trzeba będzie wyjaśnić rozbieżności.
- Nie spłacaj rat kolejną pożyczką. Zanim zaproponujesz plan spłaty, zestaw dochody z niezbędnymi wydatkami. Nowe zobowiązanie może pogłębić problemy. Jeśli trudno Ci samodzielnie ocenić sytuację, skonsultuj plan z doradcą finansowym lub prawnikiem.
- Odbieraj korespondencję i rozróżniaj etapy sprawy. Monity SMS, e-maile, telefony czy wizyta windykatora nie oznaczają postępowania sądowego. Windykator terenowy nie jest komornikiem i nie prowadzi egzekucji. Nie musisz wpuszczać go do domu — możesz poprosić o kontakt pisemny. Nie ignoruj jednak wezwań ani pism z sądu.
- Sprawdź, czy wysokość roszczenia się zgadza. Porównaj żądane należności z umową, harmonogramem i historią spłat. Jeśli znajdziesz błędy lub zakwestionujesz zapisy umowy, złóż reklamację i zachowaj dowód jej wysłania. Nie zakładaj, że dług zostanie umorzony — podstawę prawną trzeba ocenić w odniesieniu do konkretnej umowy.
- Odpowiedz na wypowiedzenie umowy bez zwłoki. Po wypowiedzeniu pozostała część zobowiązania może stać się natychmiast wymagalna. Przeczytaj pismo, sprawdź wskazaną kwotę i termin, a także unikaj pochopnych deklaracji przez telefon. W razie wątpliwości skonsultuj dokument przed odpowiedzią.
- Dopilnuj terminu sądowego. Jeśli otrzymasz pozew, nakaz zapłaty lub zobowiązanie do złożenia odpowiedzi, sprawdź pouczenie i datę doręczenia. Na sprzeciw od nakazu zapłaty często masz dwa tygodnie, ale wiążący termin wskazuje konkretne pismo. Brak reakcji może doprowadzić do uzyskania tytułu wykonawczego, a następnie do egzekucji komorniczej.
- Pamiętaj, że sama zaległość nie wystarczy, by komornik rozpoczął egzekucję. Potrzebuje on podstawy prawnej, zwykle tytułu wykonawczego uzyskanego po postępowaniu sądowym. Wtedy może zająć między innymi wynagrodzenie, rachunek bankowy lub ruchomości, a koszty egzekucji mogą zwiększyć zadłużenie. Dlatego reaguj na oficjalne pisma i nie odkładaj sprawy.
Windykacja terenowa Provident: czego może oczekiwać dłużnik
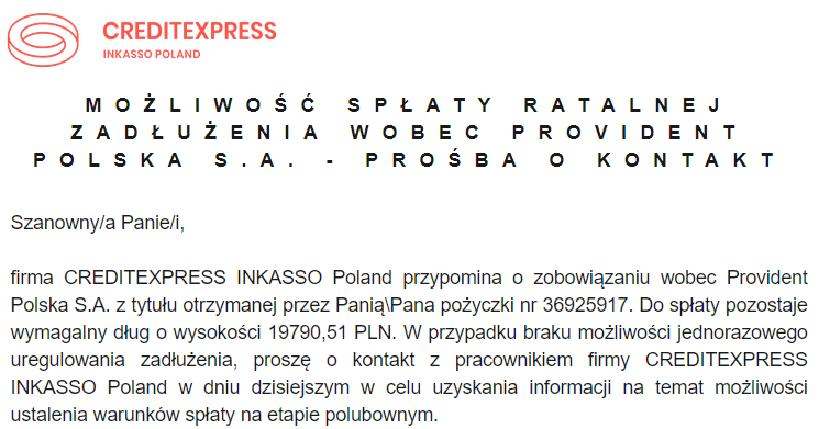
Gdy zalegam ze spłatą pożyczki Provident, firma może najpierw przypominać mi o płatności SMS-em, e-mailem, telefonicznie lub listownie. Jeśli te próby nie przyniosą skutku, jej przedstawiciel może zaproponować wizytę w domu, aby omówić wysokość zadłużenia i możliwe sposoby spłaty. Taka wizyta to nadal windykacja — nie oznacza ani wizyty komornika, ani postępowania sądowego.
Podczas spotkania mogę poprosić o szczegółowe dane dotyczące długu i porównać je z harmonogramem oraz umową. Następnie warto omówić realny plan spłaty. A jak już tu trafiłeś to Poznaj skuteczny plan wychodzenia z długów. Nie muszę wpuszczać windykatora do mieszkania: mogę spokojnie odmówić i wybrać kontakt pisemny. Ponadto ustalenia dotyczące spłaty najlepiej zachować na piśmie, a przed wpłatą sprawdzić jej kwotę, termin i rachunek odbiorcy. Z kolei kolejna pożyczka na pokrycie zaległości może pogłębić problem.
Wizyta windykatora to jeszcze nie komornik — kiedy naprawdę grozi egzekucja?
Jeśli nie mogę spłacić raty, jak najszybciej kontaktuję się z firmą i wyjaśniam swoją sytuację, na przykład utratę pracy lub chorobę. Mogę również sprawdzić historię wpłat, saldo i dokumenty pożyczki w portalu klienta, a w razie wątpliwości złożyć reklamację. Gdy firma wypowie umowę, pozostała kwota może stać się natychmiast wymagalna. Dlatego nie ignoruję korespondencji i zachowuję potwierdzenia rozmów oraz wpłat.
Egzekucja komornicza może ruszyć dopiero po skierowaniu sprawy do sądu i uzyskaniu tytułu wykonawczego. Na pisma sądowe trzeba zareagować szybko: na sprzeciw od nakazu zapłaty zwykle mam 14 dni od jego doręczenia, zgodnie z pouczeniem. Następnie komornik może zająć między innymi część wynagrodzenia, rachunek bankowy lub ruchomości, a koszty postępowania mogą zwiększyć zadłużenie. Dlatego odróżniam wizytę windykatora od działań sądu i pilnuję terminów podanych w oficjalnych dokumentach.
Ciekawostka: windykator terenowy nie ma prawa wejść do mieszkania bez Twojej zgody ani samodzielnie zająć majątku — takie uprawnienia może mieć dopiero komornik działający na podstawie tytułu wykonawczego.
Jak uniknąć wypowiedzenia umowy dzięki rozmowie z Providentem i planowi spłaty
Poniższe wskazówki pomogą Ci przygotować się do rozmowy z Providentem, zaproponować realny plan spłaty i ograniczyć ryzyko dalszych konsekwencji. Nie zastąpią jednak analizy umowy ani porady prawnej.
- Ustal dokładną kwotę i sprawdź dokumenty. Najpierw zaloguj się do portalu klienta, sprawdź saldo, historię wpłat i najbliższe terminy, a także pobierz umowę oraz harmonogram. Jeśli nie masz dostępu do konta, skontaktuj się z obsługą klienta. Następnie porównaj wyliczenie z własnymi potwierdzeniami wpłat i poproś o pisemne zestawienie zaległości, odsetek oraz ewentualnych opłat. Dzięki temu nie oprzesz planu na szacunkowej kwocie.
- Przygotuj realistyczną propozycję spłaty. Zanim skontaktujesz się z firmą, podlicz dochody i konieczne wydatki, a potem ustal ratę, którą możesz regularnie płacić. Uwzględnij niestabilność dochodów i nie obiecuj kwot ponad swoje możliwości. Co więcej, nie zaciągaj kolejnej pożyczki na spłatę obecnego zobowiązania, bo w ten sposób możesz pogłębić zadłużenie.
- Przedstaw sytuację i poproś o konkretne rozwiązanie. Skontaktuj się z Providentem jak najwcześniej, wyjaśnij przyczynę trudności — na przykład utratę pracy lub chorobę — i zaproponuj kwotę oraz terminy wpłat. Zapytaj też o możliwość restrukturyzacji lub innego uzgodnienia spłaty. Pamiętaj jednak, że sama rozmowa nie wstrzymuje automatycznie windykacji ani nie zmienia umowy.
- Uzyskaj ustalenia na piśmie. Poproś o dokument potwierdzający zaakceptowany plan, wysokość rat i terminy, sposób zaliczania wpłat oraz informację o ewentualnych zmianach warunków umowy. Nie polegaj wyłącznie na ustaleniach telefonicznych. Jest to szczególnie ważne, gdy kontaktuje się z Tobą zewnętrzna firma windykacyjna, która może nie mieć uprawnień do uzgadniania indywidualnych warunków. Zachowuj korespondencję i potwierdzenia wpłat.
- Osobno reaguj na wypowiedzenie umowy i pisma z sądu. Zaległości mogą doprowadzić do wezwania do zapłaty, a następnie do wypowiedzenia umowy. Wtedy pozostała kwota może stać się natychmiast wymagalna. Wizyta windykatora terenowego nie oznacza wizyty komornika ani postępowania sądowego, ale oficjalnej korespondencji nie wolno ignorować. Jeśli otrzymasz pozew lub nakaz zapłaty, pilnuj terminu wskazanego w piśmie — często wynosi on dwa tygodnie — i rozważ pilną konsultację prawną. Dopiero sądowy tytuł wykonawczy pozwala skierować sprawę do komornika. Jego działania mogą zwiększyć koszty i objąć między innymi wynagrodzenie, konto bankowe lub ruchomości.
- Sprawdź prawidłowość salda i umowy. Jeśli kwota zadłużenia budzi wątpliwości, przeanalizuj umowę, harmonogram i naliczone opłaty. Następnie złóż reklamację na piśmie i zachowaj dowód jej wysłania. Zgodnie z przytoczonymi informacjami firma powinna odpowiedzieć w ustawowym terminie 30 dni. Nie składaj pochopnych deklaracji ani nie uznawaj spornego długu przed sprawdzeniem dokumentów; w razie wątpliwości skonsultuj się z prawnikiem lub doradcą.
Od windykacji do komornika: jak reagować na pisma sądowe
Lista pokazuje, jak reagować na kolejne etapy dochodzenia należności — od kontaktu z windykatorem po pisma sądowe i egzekucję komorniczą.
- Sprawdź zadłużenie i dokumenty. Zweryfikuj kwotę, historię wpłat, harmonogram i umowę pożyczki — na przykład w portalu klienta lub bezpośrednio u wierzyciela. Zachowaj wezwania i potwierdzenia płatności, a następnie porównaj rozliczenie z dokumentami.
- Odpowiadaj na kontakt, ale odróżniaj windykację od sądu. SMS-y, e-maile, wezwania do zapłaty ani wizyta windykatora terenowego nie oznaczają orzeczenia sądu ani egzekucji komorniczej. Nie musisz wpuszczać windykatora do domu. Ustal warunki spłaty na piśmie, a jeśli masz wątpliwości co do długu, nie składaj pochopnych deklaracji ani nie uznawaj go telefonicznie.
- Skontaktuj się z wierzycielem i zaproponuj realny plan. Jeśli nie możesz spłacać rat w terminie, jak najwcześniej zapytaj o restrukturyzację lub inne warunki spłaty. Nie zaciągaj kolejnej pożyczki wyłącznie po to, by spłacić poprzednią. Pamiętaj też, że wypowiedzenie umowy może sprawić, iż cała pozostała kwota stanie się natychmiast wymagalna.
- Reaguj na każde pismo sądowe w terminie. Przeczytaj pouczenie i sprawdź datę doręczenia. Na sprzeciw od nakazu zapłaty zwykle masz dwa tygodnie; podobny termin sąd może wyznaczyć na odpowiedź na pozew. Przedstaw w piśmie odpowiednie zarzuty, twierdzenia i dowody, ponieważ błędy formalne lub brak reakcji mogą utrudnić obronę.
- Kontroluj korespondencję i adres do doręczeń. Upewnij się, że sąd i wierzyciel mają Twój aktualny adres. Jeśli dowiesz się o sprawie dopiero od komornika, bo wcześniejsze pisma trafiły na nieaktualny adres, nie zwlekaj z uzyskaniem pomocy prawnej i ustal, jakie środki możesz podjąć.
- Pamiętaj, że komornik potrzebuje tytułu wykonawczego. Najpierw wierzyciel musi uzyskać orzeczenie sądu, a potem klauzulę wykonalności. W toku egzekucji komornik może szukać majątku i zająć między innymi wynagrodzenie, rachunek bankowy lub ruchomości. W określonych przypadkach egzekucja obejmuje też inne składniki majątku, a ponadto wiąże się z dodatkowymi kosztami.
- Rozważ konsultację prawną lub finansową. Jeśli kwestionujesz roszczenie, nie rozumiesz pisma albo biegnie termin, skonsultuj sprawę z prawnikiem. Analiza umowy może ujawnić podstawy reklamacji lub zarzuty dotyczące dochodzonej kwoty, jednak każdą sprawę trzeba ocenić indywidualnie.
Źródła:
- https://www.provident.pl/platnosci/obsluga-zadluzenia
- https://antychwilowka.pl/2019/11/11/provident/
- https://www.eurolege.pl/niesplacanie-providenta-konsekwencje/
- https://www.forum-kredytowe.pl/t/96723-windykacja-terenowa-provident/