Syndyk to osoba, która odgrywa ważną rolę w postępowaniu upadłościowym, ale jej zadania i uprawnienia bywają mylone z kompetencjami komornika. Jeśli cię to interesuje to więcej przeczytasz w tym wpisie. W artykule wyjaśniamy, kim jest syndyk, czym zajmuje się po ogłoszeniu upadłości i jakie decyzje może podejmować. Przyglądamy się też najważniejszym różnicom między syndykiem a komornikiem, aby łatwiej było zrozumieć, kto odpowiada za poszczególne działania.
- Syndyk zarządza majątkiem wchodzącym do masy upadłości.
- Zabezpiecza i wycenia majątek, weryfikuje wierzytelności oraz może sprzedawać składniki masy.
- Dzieli uzyskane środki między wierzycieli według ustawowych zasad.
- Komornik prowadzi egzekucję na rzecz konkretnego wierzyciela; syndyk rozlicza roszczenia wszystkich wierzycieli.
- Ogłoszenie upadłości zawiesza egzekucje z masy, a po uprawomocnieniu postanowienia — umarza je.
- Syndyk nie umarza długów; o ewentualnym oddłużeniu decyduje sąd.
Sąd wyznacza syndyka w chwili ogłoszenia upadłości. Syndyk zarządza majątkiem upadłego, czyli masą upadłości, na podstawie Prawa upadłościowego. Porządkuje sprawy finansowe dłużnika i prowadzi postępowanie z uwzględnieniem praw wszystkich wierzycieli.
Najpierw syndyk ustala, co wchodzi do masy upadłości, zabezpiecza majątek, sporządza jego spis i szacuje wartość składników. Następnie weryfikuje roszczenia oraz przygotowuje listę wierzytelności. Jeśli trzeba, szuka nieujawnionego majątku, odzyskuje składniki wyprowadzone z majątku dłużnika oraz reprezentuje masę w sprawach sądowych i administracyjnych. Skoro już poruszamy się w tym temacie, sprawdź, jak podzielić dotację między małżonków.
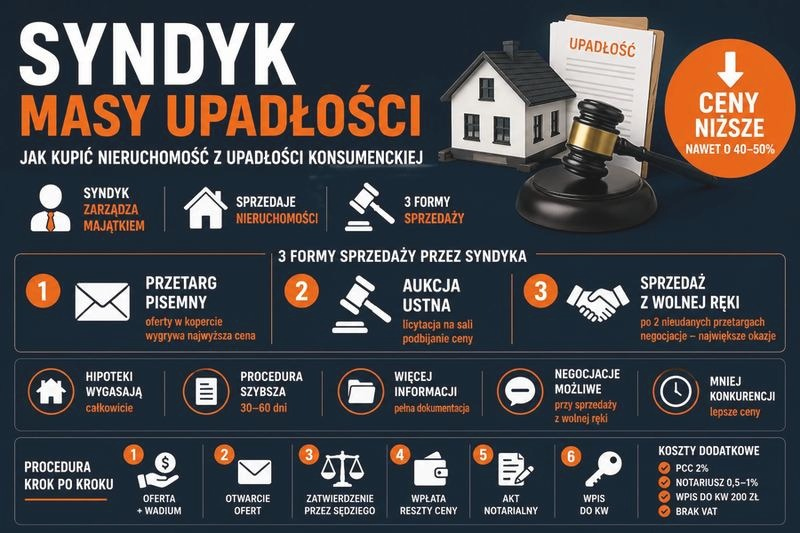
Potem syndyk sprzedaje majątek, na przykład nieruchomości, samochody, maszyny czy zapasy firmy. W zależności od przepisów i wymaganego nadzoru wybiera przetarg, licytację albo sprzedaż z wolnej ręki. Uzyskane środki trafiają do masy upadłości, a syndyk dzieli je między wierzycieli według ustawowych zasad. Przy sprzedaży rzeczy obciążonej hipoteką lub zastawem uwzględnia prawa wierzyciela zabezpieczonego.
Kto pilnuje majątku i rozliczeń podczas upadłości?
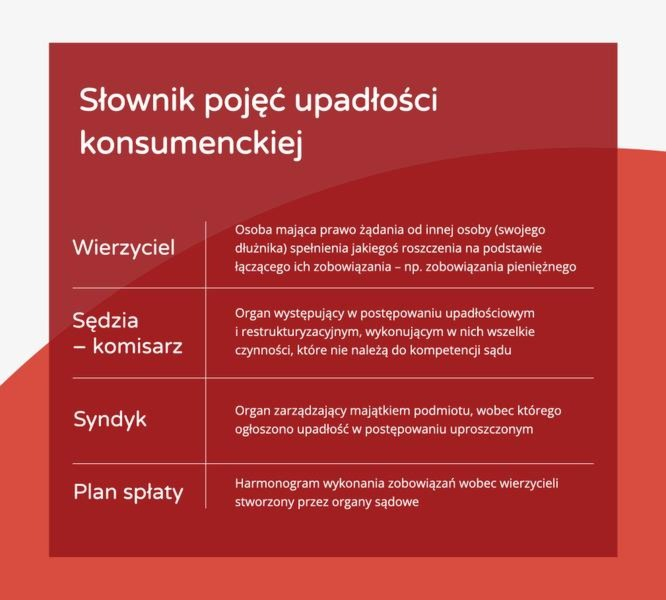
Syndyk działa pod kontrolą sądu, a w sprawach należących do jego kompetencji także sędziego-komisarza. Składa sprawozdania z czynności i rozliczeń oraz przygotowuje plany podziału funduszy. W upadłości konsumenckiej może też opracować projekt planu spłaty wierzycieli. Sąd może go upomnieć, nałożyć grzywnę od 1000 do 30 000 zł albo — w poważnych przypadkach — odwołać.
Syndyk i komornik pełnią różne funkcje. Komornik prowadzi indywidualną egzekucję na podstawie tytułu wykonawczego, zwykle na wniosek konkretnego wierzyciela; może zająć rachunek bankowy, część wynagrodzenia lub sprzedać określony składnik majątku. Syndyk zarządza natomiast majątkiem wchodzącym do masy upadłości i prowadzi postępowanie w interesie ogółu wierzycieli. Po ogłoszeniu upadłości egzekucje dotyczące tego majątku zawieszają się, a po uprawomocnieniu postanowienia — umarzają. Komornik przekazuje do masy środki, których nie zdążył wypłacić wierzycielom. A jak już mowa o tym, sprawdź terminy, dokumenty i błędy rozliczania dotacji unijnych.
Syndyk nie umarza długów — zarządza majątkiem i rozlicza wierzycieli. O ewentualnym umorzeniu pozostałych zobowiązań decyduje sąd zgodnie z prawem. Najkrócej mówiąc, syndyk zabezpiecza majątek, weryfikuje roszczenia, sprzedaje składniki masy upadłości i rozdziela uzyskane środki według przepisów.
Jakie uprawnienia ma syndyk przy zarządzaniu i sprzedaży majątku upadłego?
Sąd powołuje syndyka w postanowieniu o ogłoszeniu upadłości. Od tego momentu syndyk zarządza majątkiem wchodzącym do masy upadłości: zabezpiecza go, ustala jego skład, zleca wycenę, sporządza spis inwentarza i szuka pominiętych lub ukrytych składników. Dłużnik nie może samodzielnie rozporządzać tym majątkiem, dlatego przekazuje syndykowi potrzebne informacje i dokumenty oraz pomaga ustalić aktywa, zobowiązania i dochody.
Syndyk weryfikuje roszczenia, sporządza listę wierzytelności i przygotowuje plany likwidacji oraz podziału uzyskanych pieniędzy. Reprezentuje masę upadłości w sprawach sądowych i administracyjnych, a w przypadku firmy zajmuje się również kwestiami pracowniczymi. Działa na podstawie Prawa upadłościowego i pod nadzorem sądu oraz sędziego-komisarza, któremu składa sprawozdania z czynności i rozliczeń. Ta kontrola pomaga przejrzyście pokazać, co stało się z majątkiem i pieniędzmi.
Sprzedaż majątku nie gwarantuje spłaty wszystkich długów
Syndyk może sprzedać nieruchomości, samochody, maszyny, zapasy, udziały i inne prawa majątkowe. Zależnie od składnika i okoliczności organizuje przetarg, licytację lub sprzedaż z wolnej ręki, zgodnie z ustawowymi zasadami i wymaganymi zgodami. Jeśli nieruchomość obciąża hipoteka, wierzyciel zabezpieczony rzeczowo może otrzymać część pieniędzy ze sprzedaży na zasadach określonych w prawie. Następnie syndyk sporządza plan podziału i wypłaca środki w ustawowej kolejności, jednak nie zawsze wystarczą one na spłatę wszystkich długów.
Syndyk nie może dowolnie zabierać rzeczy: przepisy wyłączają niektóre składniki z masy upadłości, a jego czynności muszą być zgodne z prawem i podlegają kontroli. Po ogłoszeniu upadłości komornik zawiesza egzekucję z majątku objętego masą, a po uprawomocnieniu się postanowienia ją umarza. Środki, których komornik jeszcze nie wydał, trafiają do masy upadłości. Wierzyciele dochodzą należności w jednym postępowaniu, a po zakończeniu likwidacji i rozliczeń syndyk składa końcowe sprawozdania.
Warto wiedzieć, że syndyk nie zawsze sprzedaje składniki majątku osobno — jeśli może to przynieść lepszy efekt dla wierzycieli, przedsiębiorstwo lub jego zorganizowaną część można sprzedać jako całość.
Czym różnią się działania syndyka i komornika wobec dłużnika?
Komornik prowadzi egzekucję na podstawie tytułu wykonawczego, zwykle na wniosek jednego wierzyciela. Może zająć część wynagrodzenia, rachunek bankowy, ruchomości lub nieruchomość, a następnie sprzedać majątek, by odzyskać należność. Jako funkcjonariusz publiczny działa przede wszystkim na podstawie Kodeksu postępowania cywilnego.
Syndyk rozpoczyna działania po ogłoszeniu upadłości przez sąd i stosuje przepisy Prawa upadłościowego. Przejmuje zarząd nad majątkiem wchodzącym do masy upadłości, sporządza spis inwentarza i listę wierzytelności oraz wycenia składniki majątku. Następnie może je sprzedać, a uzyskane środki dzieli między wierzycieli zgodnie z ustawą. W przeciwieństwie do komornika nie działa na rzecz jednego wierzyciela, lecz rozlicza zobowiązania wobec wszystkich.
Najważniejsze różnice między komornikiem a syndykiem dotyczą zakresu ich działania i sytuacji, w których podejmują czynności:
- komornik prowadzi egzekucję na rzecz konkretnego wierzyciela na podstawie tytułu wykonawczego;
- syndyk działa po ogłoszeniu upadłości i zarządza majątkiem należącym do masy upadłości;
- komornik może zajmować składniki majątku w granicach określonych przepisami;
- syndyk rozlicza zobowiązania upadłego wobec wszystkich wierzycieli zgodnie z przepisami Prawa upadłościowego.
Upadłość może zatrzymać egzekucję i otworzyć drogę do oddłużenia
Po ogłoszeniu upadłości egzekucje z majątku objętego masą upadłości zostają zawieszone, a po uprawomocnieniu się postanowienia — umorzone. Komornik przekazuje do masy środki uzyskane, lecz niewypłacone wierzycielowi. Wierzyciele dochodzą roszczeń w postępowaniu upadłościowym, z uwzględnieniem wyjątków przewidzianych w przepisach, między innymi dotyczących niektórych alimentów. Sama egzekucja nie prowadzi do oddłużenia, natomiast w upadłości konsumenckiej sąd może ustalić plan spłaty, a w określonych przypadkach umorzyć część zobowiązań.
Komornik pojawia się więc, gdy wierzyciel chce odzyskać konkretny dług, a syndyk — gdy sąd ogłosi upadłość i trzeba rozliczyć zobowiązania wobec wszystkich wierzycieli. Komornik zajmuje wybrane składniki majątku, natomiast syndyk zarządza tymi, które należą do masy upadłości. Prawo przewiduje jednak ograniczenia, dlatego nie każdy przedmiot ani cała pensja podlegają zajęciu lub sprzedaży.
Warto wiedzieć, że samo złożenie wniosku o upadłość nie wstrzymuje egzekucji komorniczej — skutek ten następuje dopiero po ogłoszeniu upadłości przez sąd.
Co dzieje się z egzekucją komorniczą po ogłoszeniu upadłości?
Ogłoszenie upadłości wpływa na egzekucję komorniczą, majątek dłużnika oraz działania wierzycieli i syndyka:
- Sprawdź, czy sąd ogłosił upadłość. Samo złożenie wniosku nie wstrzymuje egzekucji. Skutek następuje w dniu wydania postanowienia o ogłoszeniu upadłości.
- Wstrzymaj egzekucję z masy upadłości. Z dniem ogłoszenia upadłości postępowania komornicze dotyczące masy zawieszają się z mocy prawa, a po uprawomocnieniu postanowienia — umarzają. Nie można też wszczynać nowych egzekucji z majątku wchodzącego do masy.
- Przekaż zarząd majątkiem syndykowi. Syndyk obejmuje majątek upadłego, ustala skład masy, zabezpiecza ją i likwiduje. Dłużnik nie może samodzielnie rozporządzać objętymi nią składnikami. Syndyk działa na rzecz ogółu wierzycieli pod nadzorem sądu i sędziego-komisarza.
- Rozlicz środki uzyskane przez komornika. Pieniądze wyegzekwowane przed ogłoszeniem upadłości, lecz niewypłacone wierzycielowi, po uprawomocnieniu postanowienia trafiają do masy. Składniki majątku objęte egzekucją rozlicza się w postępowaniu upadłościowym.
- Zgłoś roszczenia w postępowaniu upadłościowym. Wierzyciel nie powinien prowadzić indywidualnej egzekucji z masy, lecz zgłosić wierzytelność w przewidziany dla danej sprawy sposób i terminie. Syndyk ją zweryfikuje, a środki z likwidacji majątku podzieli się zgodnie z ustawą. Wierzytelności zabezpieczone rzeczowo, np. hipoteką, zgłoś wraz z informacją o zabezpieczeniu.
- Sprawdź wyjątki. Niektóre roszczenia, m.in. alimentacyjne i rentowe, mogą podlegać odrębnym zasadom. Dopuszczalne mogą być też działania dotyczące majątku, który nie wchodzi do masy. Zakres wyjątku zależy od rodzaju roszczenia i składnika majątku, dlatego nie każda egzekucja ustaje automatycznie.
- Nie utożsamiaj zawieszenia egzekucji z oddłużeniem. Ogłoszenie upadłości wstrzymuje egzekucję z masy, ale samo nie umarza wszystkich długów. W upadłości konsumenckiej sąd rozstrzyga o ewentualnym umorzeniu pozostałych zobowiązań w dalszym toku postępowania; niektóre należności, w tym alimenty, nie podlegają umorzeniu.
FAQ - Najczęstsze pytania
Kim jest syndyk i kto go powołuje?Syndyk to osoba wyznaczona przez sąd w postanowieniu o ogłoszeniu upadłości. Zarządza majątkiem upadłego, czyli masą upadłości, i prowadzi postępowanie z uwzględnieniem praw wszystkich wierzycieli.
Jakie są główne zadania syndyka?Syndyk ustala skład masy upadłości, zabezpiecza i wycenia jej składniki, weryfikuje roszczenia oraz sporządza listę wierzytelności. Może też sprzedać majątek, a uzyskane środki podzielić między wierzycieli zgodnie z ustawowymi zasadami.
Czym różni się syndyk od komornika?Komornik prowadzi egzekucję na rzecz konkretnego wierzyciela na podstawie tytułu wykonawczego. Syndyk działa po ogłoszeniu upadłości, zarządza majątkiem wchodzącym do masy i rozlicza roszczenia wszystkich wierzycieli.
Co dzieje się z egzekucją komorniczą po ogłoszeniu upadłości?Egzekucje dotyczące majątku objętego masą upadłości zawieszają się z dniem ogłoszenia upadłości, a po uprawomocnieniu postanowienia są umarzane. Środki wyegzekwowane przez komornika, ale niewypłacone wierzycielowi, trafiają do masy upadłości.
Czy syndyk może umorzyć długi upadłego?Nie, syndyk nie umarza długów — zajmuje się zarządzaniem majątkiem i rozliczeniem wierzycieli. O ewentualnym umorzeniu pozostałych zobowiązań, między innymi w upadłości konsumenckiej, decyduje sąd zgodnie z przepisami.