Wybór między wspólnym a osobnym rozliczeniem podatkowym może mieć realny wpływ na wysokość podatku, dlatego warto sprawdzić, która opcja będzie korzystniejsza w konkretnej sytuacji. Znaczenie mają między innymi dochody obojga małżonków, dostępne ulgi oraz spełnienie warunków określonych w przepisach. W artykule wyjaśniam, jak porównać oba warianty i na co zwrócić uwagę, zanim złożysz zeznanie.
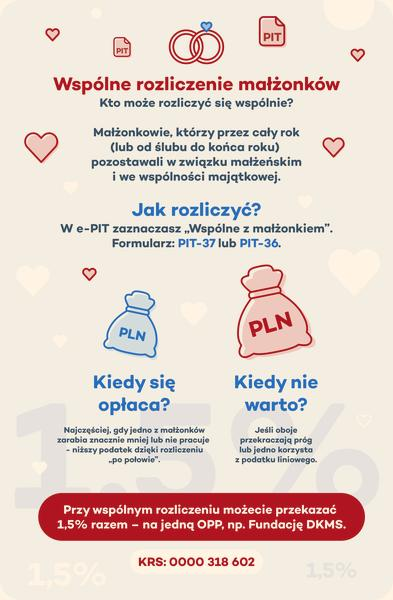
Wspólne rozliczenie najbardziej opłaca się zwykle wtedy, gdy małżonkowie osiągają wyraźnie różne dochody. Podatek oblicza się od połowy ich łącznego dochodu, a wynik mnoży przez dwa. Dzięki temu część dochodu lepiej zarabiającej osoby może przypaść na małżonka, który zarabia mniej, i nie przekroczyć wyższego progu. Skala podatkowa w Polsce wynosi 12% do 120 000 zł podstawy opodatkowania oraz 32% od nadwyżki ponad tę kwotę.
Załóżmy, że jedna osoba uzyskała 180 000 zł dochodu, a druga 60 000 zł. Ich wspólna podstawa wynosi 240 000 zł, czyli po podziale 120 000 zł na osobę. Taki wariant może być korzystniejszy niż rozliczenie osobne, w którym część dochodu pierwszej osoby przekroczyłaby próg 120 000 zł. Natomiast przy dochodach 120 000 zł i 110 000 zł korzyść może być niewielka, ponieważ oboje mieszczą się w tym samym progu. Sama różnica w zarobkach nie przesądza jednak o oszczędności — znaczenie mają również źródła dochodów, ulgi i odliczenia.
Wspólne rozliczenie może ograniczyć podatek od części dochodu
Największą różnicę widać, gdy jedno z małżonków zarabia niewiele lub nie osiąga dochodu, a drugie przekracza próg podatkowy. Na przykład przy łącznym dochodzie 200 000 zł podział daje 100 000 zł na osobę. Wspólne rozliczenie może więc pozwolić opodatkować całość stawką 12%, zamiast objąć część dochodu stawką 32% przy rozliczeniu indywidualnym. A skoro jesteśmy przy tym temacie, sprawdź, ile kosztuje rozliczenie PIT-u i uniknij ukrytych opłat. Ostateczna korzyść zależy jednak od podstaw opodatkowania, składek i ulg, dlatego warto porównać oba warianty w kalkulatorze. Przy takich wyliczeniach sprawdzam dochody każdego z małżonków osobno — ich różnica często przesądza o wyniku.
Wspólne rozliczenie nie zawsze się opłaca. Dochody opodatkowane ryczałtem lub podatkiem liniowym mogą ograniczać możliwość skorzystania z tej formy, a prawo do niej zależy także od spełnienia warunków dotyczących małżeństwa i wspólności majątkowej. Dlatego porównaj podatek w obu wariantach, uwzględniając wszystkie dochody i dostępne odliczenia. Im większa różnica w zarobkach i im bardziej dochód lepiej zarabiającej osoby przekracza próg, tym większa szansa na obniżenie podatku.
Jak wybrać sposób rozliczenia podatkowego?
Porównaj wspólne i osobne rozliczenie, biorąc pod uwagę dochody, progi podatkowe, warunki formalne oraz dostępne ulgi i odliczenia.
- Porównaj dochody. Wspólne rozliczenie może się opłacać, gdy jedna osoba zarabia znacznie więcej. Podatek oblicza się wtedy od połowy łącznych dochodów, a wynik mnoży przez dwa.
- Uwzględnij progi podatkowe. Sprawdź, czy przy osobnym rozliczeniu dochód którejś osoby przekracza próg. Wspólne rozliczenie może wówczas obniżyć łączny podatek.
- Sprawdź warunki formalne. Zweryfikuj wymagania dotyczące małżeństwa, wspólności majątkowej i okresu rozliczenia, ponieważ zasady zależą od sytuacji.
- Porównaj oba warianty. Oblicz podatek osobno i wspólnie, uwzględniając ulgi oraz odliczenia. Następnie wybierz wariant z niższą kwotą do zapłaty lub wyższym zwrotem.
Kiedy małżeństwo może rozliczyć podatek razem
Małżonkowie mogą rozliczyć się wspólnie, jeśli spełniają następujące warunki:
- Małżeństwo i wspólność majątkowa — co do zasady muszą trwać przez cały rok podatkowy. Wyjątek obejmuje m.in. małżonków, którzy zawarli związek w trakcie roku i pozostawali w nim oraz we wspólności majątkowej do końca roku.
- Obowiązek podatkowy w Polsce — oboje małżonkowie podlegają w Polsce nieograniczonemu obowiązkowi podatkowemu, z uwzględnieniem wyjątków przewidzianych prawem.
- Forma opodatkowania — zasadniczo oboje rozliczają dochody według skali podatkowej. Wspólne rozliczenie nie przysługuje, jeśli choć jedno z nich płaci podatek liniowy lub ryczałt od działalności gospodarczej. Wyjątkiem jest ryczałt od przychodów z najmu prywatnego.
- Wniosek w zeznaniu — małżonkowie zaznaczają wspólne opodatkowanie w terminowo złożonym rocznym zeznaniu PIT. Wniosek może złożyć również jeden z nich.
Jak ulgi podatkowe zmieniają opłacalność osobnych zeznań
Osobne zeznania mogą się opłacać, gdy małżonkowie zarabiają podobnie, jednak ulgi potrafią zmienić wynik. A jak już tu jesteś to Sprawdź terminy i ulgi w rozliczeniu PIT. Przy wspólnym rozliczeniu podatek oblicza się od połowy łącznego dochodu i mnoży przez dwa. Dzięki temu małżonek z wyższymi zarobkami może skorzystać z niższej stawki, jeśli drugie osiąga niewielki dochód. Przy osobnych zeznaniach każde rozlicza własne zarobki, więc duża różnica dochodów może podwyższyć łączny podatek.
Ważne są również ulgi, które często można odliczyć tylko od dochodu lub podatku konkretnej osoby. Rodzicom przysługuje wspólnie ulga na dziecko, a wspólne rozliczenie ułatwia wykorzystanie jej w całości, gdy dochód jednego z małżonków jest za niski. W 2025 roku ulga wynosiła rocznie 1 112,04 zł na każde z dwojga dzieci i 2 000,04 zł na trzecie. Przy osobnych zeznaniach rodzice mogą podzielić odliczenie, dlatego powinni sprawdzić, czy podział nie spowoduje utraty części ulgi.
Niewykorzystane odliczenia mogą zwiększyć podatek
Osobne zeznania mogą być korzystne, gdy jedno z małżonków ma wysokie odliczenia, na przykład darowizny, składki na IKZE lub ulgę rehabilitacyjną, a drugie nie spełnia warunków do ich zastosowania. W 2025 roku limit odliczenia wpłat na IKZE wynosił 10 407,60 zł dla większości podatników oraz 15 611,40 zł dla osób prowadzących pozarolniczą działalność. Odliczenie tej kwoty nie oznacza jednak takiej samej oszczędności podatkowej — jej wysokość zależy od stawki podatku i dochodu. Dlatego właśnie te szczegóły często zmieniają wynik kalkulacji.
Przed wyborem rozliczenia porównaj oba warianty, uwzględniając dochody, koszty, limity ulg i możliwość ich wykorzystania. Nie każda ulga przysługuje małżonkom łącznie — część przypisuje się konkretnemu podatnikowi. O wyniku może zdecydować przekroczenie progu podatkowego, niewykorzystany limit albo podział ulgi na dziecko. Porównanie podatku w obu wariantach pozwoli uniknąć wyboru, który wydaje się wygodniejszy, lecz okazuje się mniej opłacalny.
Warto pamiętać, że wysokość odliczenia nie jest równa oszczędności podatkowej — np. wpłata na IKZE obniża podstawę opodatkowania, a faktyczna korzyść zależy od stawki podatku, którą płaci dana osoba.
Jak uniknąć błędów przy wyborze sposobu rozliczenia
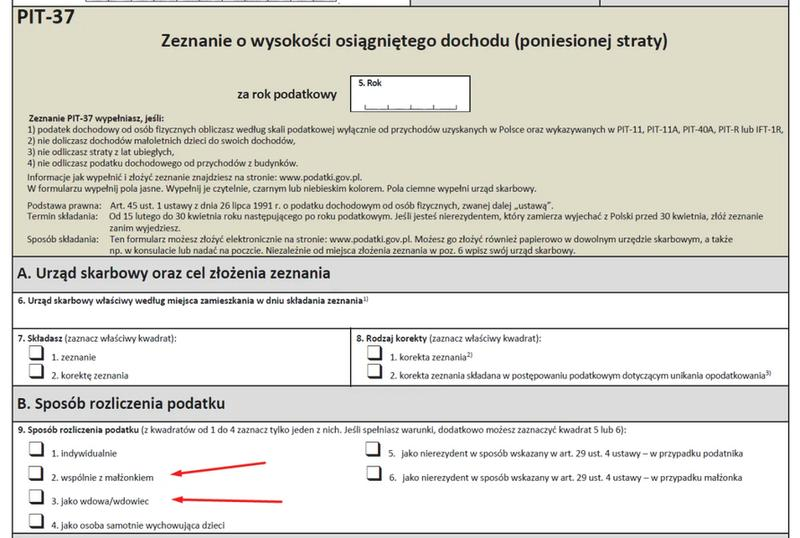
Wybierz sposób rozliczenia, porównując przychody, koszty i składki, a nie tylko wysokość podatku. Przy rocznym przychodzie 180 000 zł i kosztach 60 000 zł podstawa opodatkowania będzie inna niż przy kosztach 10 000 zł. Uwzględnij także ulgi, wspólne rozliczenie z małżonkiem oraz regularność dochodów.
Nie opieraj decyzji na wyjątkowo dobrym miesiącu ani radzie znajomego. Niskie koszty mogą sprzyjać innej formie rozliczenia niż wydatki na sprzęt, biuro czy pracowników. Porównaj co najmniej trzy warianty na podstawie danych z ostatnich 12 miesięcy, a następnie sprawdź scenariusz ostrożny i optymistyczny.
Jedna pomyłka w terminie może kosztować cię kilkaset złotych miesięcznie
Porównując warianty, uwzględnij podatek, składkę zdrowotną, możliwość odliczenia kosztów i formalności. Jak już zgłębiasz temat, sprawdź, kiedy dotacja podlega opodatkowaniu. Przygotuj tabelę z 12 kolumnami — po jednej na każdy miesiąc — oraz polami na przychody, wydatki i składki. Dzięki temu zauważysz sezonowość i różnice sięgające kilkuset złotych miesięcznie. Sprawdź też aktualne limity, terminy zgłoszeń i warunki ulg, ponieważ przeoczenie terminu może pozbawić cię korzyści.
Nie zakładaj, że wybrana forma rozliczenia sprawdzi się przez lata. Co kwartał analizuj wyniki, a przed ważną zmianą — na przykład wzrostem kosztów o 20 000 zł, zatrudnieniem pierwszej osoby lub dużą inwestycją — ponownie porównaj warianty. Jeśli przepisy lub sytuacja firmy budzą wątpliwości, poproś księgową albo doradcę podatkowego o zestawienie konkretnych kwot. Jedna konsultacja może uchronić cię przed kosztownym błędem.
Wskazówka: porównuj warianty na tych samych danych i za ten sam okres — najlepiej na podstawie pełnych 12 miesięcy. Dzięki temu sezonowy wzrost przychodów ani jednorazowy wydatek nie zniekształcą obrazu, a wybór będzie oparty na rzeczywistych kosztach i składkach.