Rozliczenie PIT dziecka, które odbywało praktyki, może budzić wątpliwości, zwłaszcza gdy uzyskało ono własne przychody. W artykule wyjaśniam, kto powinien złożyć zeznanie, jakie dochody uwzględnić i na co zwrócić uwagę, by uniknąć błędów. Podpowiadam też, jak przygotować potrzebne dokumenty i prawidłowo wypełnić deklarację.
- O obowiązku rozliczenia decydują odpłatność i rodzaj umowy, nie nazwa praktyk.
- Nieodpłatne praktyki bez przychodu zwykle nie wymagają zeznania.
- PIT-11 to informacja od płatnika, a nie zeznanie roczne.
- Małoletni i pełnoletni rozliczają dochody na odrębnych zasadach.
- Zsumuj PIT-11 od wszystkich płatników i sprawdź właściwy formularz.
- Zarobki pełnoletniego uczącego się dziecka mogą wpłynąć na ulgę rodzica.
- Sprawdź limit ulgi dla właściwego roku; PIT za 2026 r. składa się do 30 kwietnia 2027 r.
- Po wysłaniu zeznania zachowaj UPO, a błędy skoryguj.
O obowiązku złożenia PIT za odpłatną praktykę decydują rodzaj umowy i uzyskany przychód, a nie sama nazwa praktyki. Nieodpłatna praktyka bez wynagrodzenia ani innego przychodu zwykle nie wymaga zeznania i nie daje podstaw do wystawienia PIT-11. Jeśli dziecko otrzymało wynagrodzenie, sprawdź umowę, dokumenty od organizatora i PIT-11.
Przychody z umowy o pracę, umowy zlecenia czy odpłatnej praktyki absolwenckiej najczęściej rozlicza się na formularzu PIT-37, gdy zaliczki na podatek pobierał płatnik. Na marginesie, sprawdź, jak działa e-PIT i poznaj najważniejsze terminy. Jeśli dziecko pracowało w kilku miejscach, powinno ująć wszystkie otrzymane PIT-11 w jednym zeznaniu. PIT-11 zawiera informacje o przychodach, kosztach, składkach i zaliczkach, ale nie zastępuje zeznania. Osoby przed ukończeniem 26 lat mogą korzystać z ulgi dla młodych do limitu 85 528 zł rocznie, jednak samo zwolnienie z podatku nie zawsze zwalnia z obowiązku złożenia PIT.
O tym, kto składa zeznanie, decyduje także wiek dziecka. Pełnoletni praktykant rozlicza się samodzielnie. Dochodów małoletniego z pracy, umowy zlecenia czy stypendium co do zasady nie dolicza się do PIT rodzica; zwykle składa się dla dziecka osobny PIT-37, a rodzic działa jako jego przedstawiciel ustawowy. Przed wyborem formularza sprawdź źródło dochodów małoletniego, ponieważ mogą obowiązywać odmienne zasady.
Dochody uczącego się dziecka mogą odebrać rodzicowi ulgę za cały rok
Dochody pełnoletniego dziecka, które uczy się i nie ukończyło 25 lat, mogą pozbawić rodzica prawa do ulgi prorodzinnej. Odwiedź inny post, w którym też była o tym mowa. Za 2026 rok limit wynosił 21 371,52 zł, czyli 12-krotność renty socjalnej z grudnia 2026 roku. Po jego przekroczeniu rodzic tracił ulgę na to dziecko za cały rok. Do limitu wlicza się także przychody objęte ulgą dla młodych, choć dziecko nie płaci od nich PIT. W przypadku dziecka małoletniego zarobki z praktyk zasadniczo nie odbierają rodzicowi ulgi.
Przed wysłaniem zeznania sprawdź wiek dziecka, status nauki, źródła przychodów i dokumenty od płatników. PIT-37 możesz złożyć elektronicznie; po wysyłce zachowaj UPO, czyli urzędowe poświadczenie odbioru. Zeznanie za dany rok składa się co do zasady do 30 kwietnia następnego roku, na przykład PIT za 2026 rok do 30 kwietnia 2027 roku. Zacznij od umowy i PIT-11 — te dokumenty pomogą ustalić, czy praktykę trzeba rozliczyć i czy jej dochód wpłynie na ulgę rodzica.
Jak rozliczyć dochody dziecka z praktyk i zachować ulgę
Sprawdź, czy praktyki przyniosły opodatkowany przychód, wybierz właściwe zeznanie, a następnie ustal, czy zarobki pełnoletniego uczącego się dziecka wpływają na ulgę prorodzinną.
- Ustal tytuł wypłaty. Sprawdź umowę i informację od płatnika, np. PIT-11, ponieważ o rozliczeniu decyduje forma zatrudnienia, a nie potoczna nazwa „praktyki”. Nieodpłatne praktyki szkolne zwykle nie przynoszą przychodu do wykazania. Natomiast odpłatna umowa o pracę, zlecenie lub praktyka absolwencka mogą wymagać rozliczenia. Osobno zweryfikuj świadczenia za staż z urzędu pracy — ich zasady zależą od charakteru i źródła finansowania.
- Oddziel zeznanie dziecka od zeznania rodzica. Małoletnie dziecko rozlicza dochody z pracy odrębnie, zwykle na PIT-37, a rodzic składa zeznanie jako przedstawiciel ustawowy. Dochody małoletniego z innych źródeł mogą podlegać innym zasadom. Z kolei pełnoletnie dziecko składa własne zeznanie; jeśli rozlicza dochody przekazane przez płatnika, najczęściej wystarczy PIT-37. Gdy trzeba doliczyć dochody małoletniego, może być potrzebny PIT-36 z załącznikiem PIT/M.
- Zbierz i porównaj dokumenty. Uwzględnij PIT-11 od każdego pracodawcy lub zleceniodawcy, nie tylko od ostatniego miejsca praktyk. Porównaj przychody, koszty, zaliczki i składki. Jeśli brakuje formularza albo kwoty budzą wątpliwości, skontaktuj się z płatnikiem. Nie odkładaj jednak rozliczenia — w razie potrzeby ustal dane na podstawie dostępnych dokumentów.
- Sprawdź, czy zarobki pełnoletniego dziecka wpływają na ulgę. Rodzic może skorzystać z ulgi na uczące się dziecko przed ukończeniem przez nie 25 lat, jeśli spełnia ono warunki ustawowe, w tym limit dochodów. Limit zależy od roku: za 2024 r. wynosił 21 371,52 zł, więc nie stosuj tej kwoty automatycznie w innych latach. Przy obliczeniach uwzględnij też przychody objęte ulgą dla młodych. Zwolnienie z PIT do 85 528 zł nie wyklucza ich z oceny prawa rodzica do ulgi. Natomiast zarobki małoletniego z pracy zasadniczo nie odbierają tej ulgi.
- Sprawdź zeznanie i zachowaj potwierdzenie. W usłudze Twój e-PIT skontroluj, czy przygotowane zeznanie uwzględnia wszystkie informacje od płatników i właściwe ulgi. Po wysłaniu elektronicznego PIT zachowaj UPO oraz kopie dokumentów. Jeśli później zauważysz błąd, złóż korektę i ureguluj ewentualną dopłatę; przy poważniejszej pomyłce skonsultuj się z doradcą podatkowym.
Kto rozlicza dochody z praktyk: małoletni czy rodzic?
O sposobie rozliczenia dochodów z praktyk decydują wiek dziecka, odpłatność i rodzaj umowy — sama nazwa „praktyki” nie wystarcza. Nieodpłatne praktyki szkolne zwykle nie przynoszą przychodu, dlatego nie trzeba wykazywać wynagrodzenia ani rozliczać PIT-11. Jeśli dziecko otrzymało zapłatę, należy sprawdzić umowę i informację od płatnika: praktyki mogą odbywać się na przykład na podstawie umowy o pracę, umowy zlecenia lub odpłatnej praktyki absolwenckiej.
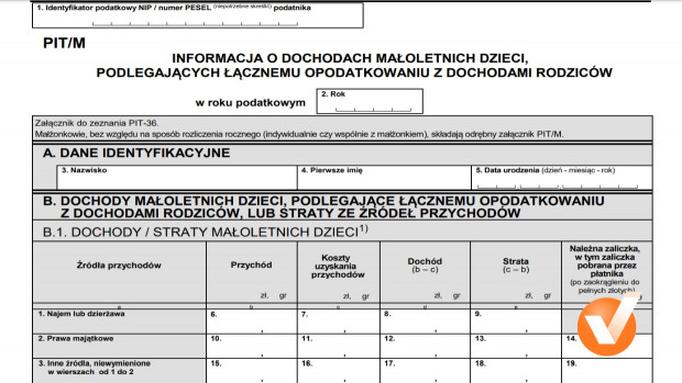
Dochody małoletniego z pracy rozlicza się zasadniczo osobno, a nie w zeznaniu rodzica. Na podstawie PIT-11 przygotowuje się zwykle PIT-37 dziecka, który rodzic może złożyć jako jego przedstawiciel ustawowy. Niektóre przychody, na przykład dochody z majątku dziecka, mogą jednak zostać doliczone do zeznania rodzica — w określonych przypadkach wykazuje się je na PIT-36 z załącznikiem PIT/M. Po ukończeniu 18 lat dziecko rozlicza dochody samodzielnie.
Praktyki dziecka a ulga rodzica: liczy się wiek i dochód
Jeśli pełnoletnie dziecko nadal się uczy, trzeba sprawdzić, czy jego dochody wpływają na ulgę prorodzinną rodzica. Dla uczących się dzieci do ukończenia 25. roku życia obowiązuje roczny limit dochodów. Po jego przekroczeniu rodzic może stracić ulgę za cały rok. Do limitu mogą wliczać się także przychody zwolnione z podatku w ramach ulgi dla młodych, więc brak podatku do zapłaty nie zawsze oznacza brak wpływu na rozliczenie rodzica.
Najpierw warto sprawdzić wiek dziecka, umowę i informacje od wszystkich płatników — szczególnie gdy praktykant pracował w kilku miejscach i otrzymał kilka formularzy PIT-11. Dochód małoletniego z pracy zasadniczo nie pozbawia rodziców ulgi prorodzinnej. Inaczej może być w przypadku pełnoletniego ucznia lub studenta. Dlatego należy osobno rozliczyć dochody dziecka i zweryfikować prawo rodzica do ulgi.
Wskazówka: Sam PIT-11 nie przesądza, czy dochód dziecka należy wykazać w zeznaniu rodzica — sprawdź źródło przychodu. Wynagrodzenie za pracę małoletniego rozlicza się zasadniczo osobno, natomiast niektóre dochody z jego majątku mogą być doliczone do PIT rodzica.
Jak zarobki pełnoletniego ucznia wpływają na ulgę prorodzinną?
Zarobki pełnoletniego ucznia mogą pozbawić rodzica ulgi prorodzinnej. Rodzic może odliczyć ulgę na uczące się dziecko do ukończenia 25. roku życia, jeśli jego roczne dochody nie przekroczą ustawowego limitu. Liczy się suma z całego roku, a nie tylko pensja z jednej pracy czy wakacyjnych praktyk.
Do dochodów mogą wliczać się wynagrodzenia z umowy o pracę, umowy zlecenia i odpłatnych praktyk. Dlatego sprawdź umowy oraz PIT-11 od każdego płatnika. Jeśli uczeń pracował w kilku miejscach, zsumuj przychody. Nieodpłatne praktyki, z których nie uzyskał przychodu, zwykle nie wpływają na limit.
Zwolnienie z podatku dla osób przed ukończeniem 26. roku życia nie oznacza, że można pominąć ich zarobki przy ustalaniu prawa rodzica do ulgi. Przychody objęte zwolnieniem także mogą wliczać się do limitu. W efekcie uczeń może nie zapłacić podatku, a jego zarobki mogą wpłynąć na rozliczenie rodziny.
Wakacyjna praca ucznia może odebrać rodzicom ulgę na cały rok
Za 2025 rok limit wynosi 22 546,92 zł. Jeśli roczne dochody ucznia przekroczą tę kwotę, rodzic traci ulgę na dziecko za cały rok. Zsumuj więc wszystkie przychody i sprawdź pozostałe warunki, zwłaszcza czy dziecko kontynuuje naukę. Pełnoletność i praca same w sobie nie odbierają ulgi — liczą się status ucznia i wysokość dochodów.
Pełnoletni uczeń samodzielnie rozlicza własne przychody, najczęściej na formularzu PIT-37, jeśli otrzymał PIT-11 od pracodawcy lub zleceniodawcy. Rodzic nie wpisuje tych zarobków do swojego zeznania, ale uwzględnia je przy sprawdzaniu prawa do ulgi. Przed wysłaniem PIT-u warto przejrzeć wszystkie dokumenty, zamiast opierać się na przypuszczeniach.
Jeśli po złożeniu zeznania okaże się, że uczeń przekroczył limit, skoryguj rozliczenie i zwróć nienależnie odliczoną kwotę wraz z ewentualnymi odsetkami. Zachowaj PIT-11, umowy i potwierdzenia przychodów. Przed odliczeniem ulgi sprawdź też aktualny limit dla danego roku podatkowego, aby uniknąć późniejszych korekt.
Wskazówka: sprawdź limit obowiązujący za konkretny rok podatkowy — dla dochodów z 2025 r. wynosi on 22 546,92 zł, ale może zmienić się w kolejnych latach.
Jak sprawdzić PIT-11 i uniknąć błędów przed wysłaniem zeznania?
Najpierw sprawdź, czy masz PIT-11 od każdego płatnika — jeśli pracowałaś lub pracowałeś dla kilku firm, każdy powinien wystawić osobny dokument. Porównaj przychód, koszty uzyskania przychodu, zaliczki oraz składki społeczne i zdrowotne z paskami wypłat lub innymi dokumentami. Skontroluj też imię, nazwisko, adres i PESEL albo NIP. Błąd zgłoś pracodawcy lub zleceniodawcy i poproś o korektę; nie zmieniaj samodzielnie informacji wystawionej przez płatnika.
PIT-11 to informacja, a nie zeznanie roczne. Na jego podstawie najczęściej składa się PIT-37, gdy zaliczki pobierał płatnik. Jeśli uzyskujesz dodatkowe dochody, które rozliczasz samodzielnie, może być potrzebny PIT-36. Dane z kilku formularzy wpisz do jednego właściwego zeznania — nie wysyłaj osobnego PIT-u za każdą umowę. Przed wysłaniem porównaj podsumowania dokumentów z zeznaniem, ponieważ pomyłka w jednej cyfrze może zmienić wynik rozliczenia.
Jedna pomyłka może opóźnić zwrot — sprawdź wszystko przed wysłaniem
Nie zakładaj, że zeznanie przygotowane w usłudze Twój e-PIT jest kompletne: system może pominąć ulgi, odliczenia lub zmiany w sytuacji rodzinnej. Jeżeli masz czas i chęci, Sprawdź terminy PIT i poznaj dostępne ulgi. Zwróć szczególną uwagę na następujące kwestie:
- koszty uzyskania przychodu, składki, zaliczki i przychody zwolnione z podatku;
- warunki ulg, z których chcesz skorzystać;
- w przypadku ulgi na dziecko — jego wiek, naukę i faktyczne sprawowanie opieki;
- jeśli pełnoletnie dziecko się uczy — jego dochody oraz obowiązujący limit;
- czy rodzice nie wykazali tego samego odliczenia podwójnie.
Na koniec sprawdź aktualność formularza, właściwy urząd skarbowy, numer rachunku do zwrotu i wymagane załączniki, na przykład PIT/O. Przejrzyj podsumowanie: przychód, koszty, dochód, zaliczki, odliczenia oraz kwotę dopłaty lub zwrotu. Po elektronicznym złożeniu pobierz UPO i zachowaj je z dokumentami źródłowymi. Jeśli później znajdziesz błąd, złóż korektę zeznania — szybka reakcja może ułatwić uporządkowanie sprawy i ograniczyć zbędne koszty.
Wskazówka: jeśli dziecko dostało kilka PIT-11, zsumuj dane ze wszystkich dokumentów i wpisz je do jednego właściwego zeznania — osobny PIT-11 od każdego płatnika nie oznacza konieczności składania osobnego zeznania.
Najczęściej zadawane pytania (FAQ)
Czy nieodpłatne praktyki dziecka trzeba wykazać w zeznaniu PIT?Jeśli praktyki były nieodpłatne i dziecko nie uzyskało żadnego przychodu, zwykle nie ma wynagrodzenia do wykazania ani podstaw do wystawienia PIT-11. O obowiązku rozliczenia decyduje rodzaj umowy i uzyskany przychód, a nie sama nazwa praktyki.
Kto rozlicza dochody małoletniego dziecka z praktyk?Dochody małoletniego z pracy lub umowy zlecenia zasadniczo rozlicza się osobno, najczęściej na PIT-37 dziecka. Zeznanie składa rodzic jako przedstawiciel ustawowy, choć niektóre dochody dziecka mogą podlegać odmiennym zasadom.
Jaki formularz składa pełnoletnie dziecko, które otrzymało PIT-11?Pełnoletnie dziecko rozlicza się samodzielnie, a przy przychodach wykazanych przez płatnika najczęściej składa PIT-37. Jeśli otrzymało kilka formularzy PIT-11, powinno uwzględnić dane ze wszystkich w jednym zeznaniu.
Czy zarobki uczącego się pełnoletniego dziecka mogą wpłynąć na ulgę rodzica?Tak, przychody uczącego się dziecka przed ukończeniem 25 lat mogą pozbawić rodzica ulgi prorodzinnej po przekroczeniu ustawowego limitu. Do limitu mogą wliczać się także przychody objęte ulgą dla młodych, mimo że dziecko nie płaci od nich podatku.
Do kiedy należy złożyć PIT za dochody dziecka uzyskane w 2026 roku?Zeznanie za 2026 rok należy co do zasady złożyć do 30 kwietnia 2027 roku. Po wysłaniu elektronicznego PIT warto zachować UPO, czyli urzędowe poświadczenie odbioru.