Wybór momentu przejścia na emeryturę może mieć istotny wpływ na wysokość przyszłego świadczenia. W artykule wyjaśniam, jak wiek emerytalny, staż pracy i dalsze odprowadzanie składek mogą wpłynąć na kwotę emerytury. Podpowiadam również, co warto wziąć pod uwagę, zanim zdecydujesz, kiedy zakończyć aktywność zawodową.
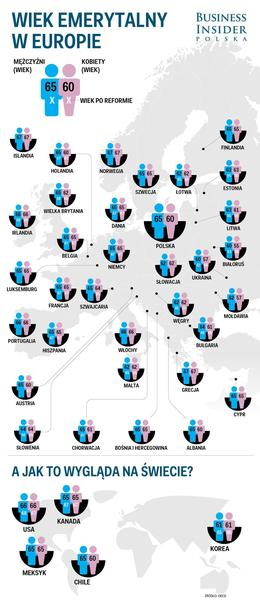
Termin złożenia wniosku zależy od indywidualnej sytuacji, ale w 2026 roku warto rozważyć luty i lipiec. Wiek emerytalny wynosi 60 lat dla kobiet i 65 lat dla mężczyzn. Wystarczy osiągnąć ten wiek i opłacić składki choćby za jeden dzień, by uzyskać prawo do emerytury. Staż 20 lat dla kobiet i 25 lat dla mężczyzn ma znaczenie przede wszystkim przy ustalaniu prawa do emerytury minimalnej.
Luty może się opłacić osobom, które zdążą z wnioskiem przed marcową waloryzacją świadczeń. Prognozowany wskaźnik na 2026 rok wynosi 4,88 proc., więc emerytura w wysokości 2 000 zł brutto wzrosłaby orientacyjnie o 97,60 zł miesięcznie. Marcowa podwyżka obejmuje już przyznane emerytury, dlatego znaczenie ma termin uzyskania prawa do wypłaty. ZUS rozpatruje kompletny wniosek co do zasady w ciągu 30 dni, więc warto złożyć go odpowiednio wcześniej.
W lipcu ZUS oblicza nowe emerytury z uwzględnieniem czerwcowej waloryzacji składek i kapitału początkowego. A skoro o tym mówimy to sprawdź, jak podnieść swoją emeryturę. Waloryzacja, przeprowadzana 1 czerwca, obejmuje środki na koncie i subkoncie, w tym kapitał sprzed 1999 roku. ZUS dzieli zgromadzony kapitał przez prognozowaną liczbę miesięcy pobierania świadczenia, korzystając z tablic dalszego trwania życia. Późniejszy wniosek może więc zwiększyć emeryturę także dlatego, że wraz z wiekiem przewidywany okres jej pobierania się skraca.
Wysokość emerytury może zyskać na późniejszym wniosku i dodatkowych składkach
Kwiecień, maj i czerwiec mogą być mniej korzystne dla osób, które mogą poczekać: marcowa waloryzacja emerytur już się odbyła, a czerwcowa waloryzacja składek nie wpłynęła jeszcze na obliczenie nowego świadczenia. Jednak jeśli dalsza praca jest niemożliwa albo potrzebujesz pieniędzy, nie odkładaj decyzji wyłącznie ze względu na możliwą różnicę w wysokości emerytury. Dodatkowe składki, ich waloryzacja oraz krótszy przewidywany okres wypłat mogą podnieść świadczenie. W 2026 roku ZUS zwaloryzował składki na koncie o 14,4 proc., a na subkoncie o 9,49 proc. Wyniki pokazują znaczenie wskaźników, ale nie gwarantują podobnych wartości w 2026 roku.
Przy wyborze terminu uwzględnij też dodatkowe świadczenia. Prawo do trzynastej emerytury zależy m.in. od posiadania prawa do świadczenia w dniu określonym w przepisach. W 2026 roku był to 31 marca, a trzynastka wynosiła tyle co emerytura minimalna: 1 878,91 zł brutto. Zasady i kwoty na 2026 rok sprawdź osobno. Czternastą emeryturę ZUS wypłaca w drugiej połowie roku; w 2026 roku pełną kwotę otrzymywały osoby ze świadczeniem do 2 900 zł brutto. Powyżej tego progu ZUS pomniejszał ją według zasady „złotówka za złotówkę”. Przed decyzją porównaj prognozy ZUS dla kilku terminów, zamiast kierować się wyłącznie ogólną regułą.
Wniosek możesz złożyć najwcześniej 30 dni przed osiągnięciem wieku emerytalnego — w placówce ZUS lub przez PUE ZUS. Podstawowy formularz to EMP, a okresy składkowe i nieskładkowe wykazuje się w ERP-6. Jeśli pracujesz na etacie u dotychczasowego pracodawcy, musisz rozwiązać umowę, aby ZUS rozpoczął wypłatę; później możesz ponownie się zatrudnić. Po wydaniu ostatecznej decyzji samo przesunięcie zakończenia pracy na lipiec nie oznacza ponownego obliczenia całej emerytury. Zwykle chodzi wtedy o wznowienie zawieszonej wypłaty lub doliczenie nowych składek. Dlatego sprawdź treść decyzji i poproś ZUS o indywidualne wyliczenie.
Jak wybrać termin przejścia na emeryturę, by zwiększyć świadczenie
Przed złożeniem wniosku do ZUS porównaj wpływ terminu na waloryzację, wysokość zgromadzonego kapitału, dalszą pracę i zasady wypłaty świadczenia.
- Najpierw sprawdź, czy osiągnąłeś wiek emerytalny. Wynosi on 60 lat dla kobiet i 65 lat dla mężczyzn. Wniosek możesz złożyć do 30 dni wcześniej, ale prawo do świadczenia uzyskasz najwcześniej w dniu osiągnięcia wymaganego wieku. Jeśli urodziłeś się przed 1949 r., sprawdź także wymagany staż ubezpieczeniowy.
- Następnie porównaj luty i lipiec. Wniosek złożony w lutym może umożliwić uwzględnienie marcowej waloryzacji przyznanej emerytury. Z kolei przy pierwszym ustalaniu świadczenia lipiec bywa korzystny, bo ZUS uwzględnia czerwcową, roczną waloryzację składek i kapitału początkowego. Nie przesądzaj jednak, że lipiec zawsze się opłaca — wynik zależy od Twojej sytuacji i przepisów obowiązujących w danym roku.
- Weź pod uwagę sposób obliczania emerytury. ZUS dzieli zwaloryzowane składki, kapitał początkowy i środki na subkoncie przez średnie dalsze trwanie życia wyrażone w miesiącach. Dlatego większy kapitał i krótszy przewidywany okres pobierania świadczenia zwykle oznaczają wyższą miesięczną emeryturę. Wiek oraz miesiąc złożenia wniosku mogą zmienić wartość przyjętą z tablic GUS.
- Rozważ, czy warto dłużej pracować. Dalsza praca zwiększa kapitał dzięki nowym składkom i ich waloryzacji, a także może skrócić przewidywany okres wypłaty. Odroczenie emerytury o rok może więc podnieść miesięczne świadczenie, ale w tym czasie nie otrzymasz wypłat. Porównaj przyszły wzrost emerytury z utraconą kwotą.
- Sprawdź, czy ZUS wydał już decyzję. Jeśli przyznał Ci emeryturę, późniejsze złożenie dokumentów w lipcu nie musi oznaczać ponownego obliczenia całego świadczenia. ZUS może wznowić zawieszoną wypłatę albo doliczyć nowe składki. Ustal więc, czy skutecznie wycofałeś wcześniejszy wniosek i co zapisano w decyzji.
- Ustal warunki wypłaty i dodatkowych świadczeń. Jeśli kontynuujesz umowę o pracę z dotychczasowym pracodawcą, ZUS może zawiesić wypłatę emerytury do czasu rozwiązania stosunku pracy. Po uzyskaniu prawa do świadczenia możesz ponownie podjąć zatrudnienie. Prawo do trzynastej lub czternastej emerytury zależy natomiast od przepisów danego roku, więc nie traktuj tych świadczeń jako pewnego zysku z wyboru konkretnego miesiąca.
- Na koniec poproś o indywidualne wyliczenie. Sprawdź w ZUS stan składek i kapitału, zbierz dokumenty dotyczące okresów ubezpieczenia, a następnie porównaj prognozy dla różnych dat. Wniosek złóż na formularzu EMP, a okresy składkowe i nieskładkowe podaj w formularzu ERP-6. ZUS ma do 30 dni na rozpatrzenie wniosku od wyjaśnienia ostatniej niezbędnej okoliczności.
| Obszar | Dane | Znaczenie |
|---|---|---|
| Waloryzacja składek | 1 czerwca; roczna | Lipcowy wniosek może uwzględnić podwyższony kapitał |
| Wzór emerytury | Kapitał ÷ dalsze trwanie życia (miesiące) | Większy kapitał i krótszy okres podziału zwiększają świadczenie |
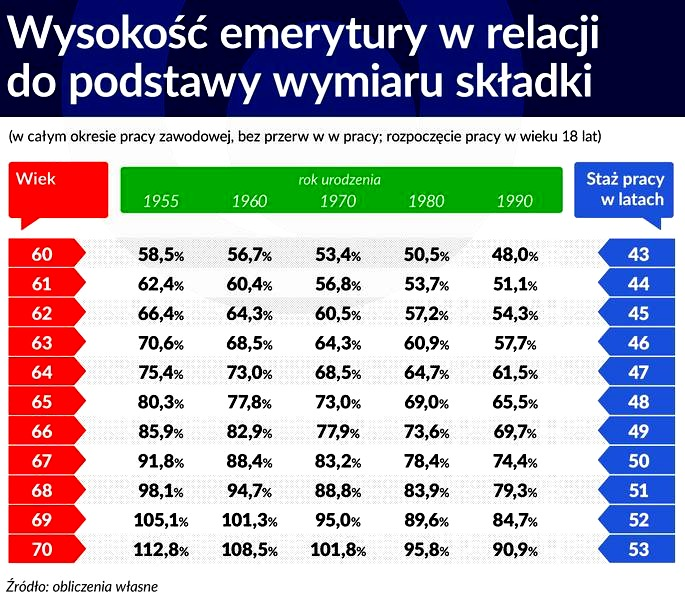
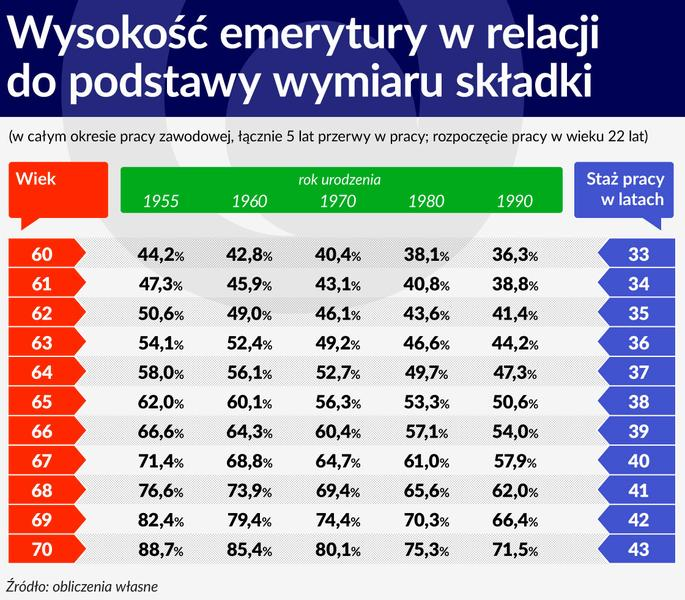
| Odroczenie o 1 rok | 60 lat: ok. +3,7%; 65 lat: ok. +4,1% | Dodatkowe składki, waloryzacja i krótszy okres wypłat |
| Odroczenie o 5 lat | 60 lat: ponad +20%; 65 lat: ok. +23,4% | Szacunki; efekt zależy od kapitału i zarobków |
| Zawieszenie wypłaty | Art. 103a ustawy emerytalnej | Praca u dotychczasowego pracodawcy: zwykle wymagane rozwiązanie umowy |
| Po przyznaniu emerytury | Nowe składki: wniosek o przeliczenie | Nie oznacza ponownego obliczenia całego świadczenia |
Jak waloryzacja składek wpływa na wysokość świadczenia
Waloryzacja zwiększa środki zapisane na koncie emerytalnym w ZUS. Przy obliczaniu emerytury na nowych zasadach ZUS sumuje zwaloryzowane składki, kapitał początkowy i środki z subkonta, a następnie dzieli tę kwotę przez przewidywaną liczbę miesięcy pobierania świadczenia. Im większy kapitał, tym wyższa może być miesięczna emerytura.
ZUS przeprowadza waloryzację roczną w czerwcu. Obejmuje ona środki na koncie i subkoncie, w tym kapitał początkowy. Składki dopisane później uwzględnia w waloryzacjach kwartalnych, których wskaźniki się różnią; za pierwszy kwartał często są szczególnie wysokie. Dlatego termin złożenia pierwszego wniosku może wpłynąć na wysokość świadczenia: po czerwcowej waloryzacji ZUS może obliczyć je od większego kapitału. Uwzględnia też tablice dalszego trwania życia — im krótszy prognozowany okres wypłat, tym mniej miesięcy, przez które dzieli zgromadzoną kwotę.
Odłożenie emerytury może zwiększyć ją o tysiące złotych
Przykładowo, przy kapitale 450 tys. zł waloryzacja składek o 14,4 proc. zwiększyłaby zapis o 64,8 tys. zł, a waloryzacja subkonta o 9,49 proc. — o 42,7 tys. zł. Późniejsze przejście na emeryturę może więc przynieść korzyści: kapitał rośnie dzięki waloryzacji, dochodzą nowe składki, a krótszy przewidywany okres pobierania świadczenia może podnieść jego miesięczną wysokość. Odwiedź inny post, w którym pojawił się podobny wątek. Sama data nie przesądza jednak o wyniku — liczą się także zarobki, zgromadzone środki i wiek. Przed podjęciem decyzji warto porównać w ZUS prognozy dla kilku terminów.
Odłożenie przejścia na emeryturę może zwiększyć wysokość świadczenia, ale efekt zależy od indywidualnej sytuacji. Warto sprawdzić prognozy i skonsultować decyzję z ZUS.
Trzeba odróżnić pierwsze ustalenie emerytury od późniejszego przeliczenia przyznanego świadczenia. Po wydaniu ostatecznej decyzji samo odłożenie wypłaty na kolejny miesiąc nie musi oznaczać ponownej waloryzacji całego kapitału. Dalsza praca może natomiast zwiększyć świadczenie o nowe składki, jeśli emeryt złoży odpowiedni wniosek. Osoby pracujące nadal u dotychczasowego pracodawcy powinny też sprawdzić, czy ZUS zawiesi wypłatę do czasu rozwiązania stosunku pracy.
Wskazówka: jeśli rozważasz złożenie wniosku w czerwcu, porównaj prognozy ZUS także dla kolejnych miesięcy — termin korzystny dla jednej osoby nie musi być najlepszy dla innej, bo znaczenie mają m.in. waloryzacje kwartalne i zgromadzony kapitał.
Czy warto odroczyć emeryturę i dłużej pracować
Odroczenie emerytury może zwiększyć świadczenie: zyskujesz kolejne składki i waloryzacje, a ZUS dzieli zgromadzony kapitał przez krótszy przewidywany okres wypłaty. Dlatego nawet dodatkowy rok pracy może podnieść miesięczną emeryturę. Skala wzrostu zależy jednak od zarobków, dotychczasowego kapitału i sytuacji zawodowej.
Liczy się również termin złożenia wniosku. Jeśli złożysz go w lutym, świadczenie może uwzględnić marcową waloryzację; z kolei lipcowy termin może być korzystny dzięki czerwcowej waloryzacji składek i kapitału początkowego. Pamiętaj jednak, że pierwszy wniosek to inna sytuacja niż ponowne obliczenie emerytury po wydaniu decyzji — samo późniejsze zakończenie pracy nie zawsze wystarczy do przeliczenia całego świadczenia. Przed podjęciem decyzji poproś ZUS o symulację i sprawdź, czy dalsza praca u dotychczasowego pracodawcy nie zawiesi wypłaty.
Przed odroczeniem emerytury warto dokładnie porównać możliwy wzrost świadczenia z utraconymi wypłatami. Jeśli lubisz tę tematykę to sprawdź prognozowaną wysokość swojej emerytury w ZUS. Indywidualna symulacja ZUS pomoże podjąć decyzję dopasowaną do Twojej sytuacji.
Rok pracy może podnieść emeryturę o 19,1 proc., ale czy warto czekać?
Dodatkowy rok pracy zwiększa emeryturę dzięki nowym składkom, ich waloryzacji oraz krótszemu przewidywanemu okresowi wypłaty. W przytoczonym przykładzie świadczenie mężczyzny wzrosło o 19,1 proc. — z 3882 zł do 4623 zł miesięcznie — a utracone wypłaty miały się zwrócić po około 6,5 roku. To tylko jeden przypadek, nie gwarancja podobnego wzrostu. Odroczenie oznacza też rezygnację z bieżących wypłat, co może być trudne przy problemach ze zdrowiem lub sytuacją rodzinną.
Dlatego porównaj prognozy ZUS z własnymi potrzebami, zamiast zakładać, że późniejsze przejście na emeryturę zawsze się opłaca. Dalsza praca może zwiększyć świadczenie, a po jego przyznaniu w określonych sytuacjach można doliczyć nowe składki. Możesz też pobierać emeryturę i nadal pracować, zyskując dodatkowy dochód, kontakty z ludźmi oraz satysfakcję.
Ciekawostka: odroczenie emerytury zwiększa jej miesięczną kwotę, ale nie zawsze oznacza większy łączny dochód — warto sprawdzić, po ilu latach wyższe świadczenie wyrównałoby pominięte wypłaty.
Co zrobić, gdy ZUS już przyznał emeryturę, ale zawiesił jej wypłatę
Sprawdź, dlaczego ZUS zawiesił wypłatę emerytury, jak ją wznowić i czy możesz przeliczyć świadczenie.
- Sprawdź decyzję ZUS i przyczynę zawieszenia. Ustal, od kiedy przyznano emeryturę, czy decyzja jest ostateczna i dlaczego ZUS wstrzymał wypłatę. Jeśli zawiesił ją z powodu dalszej pracy, kolejny wniosek nie spowoduje ponownego obliczenia emerytury od początku.
- Jeśli nadal pracujesz u dotychczasowego pracodawcy, rozwiąż z nim stosunek pracy. ZUS co do zasady zawiesza wypłatę, gdy nie przerwiesz zatrudnienia u pracodawcy, u którego pracowałeś bezpośrednio przed uzyskaniem prawa do emerytury. Po rozwiązaniu umowy możesz ponownie podjąć pracę, także u tego samego pracodawcy. Wymóg ten nie obejmuje m.in. umów cywilnoprawnych ani prowadzenia działalności gospodarczej.
- Przekaż ZUS potwierdzenie ustania zatrudnienia i wniosek o wznowienie wypłaty. Dołącz np. świadectwo pracy i wystąp o podjęcie wypłaty wcześniej przyznanej emerytury. ZUS wznowi ją po ustaniu przyczyny zawieszenia, zgodnie z przepisami.
- Sprawdź, czy po przyznaniu emerytury zgromadziłeś nowe składki. Jeśli nadal pracowałeś i odprowadzano za Ciebie składki emerytalne, możesz wnioskować o przeliczenie świadczenia — zwykle po zakończeniu ubezpieczenia albo roku kalendarzowego. ZUS doliczy nowe składki, ale nie obliczy całej emerytury od początku. Nową tablicę dalszego trwania życia zastosuje tylko do dodatkowych składek.
- Nie zakładaj, że czekanie do lipca automatycznie zwiększy całą emeryturę. Lipiec może być korzystny przy pierwszym ustalaniu świadczenia, bo ZUS uwzględnia wtedy roczną waloryzację składek i kapitału początkowego. Jeśli jednak decyzja o przyznaniu emerytury już obowiązuje, późniejsze wznowienie wypłaty nie oznacza ponownego ustalenia całego kapitału. Marcowa waloryzacja obejmuje przyznane świadczenia, także te z zawieszoną wypłatą.
- Ustal, czy skutecznie wycofałeś wcześniejszy wniosek. Jeśli decyzja nadal obowiązuje, kolejny wniosek zwykle dotyczy wznowienia wypłaty lub przeliczenia świadczenia. Dopiero skuteczne wycofanie poprzedniego wniosku może sprawić, że ZUS ustali emeryturę na nowo na podstawie kolejnego wniosku. W razie wątpliwości porównaj decyzję, pouczenie i historię składek, a następnie poproś ZUS o wyjaśnienie skutków dostępnych rozwiązań.
FAQ - Najczęściej zadawane pytania
Kiedy w 2026 roku można przejść na emeryturę?Wiek emerytalny wynosi 60 lat dla kobiet i 65 lat dla mężczyzn. Wniosek można złożyć do 30 dni przed osiągnięciem wymaganego wieku, ale prawo do emerytury przysługuje najwcześniej od dnia jego osiągnięcia.
Czy wniosek o emeryturę warto złożyć w lutym 2026 roku?Luty może być korzystny, ponieważ przyznana emerytura może zostać objęta marcową waloryzacją. Wniosek warto złożyć odpowiednio wcześniej, pamiętając, że ZUS rozpatruje go co do zasady w ciągu 30 dni od wyjaśnienia ostatniej niezbędnej okoliczności.
Dlaczego lipiec może być dobrym miesiącem na złożenie pierwszego wniosku emerytalnego?Przy ustalaniu nowej emerytury ZUS może uwzględnić czerwcową waloryzację składek i kapitału początkowego, co zwiększa podstawę obliczeń. Lipiec nie musi jednak być najlepszym terminem dla każdego, dlatego warto porównać indywidualne prognozy ZUS.
Czy dłuższa praca zawsze oznacza wyższą emeryturę?Dalsza praca może zwiększyć świadczenie dzięki nowym składkom, ich waloryzacji oraz krótszemu przewidywanemu okresowi pobierania emerytury. Trzeba jednak porównać możliwy wzrost miesięcznej kwoty z wypłatami, z których rezygnuje się podczas odroczenia.
Co zrobić, jeśli ZUS przyznał emeryturę, ale zawiesił jej wypłatę?Należy sprawdzić decyzję i przyczynę zawieszenia; jeśli wynika ono z kontynuowania etatu u dotychczasowego pracodawcy, co do zasady trzeba rozwiązać stosunek pracy i przekazać ZUS potwierdzenie. Późniejsze wznowienie wypłaty nie oznacza automatycznie ponownego obliczenia całej emerytury, choć można wnioskować o doliczenie nowych składek.