Stopa referencyjna na poziomie 3,75% może przynieść ulgę osobom spłacającym kredyt hipoteczny ze zmiennym oprocentowaniem. Obniżka stóp NBP nie zmniejsza jednak raty automatycznie, ponieważ wpływają na nią również stawka bazowa — najczęściej WIBOR 3M lub 6M — oraz stała marża banku. Ponadto rynek może uwzględnić oczekiwaną decyzję Rady Polityki Pieniężnej wcześniej, a bank aktualizuje oprocentowanie dopiero w terminie określonym w umowie: co miesiąc, co 3 albo co 6 miesięcy.
- Stopa referencyjna NBP wynosi w marcu 2026 roku 3,75%, ale nie jest bezpośrednio dodawana do oprocentowania kredytu. Przy zmiennej stopie wpływają na nie przede wszystkim stawka bazowa, np. WIBOR, oraz marża banku.
- Obniżka stóp nie zmniejsza raty automatycznie. Bank aktualizuje oprocentowanie w terminach określonych w umowie, a zmiany rynkowe mogą być uwzględnione wcześniej lub z opóźnieniem.
- Skala oszczędności zależy m.in. od salda kredytu, pozostałego okresu spłaty i rodzaju rat. Podane w artykule wyliczenia są przykładami, a nie gwarancją konkretnej obniżki.
- Przy oprocentowaniu okresowo stałym bieżąca rata pozostaje bez zmian przez czas wskazany w umowie. Zmienna stopa może przynieść korzyści przy spadku wskaźników, ale wiąże się też z ryzykiem wzrostu rat.
- Niższe stopy mogą poprawiać zdolność kredytową, lecz bank bierze pod uwagę również dochody, zobowiązania, wkład własny i historię spłat. Wyższa zdolność nie oznacza, że warto pożyczać maksymalną dostępną kwotę.
- Przed podjęciem decyzji warto sprawdzić w umowie wskaźnik bazowy i terminy aktualizacji, porównać oferty oraz policzyć ratę w mniej korzystnym scenariuszu. Można też rozważyć nadpłatę lub refinansowanie, uwzględniając całkowite koszty.
Oszczędność zależy od kwoty kredytu, pozostałego okresu spłaty i rodzaju rat. A skoro jesteśmy przy tym temacie to sprawdź, kiedy wcześniejsza spłata kredytu frankowego się opłaca. Na przykład przy kredycie 500 000 zł na 30 lat obniżka o 0,25 pkt proc. może zmniejszyć miesięczną ratę o około 80 zł — z 2 998 zł do 2 918 zł. Oznacza to blisko 960 zł mniej w skali roku, choć rzeczywisty efekt może być inny, bo stopa referencyjna nie przekłada się na ratę jeden do jednego. Przy większym zadłużeniu ulga może być wyraźniejsza: dla kredytu 800 000 zł na podobnych warunkach szacowana rata może być niższa o około 1 147 zł niż rok wcześniej.
Zmienne czy stałe oprocentowanie? Od tego zależy ulga w domowym budżecie
W przypadku kredytu ze zmienną stopą warto sprawdzić w umowie, czy bank opiera oprocentowanie na WIBOR 3M, czy WIBOR 6M, ponieważ od tego zależy termin przeliczenia raty. Z kolei przy oprocentowaniu stałym, obowiązującym na przykład przez 5 lat, decyzja RPP nie zmienia bieżącej raty — bank nadal nalicza kwotę ustaloną w umowie. Niższe stopy mogą poprawić zdolność kredytową osób planujących zakup mieszkania. Według przytoczonych wyliczeń kredyt 450 000 zł przy stopie 3,75% może być dostępny przy dochodzie netto około 7 898 zł, podczas gdy przy stopie 5,75% potrzeba około 9 236 zł.
Obniżkę warto potraktować jako okazję do spokojnego przejrzenia domowego budżetu i warunków kredytu, a nie jako gwarancję określonej oszczędności. Można sprawdzić harmonogram aktualizacji oprocentowania, porównać oferty refinansowania albo rozważyć nadpłatę, która zmniejsza saldo, od którego bank nalicza odsetki. Trzeba też pamiętać, że dalsze decyzje RPP zależą między innymi od inflacji i sytuacji gospodarczej, dlatego prognozy kolejnych obniżek nie gwarantują niższych rat.
WIBOR i marża banku: jak powstaje oprocentowanie kredytu ze zmienną stopą
Ta lista wyjaśnia, jak bank ustala oprocentowanie kredytu ze zmienną stopą, co oznaczają jego składniki i kiedy ich zmiana może wpłynąć na ratę.
- Sprawdź, jaki wskaźnik bazowy wskazuje umowa. Zazwyczaj oprocentowanie zmienne składa się z marży banku i stawki bazowej, np. WIBOR 1M, 3M lub 6M. Umowa określa marżę, natomiast stawka bazowa może się zmieniać. Sprawdź też, kiedy bank ją aktualizuje — najczęściej co miesiąc, trzy lub sześć miesięcy.
- Ustal, jaką rolę odgrywa WIBOR. WIBOR odzwierciedla warunki na rynku międzybankowym oraz oczekiwania jego uczestników dotyczące kosztu pieniądza. Na jego poziom wpływają m.in. decyzje Rady Polityki Pieniężnej (RPP) w sprawie stóp NBP, a także przewidywania rynku. Dlatego WIBOR może zmienić się przed decyzją RPP lub zareagować na nią z opóźnieniem — nie odzwierciedla po prostu stopy referencyjnej NBP.
- Dodaj marżę do aktualnej stawki bazowej. Suma tych wartości tworzy nominalne oprocentowanie kredytu. Przykładowo, przy marży 2% i WIBOR-ze 3,75% wynosi ono 5,75% w skali roku. Na wysokość raty wpływają ponadto m.in. pozostałe saldo zadłużenia, okres spłaty i rodzaj rat.
- Uwzględnij termin aktualizacji oprocentowania. Decyzja RPP nie zmienia raty automatycznie. Bank stosuje terminy i zasady zapisane w umowie, a następnie przelicza oprocentowanie według właściwej stawki bazowej. Przy WIBOR-ze 3M aktualizacja może następować co trzy miesiące, a przy 6M — co sześć. W rezultacie zmiana wskaźnika może wpłynąć na ratę dopiero przy kolejnym przeliczeniu.
- Oceń wpływ zmiany na budżet. Wyższy WIBOR zwykle podnosi oprocentowanie i ratę, natomiast niższy może ją obniżyć. Skala różnicy zależy od kwoty kredytu i pozostałego okresu spłaty. Zmiany stóp wpływają też na zdolność kredytową osób ubiegających się o finansowanie: wyższa szacowana rata może oznaczać niższą dostępną kwotę kredytu. Przy oprocentowaniu okresowo stałym bieżąca rata nie zmienia się przez czas wskazany w umowie.
- Porównuj warunki, zanim zmienisz strategię. Marża pozostaje ważnym składnikiem kosztu przez cały okres jej obowiązywania, dlatego porównaj ją ze stawką bazową i pozostałymi warunkami kredytu. Jeśli rata nadmiernie obciąża budżet, sprawdź możliwość nadpłaty, refinansowania lub przejścia na oprocentowanie okresowo stałe. Przed podjęciem decyzji oblicz jej wpływ na całkowity koszt i upewnij się, że mieści się ona w Twoim budżecie.
Stałe czy zmienne oprocentowanie — co oznacza decyzja RPP dla kredytobiorcy
Decyzja Rady Polityki Pieniężnej potrafi zmienić finansowy krajobraz, choć rata w bankowej aplikacji nie zawsze reaguje od razu. Stopy procentowe określają cenę pieniądza: gdy rosną, kredyty zwykle drożeją, a oszczędności mogą przynosić większe odsetki; gdy spadają, osoby ze zmiennym oprocentowaniem mogą odetchnąć, choć lokaty często stają się mniej atrakcyjne. Dlatego jako kobieta spłacająca zobowiązanie zwracam uwagę nie tylko na komunikat RPP, lecz także na zapisy swojej umowy i własną gotowość do zaakceptowania ryzyka.
Jednym z ważnych punktów odniesienia jest stopa referencyjna NBP, którą RPP ustala między innymi z uwzględnieniem inflacji i kondycji gospodarki. W marcu wyniosła ona 3,75 proc., a pozostałe stopy NBP kształtowały się następująco: lombardowa — 4,25 proc., depozytowa — 3,25 proc., redyskontowa weksli — 3,80 proc. oraz dyskontowa weksli — 3,85 proc. Decyzja Rady nie wyznacza jednak wprost oprocentowania każdej hipoteki. Stanowi raczej ważny sygnał dla rynku, na którym kształtują się stawki bazowe wykorzystywane w umowach.
Przy zmiennym oprocentowaniu koszt kredytu najczęściej obejmuje stałą marżę banku i zmienną stawkę bazową, na przykład WIBOR. A jak już tu trafiłeś, sprawdź, które banki udzielały kredytów we frankach. Wzrost wskaźnika może podnieść oprocentowanie, a w konsekwencji również ratę; spadek działa w przeciwnym kierunku. Bank aktualizuje oprocentowanie zgodnie z umową — na przykład co miesiąc, 3 albo 6 miesięcy — dlatego niższe stopy mogę odczuć dopiero przy kolejnym przeliczeniu raty. Ponadto rynek często uwzględnia przewidywane decyzje z wyprzedzeniem.
Niższa rata czy spokojniejszy sen? Jak wybrać kredyt odporny na zmiany
Wybierając oprocentowanie okresowo stałe, zyskuję przede wszystkim spokój: rata pozostaje niezmienna przez czas określony w umowie, często przez 5 lat, niezależnie od bieżących zmian stóp. To praktyczna osłona, jeśli obawiam się podwyżek albo mój domowy budżet nie toleruje niespodzianek. Jest jednak druga strona: gdy RPP obniża stopy, moja rata nie maleje automatycznie. Po zakończeniu okresu stałego bank proponuje warunki na kolejny etap, dlatego warto porównać je z ofertami innych instytucji. Sama stała stawka może być wyższa od aktualnego oprocentowania zmiennego, ponieważ banki uwzględniają rynkowe oczekiwania.
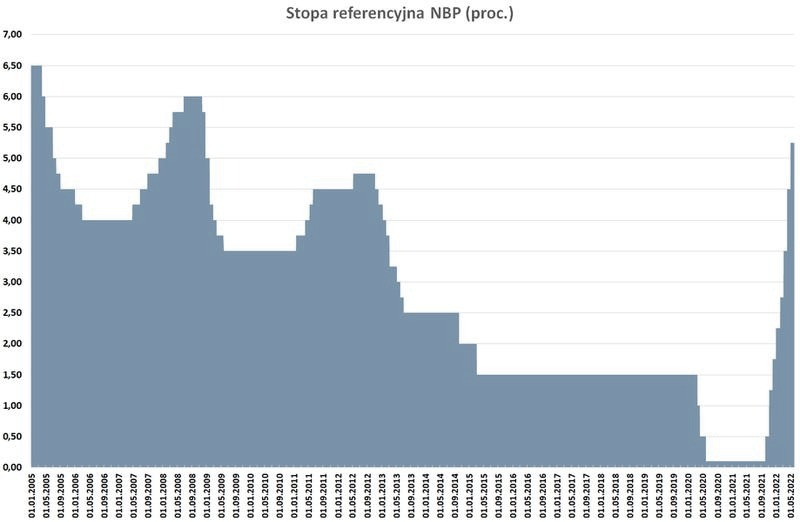
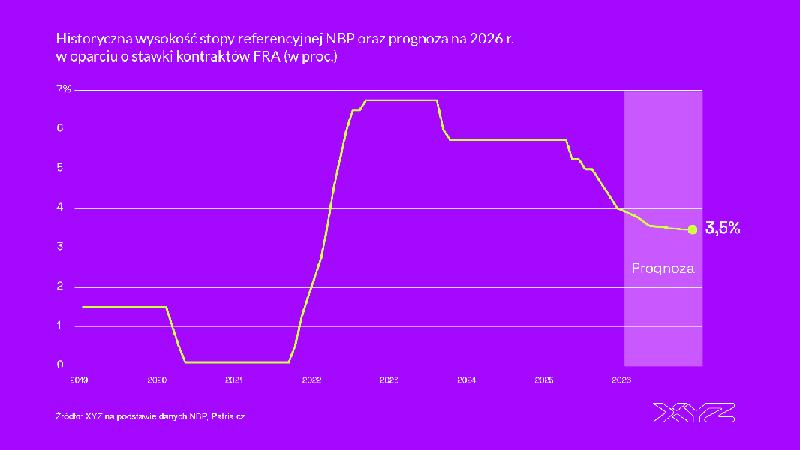
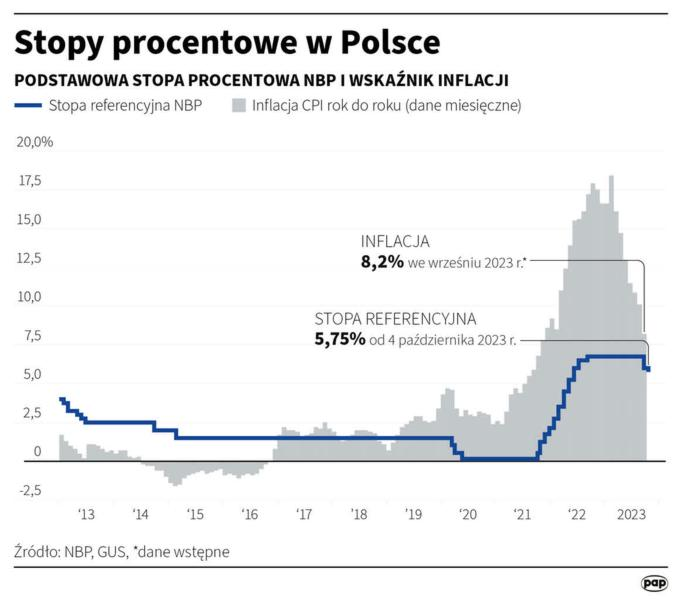
Z kolei zmienne oprocentowanie daje szansę na niższą ratę, gdy spadają stopy i stawki bazowe, ale wiąże się z ryzykiem ich wzrostu. Historia pokazuje, że zmiany bywają znaczące: w latach 2021–2022 RPP szybko podnosiła stopy, przez co raty wielu osób ze zmiennym oprocentowaniem mocno wzrosły. Natomiast w 2025 roku rozpoczęły się obniżki, a w marcu stopa referencyjna spadła do 3,75 proc. Taki kierunek może poprawiać zdolność kredytową osób ubiegających się o finansowanie, ale nie gwarantuje kolejnych decyzji. Inflacja, ceny energii i paliw, sytuacja międzynarodowa oraz tempo wzrostu gospodarki mogą zmienić oczekiwania rynku.
Przed wyborem porównuję raty w kilku scenariuszach, zamiast opierać się wyłącznie na dzisiejszym oprocentowaniu. Dla przykładowej hipoteki na 500 tys. zł, spłacanej przez 20 lat, przy marży 2 proc. i ratach równych, rata wynosi około 3 510 zł przy stawce bazowej 3,75 proc. Jej spadek o 0,25 pkt proc. obniża ratę w tej symulacji do około 3 439 zł, a wzrost o tyle samo podnosi ją do około 3 582 zł. To tylko przykład, a nie obietnica konkretnej raty: rzeczywisty wynik zależy między innymi od harmonogramu, pozostałego kapitału, marży i zasad banku.
Jeśli już spłacam kredyt, sprawdzam w umowie, czy oprocentowanie opiera się na WIBOR 1M, 3M czy 6M oraz kiedy bank aktualizuje wskaźnik. Na rynku pojawiają się również nowe rozwiązania oparte na POLSTR, który ma stopniowo zastępować WIBOR w nowych produktach; istniejące umowy mogą jednak jeszcze długo obowiązywać na dotychczasowych zasadach. Gdy rata spada, mogę rozważyć nadpłatę, by zmniejszyć saldo i przyszłe odsetki. Jeśli rośnie, sprawdzam możliwość przejścia na stałe oprocentowanie, refinansowania kredytu lub zmiany banku. Porównuję przy tym całość kosztów, a nie samą ratę — uwzględniam także marżę i prowizję.
Ostatecznie nie próbuję zgadywać, co RPP zrobi na kolejnym posiedzeniu. Stała stopa przypomina parasol: płacę za większą przewidywalność, ale nie korzystam od razu z obniżek. Zmienna może przynieść oszczędności, jednak wymaga gotowości na okresowe wzrosty rat. Dlatego przed decyzją analizuję swój budżet, sprawdzam, czy udźwignę trudniejszy scenariusz, i buduję poduszkę finansową. Najlepsze oprocentowanie nie zawsze jest tym, które dziś wygląda najniżej — najważniejsze, bym mogła spokojnie spłacać kredyt także wtedy, gdy rynek zmieni kierunek.
Ciekawostka: stopa referencyjna NBP nie jest bezpośrednio dodawana do oprocentowania kredytu — na wysokość raty ze zmienną stopą wpływa zwykle stawka bazowa wskazana w umowie, np. WIBOR, oraz marża banku.
Niższe stopy, większa zdolność kredytowa: kto łatwiej pożyczy na mieszkanie
Niższe stopy procentowe mogą przybliżyć własne mieszkanie nie tylko osobom o wysokich zarobkach. Gdy Rada Polityki Pieniężnej obniża stopę referencyjną, z czasem zwykle spadają również stawki rynkowe, takie jak WIBOR, które wpływają na oprocentowanie wielu hipotek. Bank szacuje wówczas niższą ratę dla wnioskowanej kwoty, więc część dochodu może pozwolić na zaciągnięcie większego kredytu. Nie oznacza to jednak, że każdy go otrzyma: bank ocenia także stabilność zatrudnienia, inne zobowiązania, liczbę osób w gospodarstwie domowym, wkład własny i historię spłat.
Najwięcej mogą zyskać osoby z regularnymi dochodami, niewielkim zadłużeniem i odpowiednią poduszką finansową. Według przytoczonych wyliczeń para zarabiająca 12 tys. zł netto mogła zwiększyć dostępną kwotę z 758 tys. zł w styczniu 2025 r. do 929 tys. zł w lutym 2026 r. Po kolejnej obniżce szacunek wyniósł około 955 tys. zł. Z kolei kredyt na 450 tys. zł, wcześniej dostępny przy dochodzie netto wynoszącym co najmniej 9 236 zł, po spadku stopy referencyjnej do 3,75% mógł być osiągalny już przy 7 898 zł. To przykłady, a nie gwarancja — każdy bank stosuje własne zasady oceny zdolności kredytowej.
Tańszy kredyt daje większe możliwości, ale nie warto pożyczać pod sam korek
Przy hipotece ze zmiennym oprocentowaniem znaczenie ma stawka bazowa, na przykład WIBOR 3M lub 6M, oraz stała marża banku. Obniżka stóp nie zawsze od razu zmienia ratę, ponieważ bank aktualizuje oprocentowanie zgodnie z umową — na przykład co miesiąc, kwartał albo pół roku. Z kolei przy okresowo stałym oprocentowaniu rata nie zmienia się przez uzgodniony czas, choć bank może uwzględnić nową sytuację rynkową, gdy ponownie ustala warunki. Warto sprawdzić nie tylko wysokość obecnej raty, lecz także całkowity koszt kredytu i odporność domowego budżetu na jej wzrost.
Przed zaciągnięciem kredytu warto zwrócić uwagę na kilka kwestii:
- porównać oferty kilku banków, w tym marżę i wymagany wkład własny,
- obliczyć ratę także dla mniej korzystnego scenariusza,
- rozważyć nadpłatę lub refinansowanie istniejącego kredytu, jeśli nowe warunki są opłacalne,
- unikać pożyczania maksymalnej dostępnej kwoty tylko dlatego, że pozwala na to kalkulator zdolności kredytowej.
Niższe stopy ułatwiają zaciągnięcie kredytu, ale nie zastąpią rozsądnego planu. Warto porównać oferty kilku banków, sprawdzić marżę i wymagany wkład własny, a także obliczyć ratę dla mniej korzystnego scenariusza. Jeśli masz już kredyt, rozważ nadpłatę albo refinansowanie, o ile nowe warunki rzeczywiście się opłacają. Nie pożyczaj maksymalnej dostępnej kwoty tylko dlatego, że kalkulator wskazuje wyższą zdolność — mieszkanie ma cieszyć, a nie zamieniać każdy miesiąc w finansowy slalom.
Źródła:
- https://www.erste.pl/bank-porad/kredyty/stopa-referencyjna-nbp
- https://businessinsider.com.pl/poradnik-finansowy/kredyty/rpp-podjela-decyzje-o-stopach-procentowych-tak-zmieni-sie-rata-twojego-kredytu/esbtrbe
- https://hipoteczny.pl/blog/kiedy-spadna-stopy-procentowe/
- https://kredytowyporadnik.pl/blog/stopy-procentowe-a-kredyt-hipoteczny/
- https://www.totalmoney.pl/artykuly/co-to-jest-stopa-procentowa
- https://mfinanse.pl/blog/historia-zmian-stop-procentowych-od-2021-roku-v2/
- https://bank.pl/raty-leasingowe-leca-w-dol/
Najczęściej zadawane pytania (FAQ)
Co oznacza stopa referencyjna NBP na poziomie 3,75% dla rat kredytów hipotecznych?Może z czasem obniżyć raty kredytów ze zmiennym oprocentowaniem, ale nie zmienia ich automatycznie. Wpływ zależy między innymi od stawki bazowej, marży banku i terminu aktualizacji oprocentowania określonego w umowie.
Jak oblicza się oprocentowanie kredytu ze zmienną stopą?Najczęściej składa się ono ze stawki bazowej, takiej jak WIBOR, oraz stałej marży banku. Przykładowo, przy WIBOR-ze 3,75% i marży 2% oprocentowanie nominalne wynosi 5,75% rocznie.
Kiedy obniżka stóp może przełożyć się na niższą ratę?Bank aktualizuje oprocentowanie zgodnie z harmonogramem zapisanym w umowie, na przykład co miesiąc, trzy lub sześć miesięcy. Dlatego kredytobiorca może odczuć zmianę dopiero przy kolejnym przeliczeniu raty, a rynek może uwzględnić oczekiwaną decyzję RPP wcześniej.
Czy stopa referencyjna 3,75% wpływa na kredyt z oprocentowaniem stałym?Nie zmienia bieżącej raty w okresie, w którym stałe oprocentowanie obowiązuje, często przez pięć lat. Po zakończeniu tego okresu bank ustala warunki na kolejny etap, dlatego warto wtedy porównać dostępne oferty.
Jak mogą niższe stopy wpłynąć na zdolność kredytową?Niższe stawki rynkowe mogą obniżyć szacowaną ratę, co niekiedy pozwala uzyskać wyższą kwotę kredytu. Nie gwarantuje to jednak finansowania — bank bierze pod uwagę także dochody, inne zobowiązania, wkład własny i historię spłat.