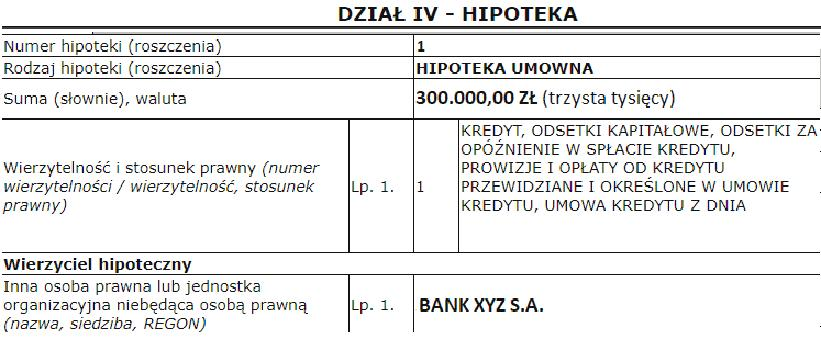
Hipoteka umowna, choć może wydawać się skomplikowanym terminem, odgrywa kluczową rolę przy zaciąganiu kredytów hipotecznych. Jako zabezpieczenie wierzytelności, chroni interesy banku oraz umożliwia zakup wymarzonej nieruchomości. Jeżeli lubisz tę tematykę, zapoznaj się z zasadami obliczania ulgi PIT-39 w sprzedaży nieruchomości. Gdy decydujemy się na kredyt hipoteczny, bank ustanawia hipotekę na nieruchomości, na którą przeznaczone są pożyczone pieniądze. Warto również pamiętać, że wartość hipoteki wynosi zazwyczaj od 150% do 200% kwoty kredytu. Takie zabezpieczenie chroni bank przed ewentualnymi stratami w przypadku niewypłacalności kredytobiorcy.
- Hipoteka umowna to zabezpieczenie wierzytelności, które chroni interesy banku przy zaciąganiu kredytów hipotecznych.
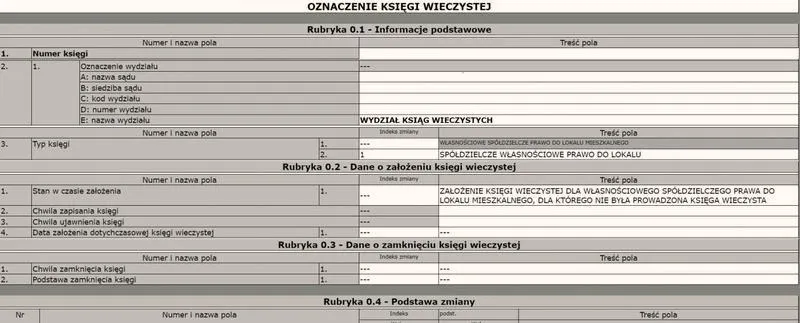
- Ustanowienie hipoteki wymaga podpisania umowy kredytowej, aktu notarialnego oraz wpisu do księgi wieczystej.
- Hipoteka umowna przyczynia się do korzystniejszych warunków kredytu, takich jak niższe oprocentowanie i dłuższy czas spłaty.
- W Polsce wyróżniamy różne rodzaje hipoteki, w tym umowną, przymusową i łączną, przy czym umowna jest najczęściej stosowana.
- Brak spłat zobowiązań hipotecznych może prowadzić do poważnych konsekwencji, w tym utraty nieruchomości przez licytację.
- Hipoteka wygasa po całkowitym spłaceniu zobowiązania, ale wymaga dodatkowych formalności dla wykreślenia z księgi wieczystej.
- Warto skonsultować się z ekspertem finansowym, aby zrozumieć wszystkie aspekty dotyczące hipoteki i unikać problemów finansowych.
W procesie ustanawiania hipoteki umownej należy podpisać umowę kredytową oraz akt notarialny, a następnie wpisać hipoteczny zapis do księgi wieczystej. Te formalności są niezbędne, aby bank mógł dochodzić swoich praw, gdy kredytobiorca nie wywiązuje się z umowy. Dodatkowo, hipoteka umowna nie tylko chroni bank, ale również wpływa na korzystniejsze warunki kredytu, jak niższe oprocentowanie oraz wydłużony czas spłaty zadłużenia, co czyni kredyt bardziej dostępnym.
Zabezpieczenie marzeń: Dlaczego umowna hipoteka to klucz do Twojego wymarzonego mieszkania
Hipoteka umowna, choć najczęściej spotykana w kontekście kredytów hipotecznych, nie jest jedynym rodzajem zabezpieczenia. Różni się od hipoteki przymusowej, która ustanawiana jest bez zgody właściciela nieruchomości, często na wniosek instytucji publicznych. W przypadku hipoteki umownej, właściciel podejmuje świadomą decyzję, co daje mu większą kontrolę nad sytuacją. Po spłacie długu hipoteka wygasa, a wykreślenie z księgi wieczystej także jest możliwe po dopełnieniu odpowiednich formalności.
Ustanowienie hipoteki umownej stanowi kluczowy krok przy zakupie nieruchomości z kredytem hipotecznym. Taki proces działa na korzyść obu stron: bank ma zabezpieczenie, a kredytobiorca może spełnić marzenia o własnym mieszkaniu czy domu. Warto być świadomym swoich praw i obowiązków oraz skonsultować się z ekspertem, aby przejść przez wszystkie formalności związane z ustanowieniem hipoteki. Dzięki temu uzyskuje się spokój oraz pewność, że wszystko odbywa się zgodnie z prawem.
Jak ustanowić hipotekę umowną? Przewodnik krok po kroku
Ustanowienie hipoteki umownej stanowi kluczowy krok, gdy planujesz zabezpieczyć zobowiązanie finansowe, na przykład przy zaciąganiu kredytu hipotecznego. Oto szczegółowy przewodnik, jak przeprowadzić ten proces krok po kroku.
- Przygotowanie dokumentacji - Zgromadź wszystkie niezbędne dokumenty dotyczące nieruchomości oraz swoje dane osobowe. Przygotuj umowę kredytową oraz dokumenty tożsamości, takie jak dowód osobisty.
- Wybór banku i ustalenie warunków kredytu - Skontaktuj się z bankiem, aby omówić ofertę kredytową. Ustal wysokość kredytu, warunki spłaty oraz kwotę hipoteki umownej w odniesieniu do wartości nieruchomości.
- Podpisanie umowy kredytowej - Po zaakceptowaniu warunków przez obie strony przystąp do podpisania umowy kredytowej. W tym momencie bank zazwyczaj wymaga oświadczenia o ustanowieniu hipoteki umownej.
- Ustanowienie hipoteki w akcie notarialnym - Podpisz akt notarialny, który formalizuje ustanowienie hipoteki. Musisz to zrobić w obecności notariusza, który potwierdzi treść umowy oraz oświadczenia.
- Wniosek o wpis hipoteki do księgi wieczystej - Po podpisaniu aktu notarialnego złóż wniosek o wpis hipoteki. Wypełnij formularz KW-WPIS, podając numer księgi wieczystej, dane uczestników oraz wysokość zabezpieczonej wierzytelności.
- Opłata sądowa - Dokonaj opłaty sądowej za wpis hipoteki, wynoszącej 200 zł. Zachowaj dowód wpłaty na wypadek kontroli przy składaniu wniosku.
- Oczekiwanie na wpis hipoteki - Po złożeniu wniosku i opłaceniu wymaganych kosztów oczekuj na dokonanie wpisu w księdze wieczystej. Proces może potrwać kilka tygodni, a po jego zakończeniu otrzymasz potwierdzenie ustanowienia hipoteki.
- Utrzymanie dokumentacji - Zachowaj kopie aktów notarialnych i potwierdzeń związanych z ustanowieniem hipoteki oraz wpisem do księgi wieczystej. Będą one potrzebne w przyszłych transakcjach związanych z nieruchomością.
Rodzaje hipoteki umownej – co warto wiedzieć?
Hipoteka umowna to istotny temat związany z kredytami hipotecznymi. Stanowi formę zabezpieczenia wierzytelności, chroniąc bank jako wierzyciela. Właściciel nieruchomości, ustanawiając taką hipotekę, zgadza się na obciążenie swojej posiadłości, co potwierdzane jest w akcie notarialnym. Dzięki temu bank ma pewność, że w razie problemów ze spłatą kredytu może dochodzić swoich należności poprzez sprzedaż nieruchomości. Klasycznie, hipoteka umowna sięga nawet 90% wartości nabywanej nieruchomości, co czyni ją nieocenioną dla wielu kredytobiorców.
W polskim prawie możemy wyróżnić różne rodzaje hipoteki, takie jak hipoteka umowna zwykła, przymusowa, łączna oraz – niegdyś istniejąca – hipoteka kaucyjna. Najczęściej spotykanym rodzajem jest hipoteka umowna, która decyduje o wielu warunkach kredytowania. Hipoteka przymusowa może powstać na mocy decyzji sądu, na przykład w przypadku zaległości podatkowych. Ponadto hipoteka łączna zabezpiecza jedną wierzytelność na kilku nieruchomościach, co ma znaczenie przy kredytach inwestycyjnych. W przypadku niewypłacalności dłużnika, bank zyskuje prawo do żądania licytacji obciążonej nieruchomości, co często kończy się stratą dla właściciela.
Jak skutecznie zarządzać hipoteką i uniknąć pułapek finansowych w 2026 roku?
Kluczowy moment w ustanawianiu hipoteki umownej to chwila, gdy obciążenie staje się skuteczne. Aby hipotekę można było wpisać do księgi wieczystej, musi być odpowiednio zgłoszona. Wpis w księgach kosztuje zazwyczaj 200 zł i można go zrealizować poprzez notariusza. Warto zwrócić uwagę, że hipoteka wpisana do księgi wieczystej jest jawna, co umożliwia każdemu sprawdzenie, czy dana nieruchomość ma jakieś obciążenia. Wartość zabezpieczenia hipoteką oscyluje zwykle między 150% a 200% kwoty udzielonego kredytu, co sprawia, że banki rzadko udzielają istotnego finansowania bez dodatkowego zabezpieczenia.
Dokładne zrozumienie zasad i procedur związanych z hipoteką umowną może znacznie ułatwić proces uzyskania kredytu i ochronić przed niespodziewanymi problemami finansowymi.
Na koniec ważne jest, aby pamiętać, że hipoteka umowna wygasa po całkowitym spłaceniu zobowiązania. Nim jednak to nastąpi, warto zwrócić uwagę na kilka kluczowych kwestii związanych z procesem wykreślania hipoteki:
- Konieczność złożenia wniosku do sądu rejonowego.
- Wymóg uzyskania zgody banku na wykreślenie hipoteki.
- Potencjalny czas trwania procesu, który może wynosić kilka miesięcy.
- Znaczenie konsultacji z ekspertem finansowym w celu uniknięcia problemów.
Warto skonsultować się z ekspertem finansowym, aby uniknąć problemów oraz niejasności związanych z procedurą wykreślenia hipoteki z księgi wieczystej. Jeśli ciekawi cię ta tematyka to zapoznaj się z praktyczną instrukcją wypełniania KW-WPIS przy wykreśleniu hipoteki.
Ciekawostką jest, że w Polsce hipoteka umowna jest jedynym rodzajem hipoteki, który można ustanowić dobrowolnie, co oznacza, że dłużnik ma możliwość negocjacji warunków i zabezpieczeń na etapie zawierania umowy kredytowej, co może wpłynąć na korzystność oferty.
Konsekwencje niespłacania zobowiązań a hipoteka umowna
Decydując się na kredyt hipoteczny, na pewno spotkasz pojęcie hipoteki umownej. To zabezpieczenie chroni interesy banku, gdy przestajesz spłacać zobowiązania. Brak spłat może prowadzić do poważnych konsekwencji finansowych, w tym utraty nieruchomości. Dlatego warto zrozumieć, jak działa hipoteka umowna oraz jakie skutki niesie niewywiązywanie się z umowy. Jak już poruszamy się wokół tego tematu, sprawdź, jak uniknąć problemów z obciążoną hipoteką. Ta forma zabezpieczenia, będąca podstawą wielu kredytów hipotecznych, czyni z nieruchomości rodzaj "pieniądza" na papierze, który bank może zrealizować w razie problemów finansowych kredytobiorcy.
W przypadku braku spłat bank ma prawo wszcząć procedurę windykacyjną. Na początku bank próbuje nawiązać kontakt, ale jeśli brak spłat trwa zbyt długo, wymaga całkowitej spłaty, co fachowo nazywa się wypowiedzeniem umowy. Dalsze działania mogą obejmować przejęcie nieruchomości i jej sprzedaż na licytacji, co wiąże się nie tylko z utratą domu, ale i zainwestowanych pieniędzy. Ważne, aby pamiętać, że hipoteka nie wygasa automatycznie po podpisaniu umowy. Trwa, aż spłacisz wszystkie zobowiązania wobec banku, co może generować dodatkowe koszty związane z egzekucją praw.
Niebezpieczeństwo licytacji: Odkryj, jak nieprzemyślane decyzje mogą zrujnować twoją przyszłość finansową
Należy mieć na uwadze, że proces egzekucji hipoteki nie jest szybki i może trwać od kilku miesięcy do kilku lat. W tym czasie masz szansę na uregulowanie długu, jednak wystawienie nieruchomości na licytację staje się realnym zagrożeniem, którego nie można zlekceważyć. Z tego wynika, że hipoteka umowna to nie tylko formalność, lecz rzeczywiste zabezpieczenie, które niesie konsekwencje przez wiele lat. Brak odpowiedzialności finansowej często prowadzi do całkowitej niewypłacalności.
Analizując sytuację braku spłat zobowiązań, kluczowe jest rozważenie wszystkich aspektów finansowych przed zaciągnięciem kredytu hipotecznego. Historia kredytowa może pomóc w oszczędnościach, ale także prowadzić do niezdrowych długów. Dlatego każdy krok finansowy powinien być przemyślany, aby uniknąć nieprzyjemnych konsekwencji, które mogą zrujnować przyszłość finansową.
Ciekawostką jest, że w przypadku licytacji nieruchomości bank może sprzedać ją za kwotę znacznie poniżej jej wartości rynkowej, co oznacza, że kredytobiorca może stracić zarówno dom, jak i wiele wpłaconych wcześniej pieniędzy, a następnie nadal być zobowiązany do spłaty pozostałej części kredytu.
FAQ - Najczęstsze pytania
Co to jest hipoteka umowna i jakie ma znaczenie w procesie zaciągania kredytu hipotecznego?Hipoteka umowna jest formą zabezpieczenia wierzytelności, która chroni interesy banku przy zaciąganiu kredytów hipotecznych. Umożliwia ona zakup nieruchomości i zapewnia bankowi gwarancję spłaty kredytu, nawet w przypadku niewypłacalności kredytobiorcy.
Jakie są podstawowe kroki w procesie ustanawiania hipoteki umownej?Ustanowienie hipoteki umownej wymaga kilku kluczowych kroków, w tym przygotowania dokumentacji, wyboru banku, podpisania umowy kredytowej oraz aktu notarialnego. Końcowym etapem jest złożenie wniosku o wpis hipoteki do księgi wieczystej i dokonanie opłaty sądowej.
Jaką wartość zazwyczaj ma hipoteka umowna w odniesieniu do kredytu?Wartość hipoteki umownej wynosi zazwyczaj od 150% do 200% kwoty kredytu. To zabezpieczenie chroni bank przed ewentualnymi stratami w przypadku niewypłacalności kredytobiorcy.
Co się dzieje w przypadku niespłacania zobowiązań zabezpieczonych hipoteką umowną?Brak spłat zobowiązań może prowadzić do wszczęcia procedury windykacyjnej przez bank, a w przypadku dalszych opóźnień – do sprzedaży nieruchomości na licytacji. Kredytobiorca może stracić swój dom oraz zainwestowane pieniądze, a dodatkowo nadal być zobowiązany do spłaty reszty kredytu.
Jakie są konsekwencje braku odpowiedzialności finansowej związanej z hipoteką umowną?Brak odpowiedzialności finansowej w kontekście hipoteki umownej może prowadzić do dużych problemów, w tym utraty nieruchomości i zadłużenia. Niezrozumienie zasad działania hipoteki oraz konsekwencji niewypłacalności może zrujnować przyszłość finansową kredytobiorcy.