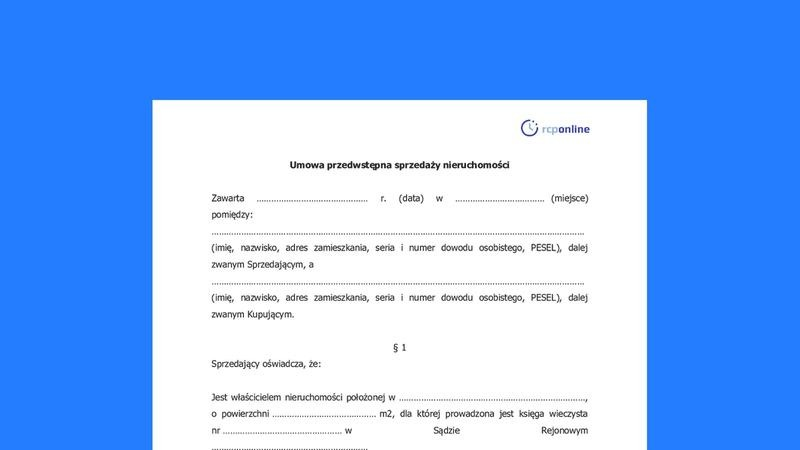
Umowa przedwstępna przy sprzedaży nieruchomości może zabezpieczyć interesy obu stron i ułatwić doprowadzenie transakcji do końca, ale tylko wtedy, gdy została starannie przygotowana. Nieprecyzyjne zapisy, pominięcie ważnych terminów czy niewłaściwie określony zadatek mogą prowadzić do kosztownych sporów. Sprawdź, na co zwrócić uwagę przy zawieraniu umowy i jak uniknąć błędów, które mogą skomplikować sprzedaż lub zakup nieruchomości.
- Dokładnie opisz strony, nieruchomość, cenę i terminy.
- Sprawdź księgę wieczystą, obciążenia i prawo do sprzedaży.
- Ustal, czy wpłata jest zadatkiem, czy zaliczką, i określ zasady rozliczenia.
- Wpisz warunki kredytu, wydania nieruchomości i spłaty hipoteki.
- Rozważ akt notarialny i wpis roszczenia do księgi wieczystej.
- Przy złożonej transakcji skonsultuj umowę z prawnikiem lub notariuszem.
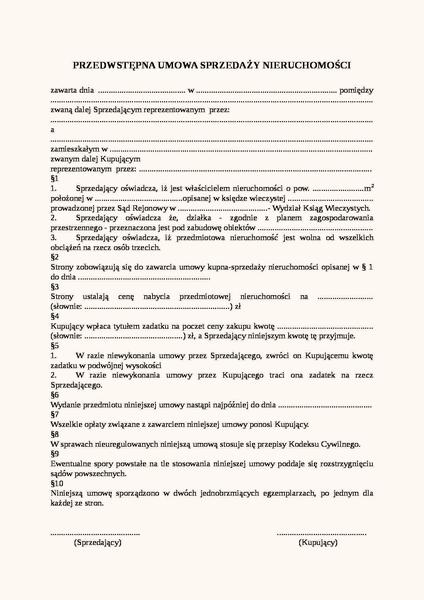
Zgodnie z art. 389 Kodeksu cywilnego umowa przedwstępna ma zobowiązywać obie strony do zawarcia umowy sprzedaży. Powinna określać kupującego i sprzedającego, nieruchomość oraz cenę. Wpisz imiona, nazwiska, adresy i numery PESEL osób fizycznych; w przypadku firmy podaj jej nazwę, NIP lub KRS oraz dane reprezentanta. Dla mieszkania wskaż adres, powierzchnię, numer księgi wieczystej i pomieszczenia przynależne. Dla działki podaj numer ewidencyjny, obręb, powierzchnię, położenie oraz dostęp do drogi publicznej i mediów. Zapisz cenę cyframi i słownie, a także określ terminy i sposób zapłaty.
Określ termin zawarcia umowy przyrzeczonej — podaj konkretną datę albo warunki, na przykład uzyskanie kredytu do wskazanego dnia. Ustal też, kto i do kiedy dostarczy zaświadczenia, jak strony spłacą ewentualną hipotekę oraz kiedy sprzedający wyda nieruchomość. Sprzedający może wskazać, czy lokal jest zadłużony, obciążony prawami osób trzecich lub zajmowany przez lokatorów; kupujący zyskuje wówczas czas na sprawdzenie dokumentów i finansowania. Warto również wymienić meble i sprzęty pozostające w mieszkaniu oraz ustalić, kto pokryje uzgodnione koszty.
Zadatek, księga wieczysta i akt notarialny wzmocnią bezpieczeństwo transakcji
Wybierzcie świadomie między zadatkiem a zaliczką, ponieważ te wpłaty mają różne skutki. Zgodnie z art. 394 Kodeksu cywilnego zadatek — jeśli strony nie ustalą inaczej — może przepaść, gdy kupujący odpowiada za niedojście transakcji do skutku. Jeśli zawini sprzedający, kupujący może żądać zwrotu podwójnej kwoty. Przy cenie 600 000 zł zadatek w wysokości 10% wynosi 60 000 zł, ale jego wysokość ustalają strony. Zaliczka stanowi część ceny i co do zasady podlega zwrotowi, jeśli strony nie zawrą umowy końcowej. Skoro już tu wpadłeś, Sprawdź, jak uniknąć nieważności umowy przy prawie pierwokupu nieruchomości. Dlatego opiszcie, kiedy można odstąpić od umowy, jak rozliczycie wpłatę i co zrobicie, jeśli kupujący nie uzyska kredytu albo przeszkoda nie będzie zależeć od żadnej ze stron.
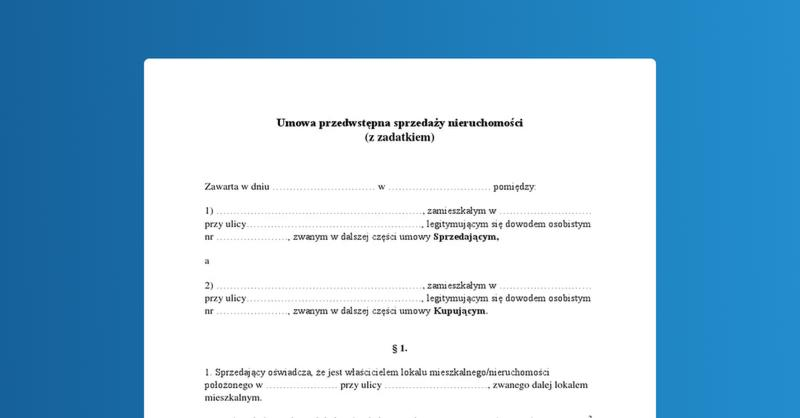
Przed podpisaniem sprawdź księgę wieczystą: dział II wskazuje właściciela, dział III — służebności, roszczenia i inne ograniczenia, a dział IV — hipoteki. W przypadku działki zweryfikuj także plan miejscowy lub decyzję o warunkach zabudowy, dojazd, uzbrojenie i ograniczenia środowiskowe. Umowa w zwykłej formie pisemnej może stanowić podstawę dochodzenia roszczeń odszkodowawczych. Akt notarialny zapewnia silniejszą ochronę, ponieważ po spełnieniu wymogów prawnych pozwala dochodzić przed sądem zawarcia umowy przyrzeczonej. Ponadto wpis roszczenia kupującego do działu III księgi wieczystej może utrudnić sprzedaż nieruchomości innej osobie. Przy skomplikowanych warunkach, kredycie lub obciążeniach zleć analizę prawnikowi, aby zapisy jasno chroniły obie strony.
Jak zabezpieczyć transakcję przed podpisaniem umowy końcowej
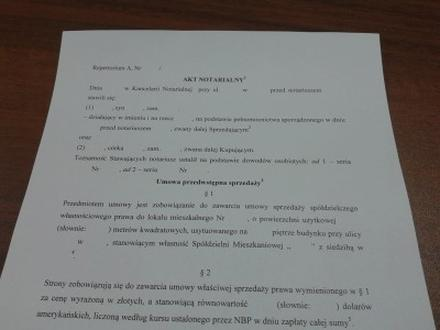
Sprawdź nieruchomość, wybierz właściwą formę umowy i precyzyjnie ustal warunki. Dzięki temu ograniczysz ryzyko sporu i dodatkowych kosztów.
- Zweryfikuj stan prawny nieruchomości. Sprawdź księgę wieczystą: w dziale II potwierdź właściciela, w dziale III sprawdź służebności, roszczenia i prawa osób trzecich, a w dziale IV — hipoteki. Porównaj wpisy z dokumentami sprzedającego i ustal sposób spłaty ewentualnych długów. Jeśli nieruchomość nie ma księgi wieczystej, poproś o dokumenty potwierdzające prawo do lokalu lub gruntu.
- Sprawdź, czy nieruchomość odpowiada planom i nadaje się do wydania. W przypadku działki zweryfikuj jej przeznaczenie w planie miejscowym lub warunkach zabudowy, dostęp do drogi publicznej, media, możliwość podziału i ograniczenia środowiskowe. Ustal także, czy nieruchomość zajmują lokatorzy lub inne osoby oraz czy jej granice i stan techniczny odpowiadają dokumentacji.
- Precyzyjnie opisz przedmiot sprzedaży i obowiązki stron. Podaj dane stron i nieruchomości: adres lub położenie, numer księgi wieczystej, powierzchnię, numer działki albo lokalu oraz pomieszczenia przynależne. Określ cenę cyframi i słownie, sposób i terminy płatności, datę zawarcia umowy przyrzeczonej, termin wydania nieruchomości, pozostające w lokalu wyposażenie oraz dokumenty, które ma dostarczyć sprzedający. Dodaj oświadczenia o własności, zadłużeniu, hipotece, lokatorach i zgodach wymaganych do sprzedaży.
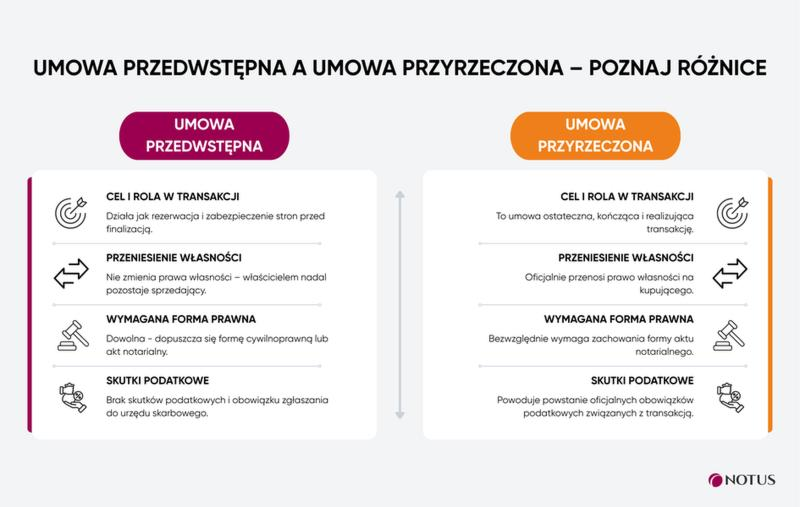
- Dobierz formę umowy do poziomu ryzyka. Zwykła forma pisemna może umożliwić dochodzenie odszkodowania, ale co do zasady nie pozwala przymusić drugiej strony do sprzedaży. Akt notarialny zapewnia silniejszą ochronę, ponieważ może umożliwić dochodzenie przed sądem zawarcia umowy przyrzeczonej. Dodatkowo wpisz roszczenie kupującego do działu III księgi wieczystej, aby ujawnić jego prawa osobom zainteresowanym nabyciem nieruchomości.
- Ustal, czy wpłata stanowi zadatek, czy zaliczkę. Wskaż w umowie nazwę wpłaty, jej kwotę i zasady rozliczenia. Jeśli kupujący zrezygnuje z winy, zadatek może przepaść; jeśli za niedojście transakcji odpowiada sprzedający, kupujący może żądać jego dwukrotności. Zaliczka to część ceny, którą co do zasady zwraca się, gdy sprzedaż nie dojdzie do skutku. Określ też, co stanie się z wpłatą w razie odmowy kredytu, braku wymaganych dokumentów lub innych niezawinionych przeszkód.
- Dopasuj terminy i warunki do sytuacji. Jeśli kupujący potrzebuje kredytu, wyznacz termin uzyskania decyzji i określ wymagane działania. Gdy sprzedający musi skompletować dokumenty lub spłacić hipotekę, ustal konkretne daty i sposób potwierdzenia wykonania tych obowiązków. Nie pozostawiaj terminu zawarcia umowy przyrzeczonej nieokreślonego: może to doprowadzić do wygaśnięcia umowy, a roszczenia z niej przedawniają się co do zasady po roku. Przy złożonym stanie prawnym lub wysokiej wpłacie skonsultuj projekt z prawnikiem albo notariuszem.
Zadatek czy zaliczka — jak zabezpieczyć pieniądze przy transakcji?
Przy zakupie mieszkania, domu lub działki wpłata przed sfinalizowaniem transakcji może być zadatkiem albo zaliczką. Zaliczka stanowi część ceny i co do zasady podlega zwrotowi, jeśli strony nie zawrą umowy przyrzeczonej. Zadatek, uregulowany w art. 394 Kodeksu cywilnego, wiąże strony mocniej: gdy kupujący bez uzgodnionej podstawy odstąpi od umowy, sprzedający może go zatrzymać. Jeśli transakcję zerwie sprzedający, kupujący może żądać dwukrotności zadatku. Gdy jednak strony rozwiążą umowę albo żadna z nich nie odpowiada za jej niewykonanie, zadatek zasadniczo wraca w pierwotnej wysokości.
Prawo nie określa jednej stawki zadatku. Przy nieruchomościach często wynosi on około 10% ceny, ale warto dopasować kwotę do wartości transakcji i związanego z nią ryzyka. Umowa przedwstępna powinna określać rodzaj wpłaty — zadatek lub zaliczkę — oraz dane stron, dokładny opis nieruchomości, cenę, termin zawarcia umowy końcowej i warunki płatności. Przed przelewem sprawdź księgę wieczystą: Dział II wskazuje właściciela, Dział III — służebności i inne roszczenia, a Dział IV — hipoteki. Ustal również, czy lokal jest wolny od długów i lokatorów oraz jakie wyposażenie pozostanie w nieruchomości.
Jasne zapisy w umowie oszczędzą nerwy i pieniądze
Jeśli kupujesz nieruchomość na kredyt, opisz w umowie, co stanie się z wpłatą po odmowie finansowania przez bank. Wskaż na przykład termin dostarczenia decyzji kredytowej i zasady zwrotu pieniędzy. Umowa przedwstępna w zwykłej formie pisemnej może pomóc dochodzić odszkodowania, natomiast akt notarialny daje silniejszą ochronę: w określonych warunkach pozwala żądać przed sądem zawarcia umowy przyrzeczonej. Możesz też ujawnić roszczenie kupującego w Dziale III księgi wieczystej. Zapisz konkretne daty, obowiązki stron i sposób rozliczenia zadatku, zamiast polegać na ustnych ustaleniach.
Przed wpłatą sprawdziłabym dokumenty i upewniła się, że nazwa przekazywanej kwoty odpowiada jej funkcji. Przy złożonej transakcji poproś prawnika lub notariusza o weryfikację umowy — szczególnie gdy nieruchomość obciąża hipoteka, ma kilku współwłaścicieli albo kupujący czeka na decyzję kredytową. Precyzyjne zapisy mogą uchronić strony przed kosztami i sporami, ponieważ zadatek i zaliczka podlegają różnym zasadom zwrotu i odpowiedzialności.
Warto pamiętać, że sama nazwa wpłaty nie zawsze przesądza o jej charakterze — o tym, czy pieniądze są zadatkiem, czy zaliczką, mogą decydować również treść umowy i okoliczności transakcji.
Forma pisemna czy akt notarialny — jaki poziom ochrony wybrać?
Forma umowy przedwstępnej sprzedaży mieszkania, domu lub działki wpływa na poziom ochrony. Zwykła umowa pisemna jest tańsza i potwierdza ustalenia, natomiast akt notarialny może zapewnić silniejsze zabezpieczenie. W dokumencie wskaż strony, nieruchomość (adres, powierzchnię i numer księgi wieczystej), cenę oraz termin zawarcia umowy przyrzeczonej. Określ również sposób zapłaty, obciążenia, zasady wydania lokalu i warunki kredytowania — takie konkrety ograniczają ryzyko sporów.
Jeśli jedna ze stron wycofa się ze zwykłej umowy pisemnej, druga co do zasady może żądać odszkodowania za poniesioną szkodę, ale nie przymusowego przeniesienia własności. Akt notarialny kosztuje więcej, jednak może umożliwić dochodzenie przed sądem zawarcia umowy przyrzeczonej. Przed wpłatą sprawdź księgę wieczystą: dział II wskazuje właściciela, dział III — m.in. służebności i roszczenia, a dział IV — hipoteki. Wybierając formę, zastanów się, jak dotkliwa byłaby dla Ciebie utrata tej nieruchomości.
Większe bezpieczeństwo transakcji, gdy stawka jest wysoka
Transakcję można dodatkowo zabezpieczyć zadatkiem. Strony same ustalają jego wysokość; często wynosi on około 10% ceny. Jeśli kupujący z własnej winy nie wykona umowy, może stracić zadatek. Gdy zawini sprzedający, kupujący może żądać jego zwrotu w podwójnej wysokości. Zaliczka działa inaczej i zwykle podlega zwrotowi, gdy do transakcji nie dojdzie. Dlatego nazwij wpłatę zgodnie z jej charakterem i określ skutki odmowy kredytu, opóźnienia lub wykrycia problemów prawnych.
Dobierz formę umowy do wartości transakcji i poziomu ryzyka. Przy krótkiej rezerwacji i niewielkich kosztach przygotowania może wystarczyć precyzyjna umowa pisemna. Jeśli jednak wpłacasz wysoki zadatek, długo czekasz na decyzję kredytową albo kupujesz wyjątkowo ważną dla siebie nieruchomość, akt notarialny zapewni mocniejszą pozycję. Przed podpisaniem sprawdź własność, hipoteki, służebności, dostęp do drogi oraz prawa osób trzecich. Jak już poruszamy ten temat, sprawdź dokumenty przed podpisaniem umowy deweloperskiej. W nietypowej sytuacji poproś prawnika o analizę umowy.
Warto wiedzieć, że sama forma aktu notarialnego nie oznacza automatycznie, iż sąd nakaże zawarcie umowy przyrzeczonej — dokument musi zawierać istotne postanowienia przyszłej umowy sprzedaży, w tym dokładne oznaczenie nieruchomości i cenę.
Jak sprawdzić stan prawny nieruchomości przed podpisaniem umowy?
Przed podpisaniem umowy ustal, kto jest właścicielem nieruchomości, jakie prawa i ograniczenia jej dotyczą oraz czy możesz korzystać z niej zgodnie z planem. Sprawdź w szczególności:
- Księgę wieczystą. Porównaj dane nieruchomości i sprzedającego z dokumentami. W Dziale II sprawdź właściciela i podstawę nabycia, w Dziale III — służebności, roszczenia i prawa osób trzecich, a w Dziale IV — hipoteki. Jeśli nieruchomość nie ma księgi, potwierdź prawo własności na podstawie innych dokumentów.
- Prawo do sprzedaży. Ustal, czy sprzedający jest właścicielem lub współwłaścicielem i czy w transakcji uczestniczą wszystkie osoby, których zgoda jest wymagana. Sprawdź też, czy nieruchomość należy do majątku wspólnego małżonków i czy sprzedający prawidłowo ją nabył.
- Obciążenia i osoby zajmujące nieruchomość. Zapytaj o długi, zaległe opłaty, kredyt hipoteczny, służebności, roszczenia i prawa pierwokupu. Upewnij się, że w lokalu ani na działce nie przebywają osoby trzecie, a sprzedający wyda nieruchomość bez lokatorów. Jeśli ciąży na niej hipoteka, uzgodnij sposób jej spłaty i wykreślenia.
- Dokumenty i opis nieruchomości. Porównaj adres, numer księgi wieczystej, powierzchnię, numer działki i granice z dokumentacją. Przy mieszkaniu sprawdź również pomieszczenia przynależne, udział w nieruchomości wspólnej i opłaty; przy działce — zagospodarowanie, uzbrojenie i dojazd.
- Możliwości zagospodarowania działki. Sprawdź miejscowy plan zagospodarowania przestrzennego lub decyzję o warunkach zabudowy, a także możliwość podziału i odrolnienia. Potwierdź formalny dostęp do drogi publicznej i sieci infrastruktury. Zweryfikuj również ograniczenia środowiskowe i konserwatorskie.
- Ryzyka i dodatkowe koszty. W razie potrzeby zleć sprawdzenie granic, gruntu, poziomu wód, zanieczyszczeń i przebiegu urządzeń infrastruktury. Uwzględnij koszty usunięcia drzew, uzyskania zezwoleń, uregulowania dojazdu i ochrony zabytków. Wyniki wykorzystaj podczas negocjacji ceny lub podejmowania decyzji o zakupie.
- Ustalenia w umowie przedwstępnej. Określ strony, nieruchomość, cenę, sposób płatności, termin zawarcia umowy końcowej oraz obowiązki sprzedającego, w tym dostarczenie dokumentów i usunięcie obciążeń. Rozróżnij zadatek od zaliczki: zadatek może przepaść albo podlegać zwrotowi w podwójnej wysokości, a zaliczka co do zasady podlega zwrotowi, gdy transakcja nie dochodzi do skutku.
- Forma umowy i pomoc specjalisty. Umowa przedwstępna w zwykłej formie pisemnej może umożliwić dochodzenie odszkodowania, natomiast akt notarialny pozwala domagać się zawarcia umowy przyrzeczonej. Przy skomplikowanym stanie prawnym lub dużej inwestycji zleć prawnikowi audyt nieruchomości przed podpisaniem dokumentów i wpłatą zadatku.