Upadłość konsumencka może być szansą na wyjście z trudnej sytuacji finansowej i rozpoczęcie spłaty zobowiązań na nowych zasadach. W tym artykule wyjaśniam, kto może złożyć wniosek, jakie dokumenty przygotować i jak przebiega cała procedura. Krok po kroku pokazuję również, czego można się spodziewać po ogłoszeniu upadłości i kiedy oddłużenie jest możliwe.
Upadłość konsumencką może ogłosić osoba fizyczna, która trwale nie spłaca wymagalnych zobowiązań pieniężnych. Nie obowiązuje minimalna kwota długu ani wymóg posiadania majątku. Z upadłości mogą skorzystać także byli przedsiębiorcy, jeśli przed złożeniem wniosku zakończyli działalność i spełniają warunki dla konsumentów.
Aby rozpocząć postępowanie, złóż wniosek do właściwego sądu upadłościowego. Wymień wierzycieli i kwoty zadłużenia, wskaż majątek oraz opisz przyczyny niewypłacalności. Opłata wynosi 30 zł. Sąd sprawdzi, czy rzeczywiście nie możesz spłacać długów. Nawet jeśli doprowadziły do tego nierozważne decyzje, co do zasady nadal możesz ogłosić upadłość, choć zawinienie może wpłynąć na warunki oddłużenia.
Uczciwy opis sytuacji może otworzyć drogę do oddłużenia
Podaj prawdziwe i kompletne informacje, ponieważ sąd może odrzucić lub oddalić nierzetelny wniosek. Po ogłoszeniu upadłości syndyk ustali skład majątku, oceni sytuację dłużnika i może sprzedać składniki masy upadłości, aby zaspokoić wierzycieli. Następnie sąd może ustalić plan spłaty, uwzględniając między innymi możliwości zarobkowe, koszty utrzymania i przyczyny zadłużenia. W tym miejscu mała wstawka: poznaj skuteczny plan wyjścia z długów. Jeśli dłużnik ponosi istotną winę za niewypłacalność, plan może trwać do 84 miesięcy. W uzasadnionych przypadkach sąd umorzy zobowiązania bez ustalania planu.
Upadłość nie kasuje automatycznie wszystkich długów: co do zasady nie umarza się między innymi alimentów ani grzywien. Do wniosku przygotuj pełny wykaz wierzycieli, dokumenty potwierdzające dochody i wydatki oraz jasny opis utraty zdolności spłaty. Dzięki tym informacjom sąd łatwiej oceni sytuację i dobierze sposób oddłużenia.
Upadłość konsumencka: jak złożyć wniosek i uzyskać oddłużenie
Postępowanie obejmuje ocenę niewypłacalności, przygotowanie wniosku, działania syndyka oraz ustalenie spłaty lub umorzenia długów. Samo ogłoszenie upadłości nie umarza automatycznie wszystkich zobowiązań, a wynik zależy od sytuacji dłużnika.
- Sprawdź, czy jesteś niewypłacalny. Oceń, czy możesz regulować wymagalne zobowiązania pieniężne. Z upadłości mogą skorzystać osoby fizyczne, także byli przedsiębiorcy; spółki podlegają odrębnym zasadom.
- Ustal, jak powstało zadłużenie. Zbierz informacje o czasie i przyczynach powstania długów, dochodach oraz ewentualnych wcześniejszych postępowaniach upadłościowych. Nierzetelność lub przyczynienie się do niewypłacalności nie muszą wykluczać upadłości, ale mogą wpłynąć na warunki oddłużenia.
- Przygotuj kompletny wniosek. Podaj wierzycieli, wysokość i źródła zobowiązań, majątek, dochody, koszty utrzymania oraz przyczyny niewypłacalności. Nie pomijaj danych ani nie podawaj nieprawdziwych informacji, bo mogą utrudnić sprawę. Wniosek złóż we właściwym sądzie. Przytoczone materiały wskazują opłatę 30 zł, dlatego przed złożeniem sprawdź aktualne wymogi.
- Współpracuj z syndykiem. Po ogłoszeniu upadłości syndyk ustala skład masy upadłości i weryfikuje majątek oraz sytuację finansową. W razie potrzeby likwiduje majątek, aby zaspokoić wierzycieli. Nawet jeśli nie masz wartościowego majątku ani dochodu podlegającego potrąceniom, syndyk może sprawdzić rejestry i przeprowadzić wywiad.
- Przygotuj się na ocenę możliwości spłaty. Sąd może zapytać o przyczyny niewypłacalności, możliwości zarobkowe i niezbędne koszty życia. Następnie ustala, czy i ile będziesz spłacać oraz jak długo potrwa plan. W uzasadnionych, szczególnych przypadkach może umorzyć zobowiązania bez ustalania planu spłaty, ale nie jest to regułą.
- Wykonaj plan i sprawdź, które długi zostaną umorzone. Plan może przewidywać regularne raty przez określony czas; po jego wykonaniu sąd może umorzyć pozostałą część objętych nim zobowiązań. Wysokość i okres spłat zależą od okoliczności sprawy, w tym od stopnia, w jakim dłużnik przyczynił się do niewypłacalności. Przed podjęciem decyzji sprawdź aktualne przepisy i rozważ konsultację z prawnikiem lub doradcą restrukturyzacyjnym.
| Etap | Najważniejsze dane |
|---|---|
| Wniosek | Opłata: 30 zł Załączniki: wykaz majątku, wierzycieli, dochodów i zobowiązań Warunek: niewypłacalność |
| Sąd i syndyk | Sąd rozpoznaje wniosek i może ogłosić upadłość Syndyk: ustala majątek, weryfikuje wierzytelności, likwiduje składniki masy |
| Oddłużenie | Plan spłaty: zwykle do 36 miesięcy Przy umyślnym działaniu lub rażącym niedbalstwie: do 84 miesięcy Po wykonaniu planu: umorzenie pozostałych zobowiązań objętych postępowaniem |
Jak przygotować wniosek o upadłość krok po kroku
Najpierw sprawdź, czy jesteś niewypłacalna: nie regulujesz wymagalnych zobowiązań i nie możesz realnie spłacać ich w terminie. Zbierz umowy kredytowe i pożyczkowe, wezwania do zapłaty, pisma od komornika oraz aktualne dane o dochodach, wydatkach i majątku. Wniosek złóż do właściwego sądu upadłościowego; opłata wynosi 30 zł. O upadłość konsumencką mogą ubiegać się osoby fizyczne, także byli przedsiębiorcy, które są niewypłacalne.
Następnie sporządź pełny wykaz wierzycieli, uwzględniając ich dane, kwoty zadłużenia i terminy wymagalności. Opisz majątek, źródła dochodu, stałe koszty utrzymania oraz przyczyny problemów finansowych, takie jak utrata pracy, choroba czy spadek dochodów. Dołącz dokumenty potwierdzające te informacje i sprawdź ich zgodność ze stanem faktycznym. Pominięcie wierzyciela, błędy lub zatajenie majątku mogą skomplikować postępowanie.
Rozbieżności mogą opóźnić decyzję sądu
W uzasadnieniu przedstaw sytuację jasno i chronologicznie: wskaż, kiedy zaczęły się trudności, jak próbowałaś spłacać zobowiązania i dlaczego już nie możesz tego robić. Przed złożeniem wniosku porównaj każdą kwotę z dokumentami, aby uniknąć konieczności późniejszych wyjaśnień. Następnie skompletuj załączniki i złóż wniosek zgodnie z aktualnymi wymogami sądu, używając właściwego formularza oraz systemu elektronicznego, jeśli jest wymagany.
Po rozpatrzeniu informacji sąd może ogłosić upadłość albo wezwać cię do uzupełnienia braków. Jeśli ogłosi upadłość, syndyk ustali skład masy upadłości i twoją sytuację finansową. Później sąd może określić plan spłaty, a pozostałą część zobowiązań umorzyć zgodnie z przepisami. Przygotuj się na pytania o możliwości zarobkowe, koszty życia i przyczyny niewypłacalności; dokładne, kompletne dane ułatwią przedstawienie twojej sytuacji.
Wskazówka: przed złożeniem wniosku zachowaj kopię całego kompletu dokumentów i potwierdzenie jego wysłania lub złożenia — ułatwi to szybkie wyjaśnienie ewentualnych rozbieżności.
Jak przebiega postępowanie sądowe i jaką rolę pełni syndyk
Postępowanie upadłościowe rozpoczyna wniosek złożony do właściwego sądu. Osoba fizyczna musi wykazać niewypłacalność, czyli utratę zdolności do terminowej spłaty wymagalnych zobowiązań. We wniosku opisuje długi, dochody, majątek i przyczyny problemów finansowych. Sąd może zażądać dodatkowych dokumentów, a następnie ogłasza upadłość albo oddala wniosek.
Po ogłoszeniu upadłości wierzyciele zgłaszają roszczenia, a majątek dłużnika — z wyjątkiem składników wyłączonych przez prawo — tworzy masę upadłości. Informacja o sprawie trafia do Krajowego Rejestru Zadłużonych. Postępowanie ustala, komu i w jakim zakresie można spłacić długi, a w dalszej perspektywie może umożliwić oddłużenie.
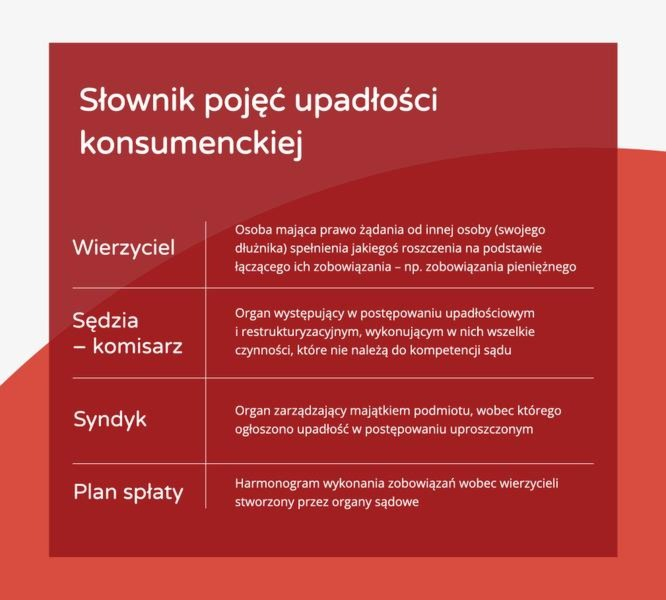
Postępowaniem kieruje wyznaczony przez sąd syndyk. Ustala skład masy upadłości, sprawdza sytuację majątkową i finansową upadłego oraz weryfikuje zgłoszone wierzytelności. W tym celu może korzystać z danych urzędu skarbowego, ZUS-u, rejestrów publicznych i akt egzekucyjnych, a także rozmawiać z dłużnikiem. Jeśli majątek obejmuje składniki przeznaczone do sprzedaży, syndyk je spienięża, a uzyskane środki dzieli między wierzycieli zgodnie z przepisami.
Uczciwa współpraca z syndykiem może otworzyć drogę do oddłużenia
Syndyk nie tylko sprzedaje majątek: zbiera też informacje o sytuacji upadłego, jego dochodach i możliwościach zarobkowych, po czym przedstawia je sądowi. Jeśli dłużnik nie ma wartościowych nieruchomości ani ruchomości, a jego dochody nie przekraczają kwoty wolnej od potrąceń, syndyk może wykonać mniej czynności. Upadły powinien jednak odpowiadać na pytania i przekazywać wymagane dokumenty.
Po zakończeniu czynności syndyka sąd decyduje o dalszym oddłużeniu. Może ustalić plan spłaty, uwzględniając dochody, koszty utrzymania, możliwości zarobkowe i przyczyny niewypłacalności. W określonych sytuacjach plan trwa do 36 miesięcy; jeśli dłużnik istotnie przyczynił się do niewypłacalności, sąd może wyznaczyć dłuższy okres. Po wykonaniu planu pozostałe zobowiązania objęte postępowaniem mogą zostać umorzone. Dlatego od początku warto rzetelnie przedstawić sądowi i syndykowi swoją sytuację.
Wskazówka: regularnie sprawdzaj korespondencję z sądu i syndyka — szybkie dostarczenie wymaganych dokumentów pomaga uniknąć opóźnień i ułatwia sprawne przeprowadzenie postępowania.
Plan spłaty wierzycieli i umorzenie pozostałych długów
Poniżej przedstawiono etapy ustalania planu spłaty wierzycieli oraz warunki umorzenia pozostałych długów w upadłości konsumenckiej.
- Ocena możliwości spłaty – sąd analizuje dochody i możliwości zarobkowe dłużnika, koszty jego utrzymania oraz przyczyny niewypłacalności. Uwzględnia również ustalenia syndyka dotyczące majątku i sytuacji finansowej upadłego.
- Rola syndyka i majątek upadłego – syndyk sprawdza sytuację dłużnika, ustala, jakie składniki majątku wchodzą do masy upadłości, i może je sprzedać, aby zaspokoić wierzycieli. Brak wartościowego majątku i dochodów, z których można dokonywać potrąceń, ogranicza możliwości spłaty.
- Plan spłaty wierzycieli – sąd ustala wysokość rat i okres spłaty, biorąc pod uwagę sytuację upadłego. W jednym z opisanych przypadków plan trwał 81 miesięcy, a rata wynosiła 800 zł.
- Umorzenie pozostałych długów – po wykonaniu planu sąd może umorzyć pozostałe zobowiązania, jeśli upadły spełnia warunki określone prawem. W wyjątkowych sytuacjach, takich jak ciężka choroba lub brak możliwości zarobkowania, sąd może rozważyć umorzenie całości lub części długów bez ustalania planu.
- Rzetelność i konsekwencje – już we wniosku należy rzetelnie przedstawić długi, majątek, dochody i przyczyny niewypłacalności. Nieprawdziwe lub niekompletne informacje, a także działania na szkodę wierzycieli, mogą wpłynąć na warunki oddłużenia, w tym długość planu spłaty.
- Indywidualny przebieg sprawy – upadłość konsumencka to postępowanie sądowe dla osób niewypłacalnych, które ma umożliwić im oddłużenie. Dlatego warto starannie przygotować wniosek i dokumenty: sąd ocenia sytuację każdego dłużnika osobno.
Źródła:
- https://legitimis.pl/2017/01/25/upadlosc-konsumencka/
- https://lextio.pl/czy-lepiej-oglosic-upadlosc-teraz-czy-poczekac/
- https://proprawni.pl/upadlosc-konsumencka
- https://upadlosc-kancelaria.pl/upadlosc-konsumencka-trojmiasto/
- https://www.upadlosckonsumenckaradom.pl/